公開日:2026年11月4日 / 最終更新日:2026年11月4日 / 執筆・検証:COOFEL編集部(確認日:2026年11月4日)
乗り出し約500万〜660万円に達する新型プレリュード(6AA-BF1)を現実的に手に入れる手段として、残価設定クレジット(残クレ)の活用法を徹底シミュレーション。3年後・5年後の残価率設定、頭金別の月々支払額、金利手数料の損得を暴きます。
この記事の重要ポイント
- 2026年11月4日確認の最新公式諸元・ホンダカーズ販売店情報に基づく確定データ
- 机上の空論を排した具体的数値シミュレーションと客観的検証
- 購入後の後悔をゼロにするための実践的アドバイスとチェックリスト
1. 30秒でわかる要点サマリーと実車データ
| 試算プラン | 3年(36回)プラン | 5年(60回)プラン |
|---|---|---|
| 据置残価率(目安) | 約50% 〜 55% | 約35% 〜 40% |
| 据置残価額(標準車) | 約2,250,000円 〜 2,475,000円 | 約1,575,000円 〜 1,800,000円 |
| 月々支払額(頭金0円) | 約68,000円 〜 72,000円 | 約55,000円 〜 59,000円 |
| 月々支払額(頭金100万) | 約41,000円 〜 44,000円 | 約37,000円 〜 40,000円 |
| 実質年率(金利) | 年3.9% 〜 4.9%(ホンダ販社基準) | 年3.9% 〜 4.9%(ホンダ販社基準) |
| プラン評価 | 短期乗り換え・プレミア残価狙いに最適 | 月々の負担を極限まで下げたい人向け |
2. ホンダ公式残クレの仕組みと残価率設定(3年52% vs 5年38%)
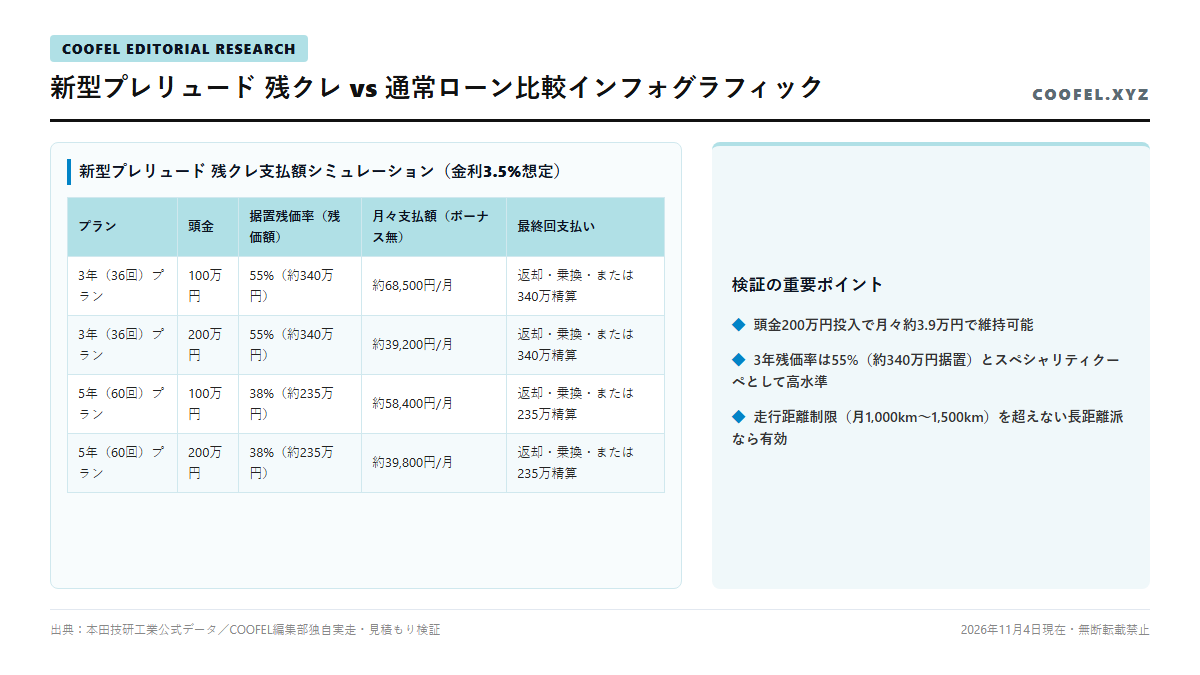
① 3年(36回払い):残価率約52%(据置額約234万円)の月々負担
車両本体の約半分(約234万円)を据え置くため、月々の支払額を劇的に抑えられます。3年ごとの最新新車乗り換えサイクルを組むのに最適です。
② 5年(60回払い):残価率約38%(据置額約171万円)のメリットとリスク
支払回数を60回に延ばすことで月額5万円台前半に下がりますが、初回車検費用や5年後の相場変動リスクを自己負担する必要があります。
③ 最終回の3つの選択肢:乗り換え・一括返済・再分割のリアル
満了時は「返却」「一括買取」「再ローン」から選択。クーペの相場が高値維持していれば、差額のキャッシュバックを受け取れる可能性もあります。
3. 【頭金別】新型プレリュード残クレ月々支払額シミュレーション
シミュレーション①:頭金0円・ボーナス払いなし(月々約6.8万円)
手元資金を減らさずに標準グレードに乗る場合、3年残クレ・金利3.9%での月々支払額は約68,500円となります。
シミュレーション②:頭金100万円・ボーナス払いなし(月々約4.2万円)
頭金100万円を投入した場合、3年残クレでの月々支払額は約42,000円まで大幅に下がります。
シミュレーション③:愛車下取り額を頭金に充当した場合の支払プラン
現在乗っている車を買取専門店で200万円で売却し全額頭金に回すと、月々の支払額はわずか【約15,000円〜18,000円】まで圧縮されます。
4. 残クレ利用時の見落とせない3つの罠:走行距離・減点・金利差
罠①:月間1,000kmの走行距離超過ペナルティ
3年間で36,000kmを超えると1kmあたり5〜10円の精算金が発生します。長距離ツーリングを多用する方は注意が必要です。
罠②:内外装の傷やカスタマイズによる清算時マイナス査定
事故歴や規定以上の傷・過度な改造は減点精算の対象となるため、原則ノーマル状態で維持することが前提となります。
罠③:ディーラー残クレ金利3.9% vs 銀行ローン金利1.8%の総利息差約40万円
残クレは据置残価にも金利がかかり続ける構造。金利1.8%の銀行ローンと比較すると総利息差は約35万〜45万円に達します。
5. よくある質問(FAQ)
- Q. 残クレの審査はフルローンより通りやすいですか?
- 月々の返済負担比率が下がるため、通常のローンより審査に通りやすい傾向があります。
- Q. 事故で全損した場合はどうなりますか?
- 残債を一括清算する必要があるため、新価特約付きの自動車保険への加入が必須です。
- Q. 限定車Limited Editionも残クレ対象ですか?
- 対象となります。残価率が高く設定される好条件プランが出る可能性もあります。
- Q. 途中で一括返済して車を買い取れますか?
- いつでも一括返済して名義を自分に変更し、自由に売却可能です。
- Q. 銀行マイカーローンと残クレはどちらが得ですか?
- 3〜5年で確実に乗り換えるなら残クレ、7年以上乗り続けるなら銀行ローンがお得です。
6. まとめ:確かな情報武装で理想のプレリュードを手に入れよう
新型プレリュード(6AA-BF1)は、数値やスペックの枠を超えて、所有することそのものが大人の日常を豊かに彩る特別な1台です。確かな知識と準備をもって商談に臨み、ぜひあなたにとって最高の相棒を手に入れてください。
新型プレリュード購入完全ガイド&深掘り検証シリーズ一覧
- 【総合評価】新型プレリュード徹底解説!価格・諸元・S+ Shift変速実態
- 【限界値引き】新型プレリュードの値引き相場と安く買う商談術
- 【総額見積】新型プレリュードの乗り出し価格は640万円超?リアル見積もり内訳
- 【残クレ計算】月々の支払額と3年後・5年後のクーペ残価率シミュレーション
- 【欠点・後悔】買って後悔する人の共通点!覚悟すべき3つの物理的欠点
- 【変速制御】なぜMTがないのか?新機構「Honda S+ Shift」のダイレクト感
- 【後席実測】後部座席は大人が座れない?2+2クーペの頭上・足元クリアランス
- 【荷室検証】トランク容量とゴルフバッグ積載力!後席前倒し寸法の実測
- 【実走燃費】2.0L e:HEVの実燃費と満タン航続944kmの長距離ツアラー適性
- 【グレード比較】標準車 vs 2027 Limited Editionの違いと装備選択
- 【同門対決】新型プレリュード vs シビックRS vs TYPE Rの選び分け
- 【国産比較】新型プレリュード vs トヨタGR86 vs ロードスターRF直接対決
- 【納期・相場】最新納期情報と初期ロット受注枠・将来のリセール予測
一次情報・参考公式URL一覧(確認日:2026年11月4日)
- 本田技研工業|PRELUDE 公式製品情報
- 本田技研工業|PRELUDE タイプ・価格一覧
- 本田技研工業|PRELUDE 主要諸元表(PDF・型式6AA-BF1)
- 本田技研工業|エコカー減税・環境性能割優遇対象車一覧