日産スカイライン(400R/GT)を日産の残価設定型クレジット(残クレ)で購入する場合のリアルな返済額を徹底検証。車両価格約590万円の400Rを「頭金100万円・ボーナス併用なし」で月々いくらで乗れるのか、3年後・5年後の据置残価額、金利手数料の総額、そして走行距離制限や車両状態による精算リスクを暴きます。
| 400R 3年残クレ月々支払目安 | 約58,000円 ~ 65,000円(頭金100万円・ボーナスなし時) |
|---|---|
| 400R 5年残クレ月々支払目安 | 約45,000円 ~ 52,000円(頭金100万円・ボーナスなし時) |
| スカイラインの3年据置残価率 | 約45% ~ 50%(約265万~295万円据置) |
| スカイラインの5年据置残価率 | 約32% ~ 36%(約188万~212万円据置) |
| 残クレの最大リスク | 据置額全体に金利が常時発生するため利息総額が60万~90万円に膨らむ点 |
1. スカイライン 400Rの残クレ返済シミュレーション
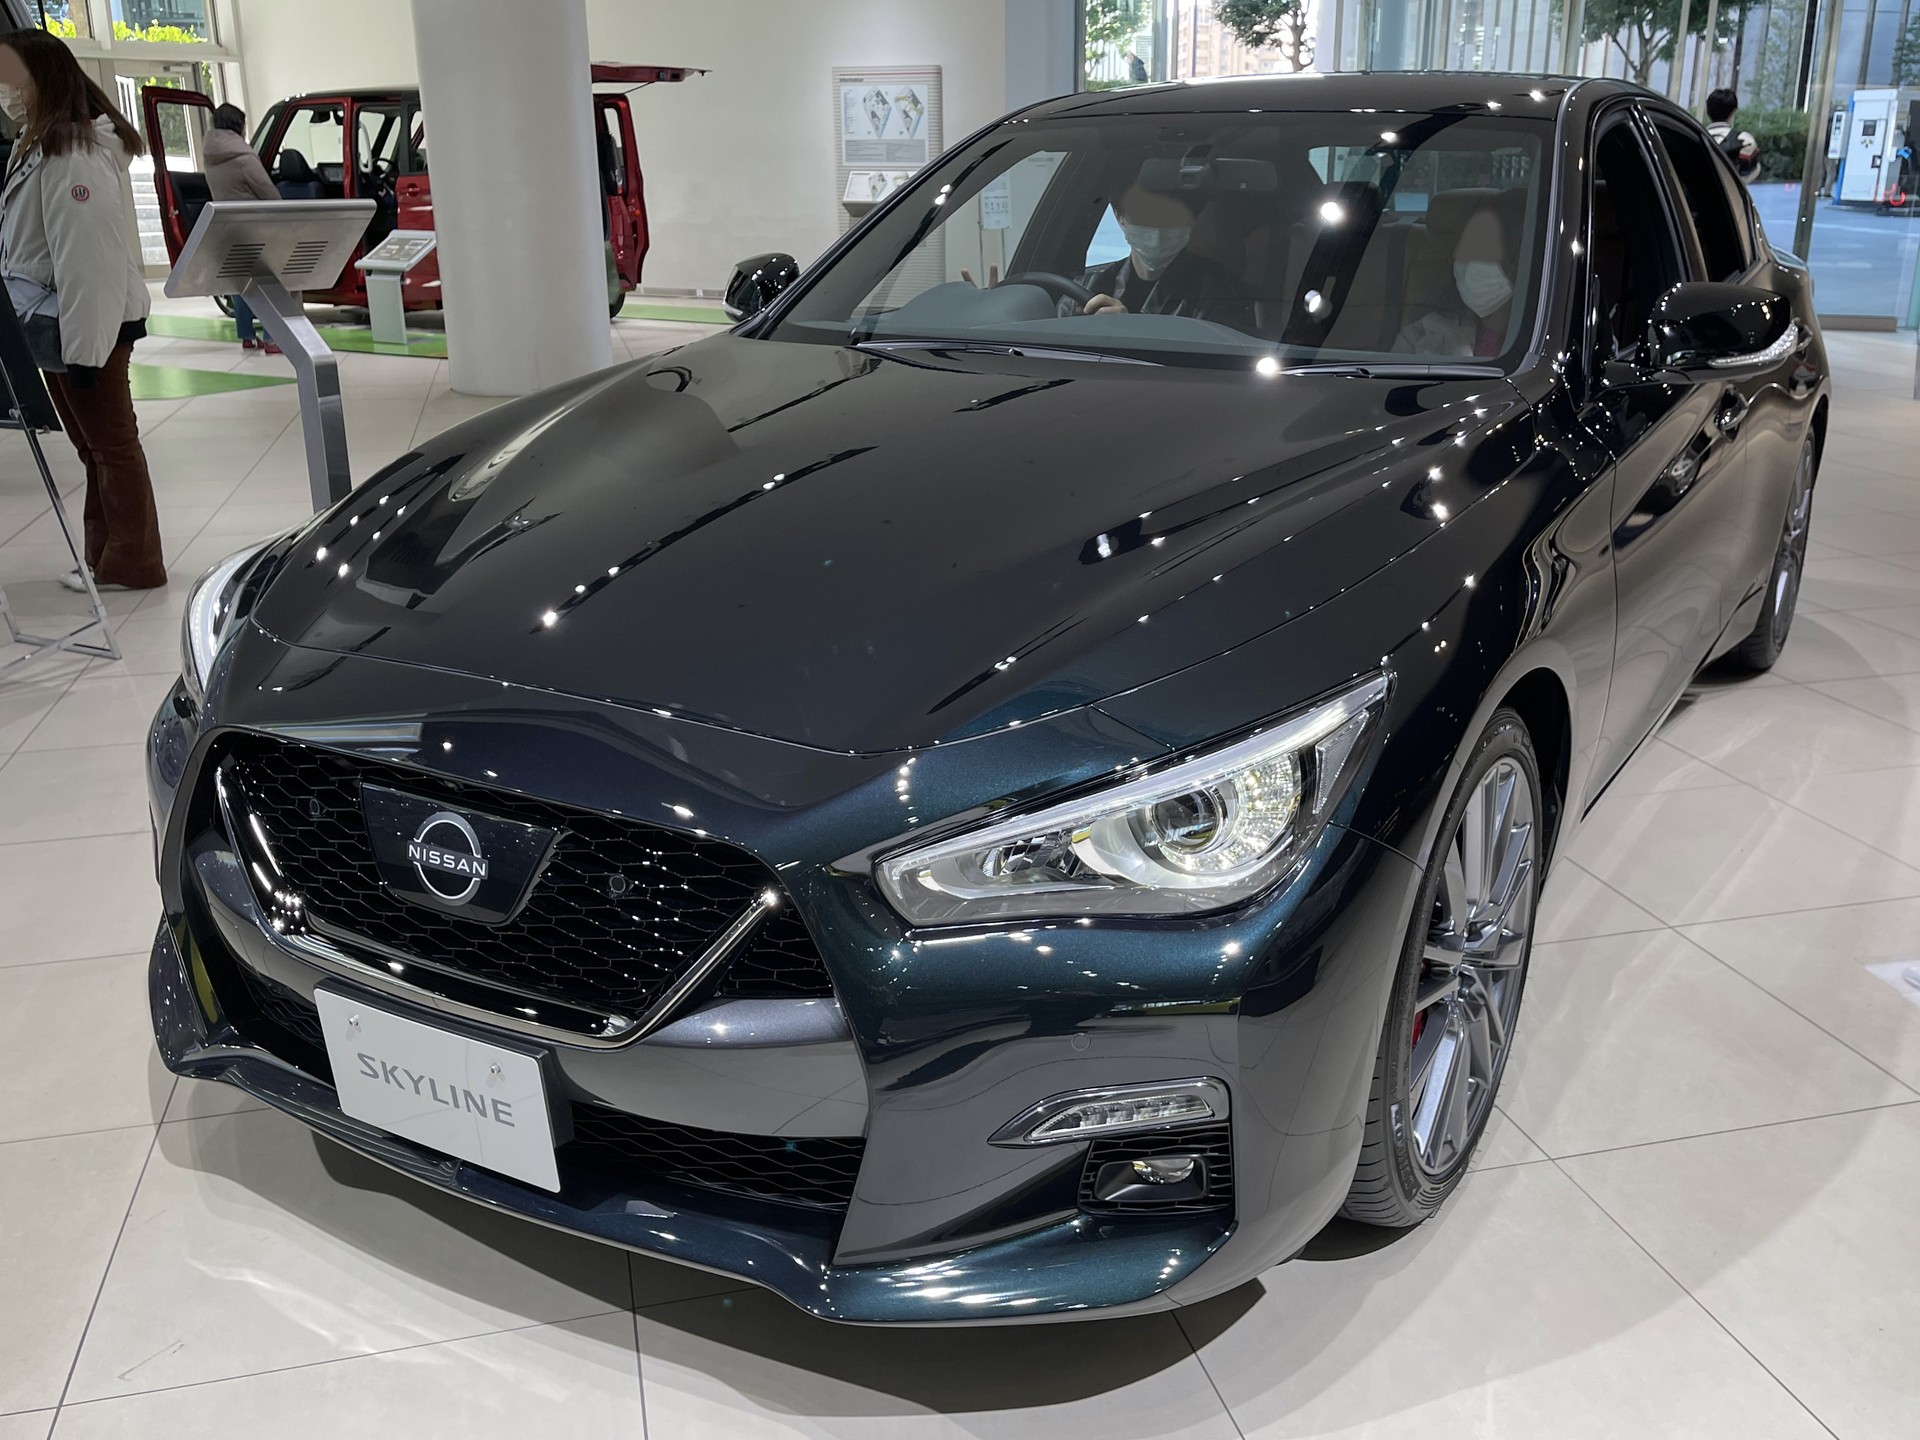
1-1. 3年プラン(36回払い・残価率48%)の収支
本体590万円・乗り出し640万円に対し、3年後の残価として約283万円を据え置きます。頭金100万円・値引き25万円を入れた場合、割賦元金約515万円に対する金利(実質年率4.9%)を含め、月々約62,000円の返済となります。
1-2. 5年プラン(60回払い・残価率34%)の収支
5年後に約200万円を据え置く場合、頭金100万円・値引き25万円で月々約48,000円となります。ボーナス月に年2回10万円を加算すれば、月々支払いを約32,000円まで圧縮可能です。
2. スカイライン残クレ購入の3大落とし穴とデメリット
2-1. 据置元金にかかる莫大な金利手数料
残クレは据え置いた残価分(200万〜280万円)に対しても返済期間中ずっと金利がかかり続けるため、一般のマイカーローン(銀行系2%台)と比較して支払利息が30万〜50万円以上多くなります。
2-2. 月間走行距離制限(1,000kmまたは1,500km)と原状回復義務
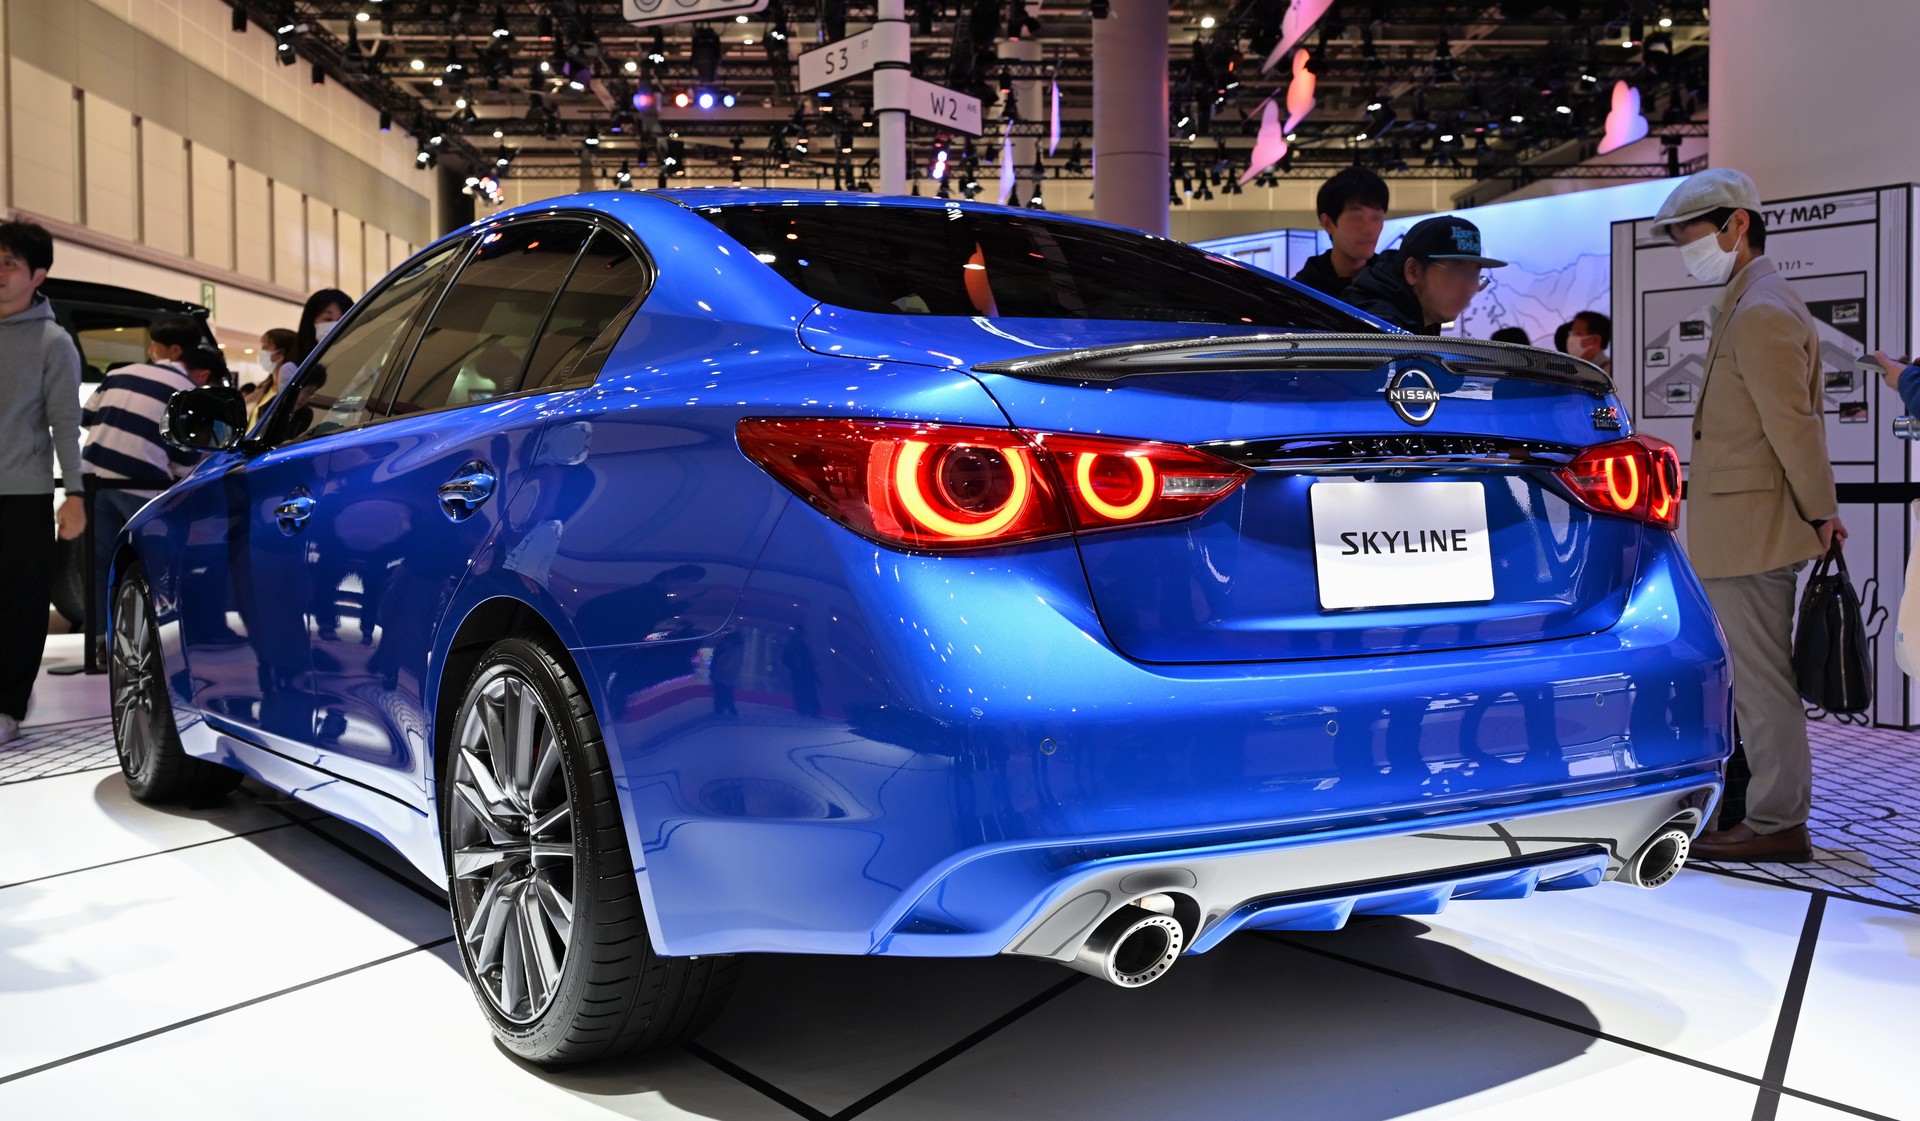
返済期間終了時に規定走行距離(3年で3.6万〜5.4万km)を超過した場合、1kmあたり5〜10円の精算金が発生します。また、傷や社外マフラー装着等の改造は返却時の減点対象となります。
3. スカイライン残クレを成功させる裏ワザ:満了時の買取店売却
3-1. 400Rのプレミアムリセールで残価割れを防ぐ
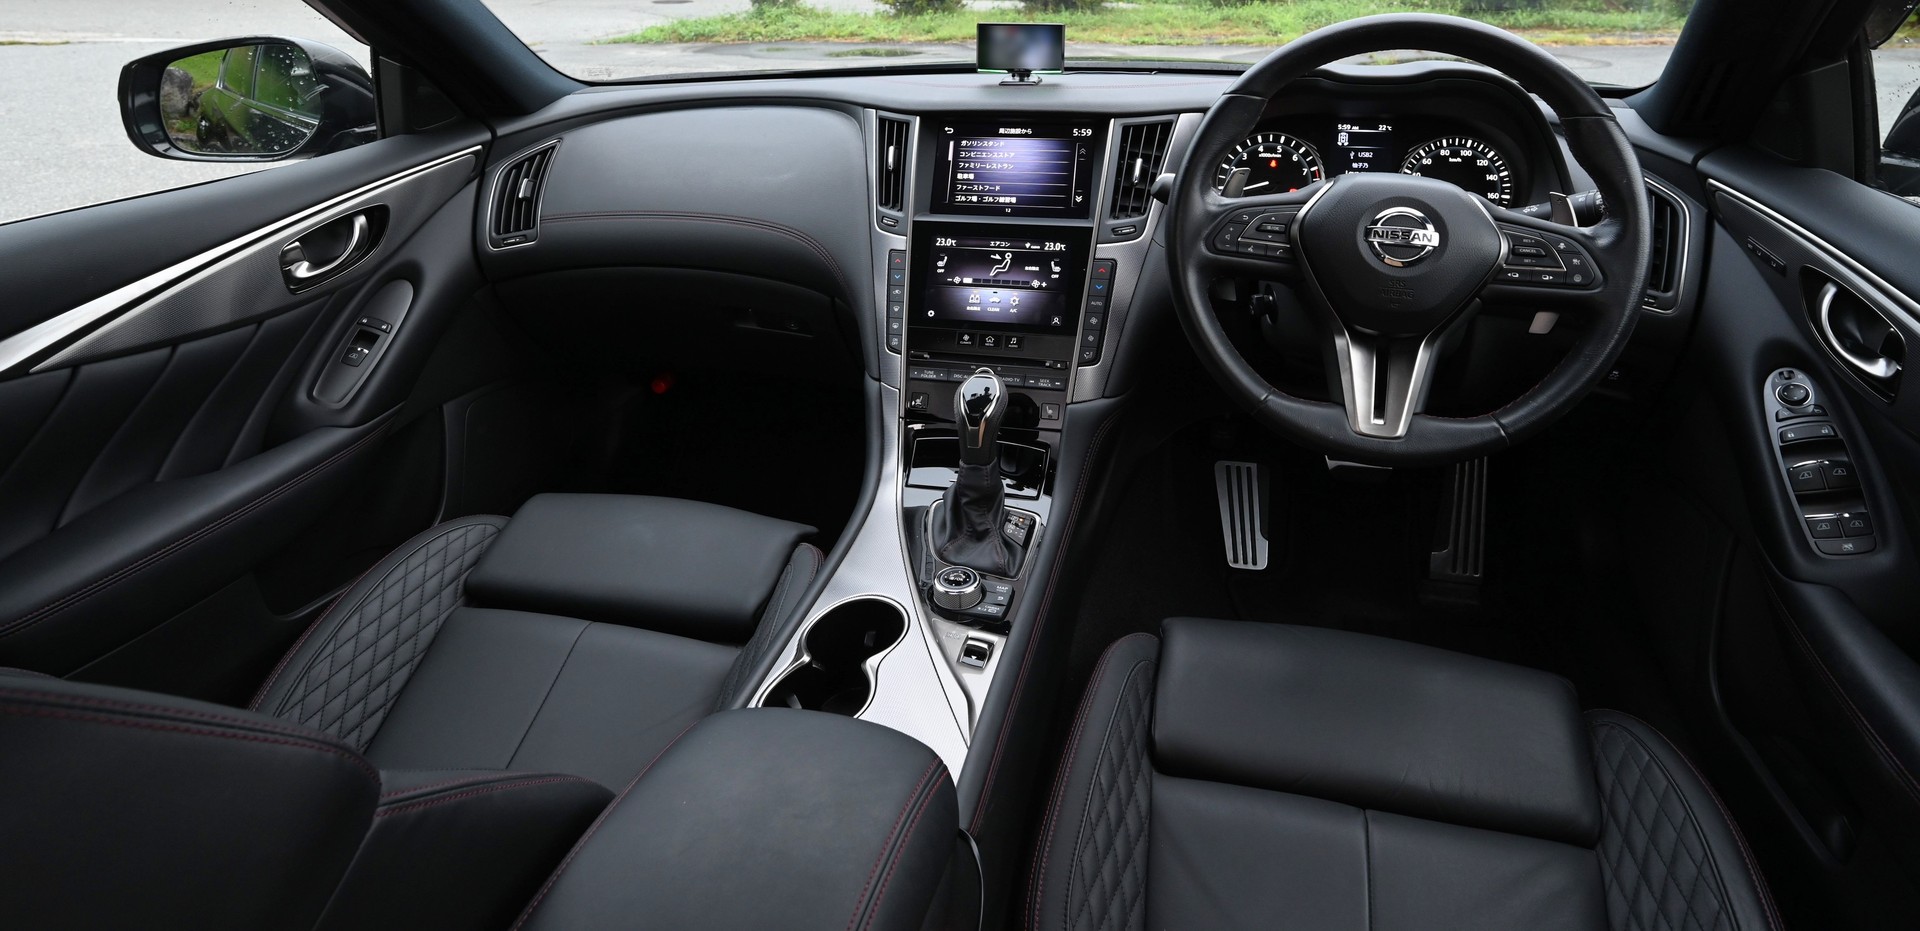
スカイライン400Rは純ガソリンV6ツインターボの希少性から中古車相場が高止まりしており、設定残価よりも市場買取相場の方が高くなるケースが多く見られます。
3-2. ディーラー返却ではなく一般買取店で精算する
満了時にディーラーへ無償返却するのではなく、買取店に査定を出して残債を一括完済し、残った差額の数十万円を次の新車の頭金として現金化するのが最も賢い出口戦略です。
よくある質問(FAQ)
Q:スカイライン残クレは頭金なしでも組めますか?
A:頭金なしでも審査に通れば可能ですが、400Rでは月々の返済額が8万〜9万円近くまで跳ね上がります。
Q:残クレの金利は何パーセントですか?
A:日産ディーラー標準で実質年率4.9%〜5.9%程度ですが、特別金利キャンペーン時は2.9%〜3.9%になることがあります。
Q:事故で修復歴がついた場合はどうなりますか?
A:事故減価分は満了時に現金での追加精算が必要となるため、車両保険へのフル加入が必須です。
Q:残クレ期間中に途中で車を売ることはできますか?
A:いつでも残債を一括精算して売却可能です。買取業者に依頼すれば残債処理も代行してくれます。
Q:銀行マイカーローンと残クレはどちらがお得ですか?
A:5年以上長く乗り続けるなら低金利(1.5〜2.5%)の銀行ローンが圧倒的にお得です。3〜5年で定期的に乗り換えるなら残クレの手軽さが勝ります。
日産ディーラーの下取り査定額だけで満足せず、WEB一括査定で複数社の買取額を競わせることで、数十万円の上乗せ額を確実に獲得できます。