乗り出し価格が400万円を超える上級ハッチバックとなったホンダ 新型シビック(FL1/FL4型)。一括キャッシュでの購入がハードルとなる中、多くのユーザーが利用しているのがホンダの残価設定型クレジット(残クレ)です。「頭金ゼロでも月々2〜3万円台で乗れる」という営業トークに惹かれる一方、金利手数料の総額や走行距離制限、事故時の減点リスクなど、見落としがちなデメリットも存在します。本記事では、3年後・5年後のリアルな残価率と月々の支払シミュレーションを通じて、シビックの残クレが本当に得なのか徹底検証します。
| シビックのホンダ残クレ金利 | 実質年率 2.5% ~ 3.9%(キャンペーン時は1.9%〜2.5%が設定されることも) |
|---|---|
| 3年(36回)据え置き残価率 | 車両本体価格の 50% ~ 55%(RSやe:HEVは高残価設定) |
| 5年(60回)据え置き残価率 | 車両本体価格の 35% ~ 42%(5年後も底堅い相場を維持) |
| 月々の支払額の目安 | 頭金50万円・ボーナス払いなしで月々28,000円〜39,000円前後 |
| 最大の注意点 | 据え置き残価分にも満額の金利がかかるため総利息支払額が膨らみやすい |
シビックの全貌、グレード比較、実燃費、荷室実用性、見積もりシミュレーションをまとめた総合購入ガイドはこちらをご覧ください。
新型シビック完全購入ガイドを見る ▶ホンダ残クレの基本仕組みとシビックの残価率設定
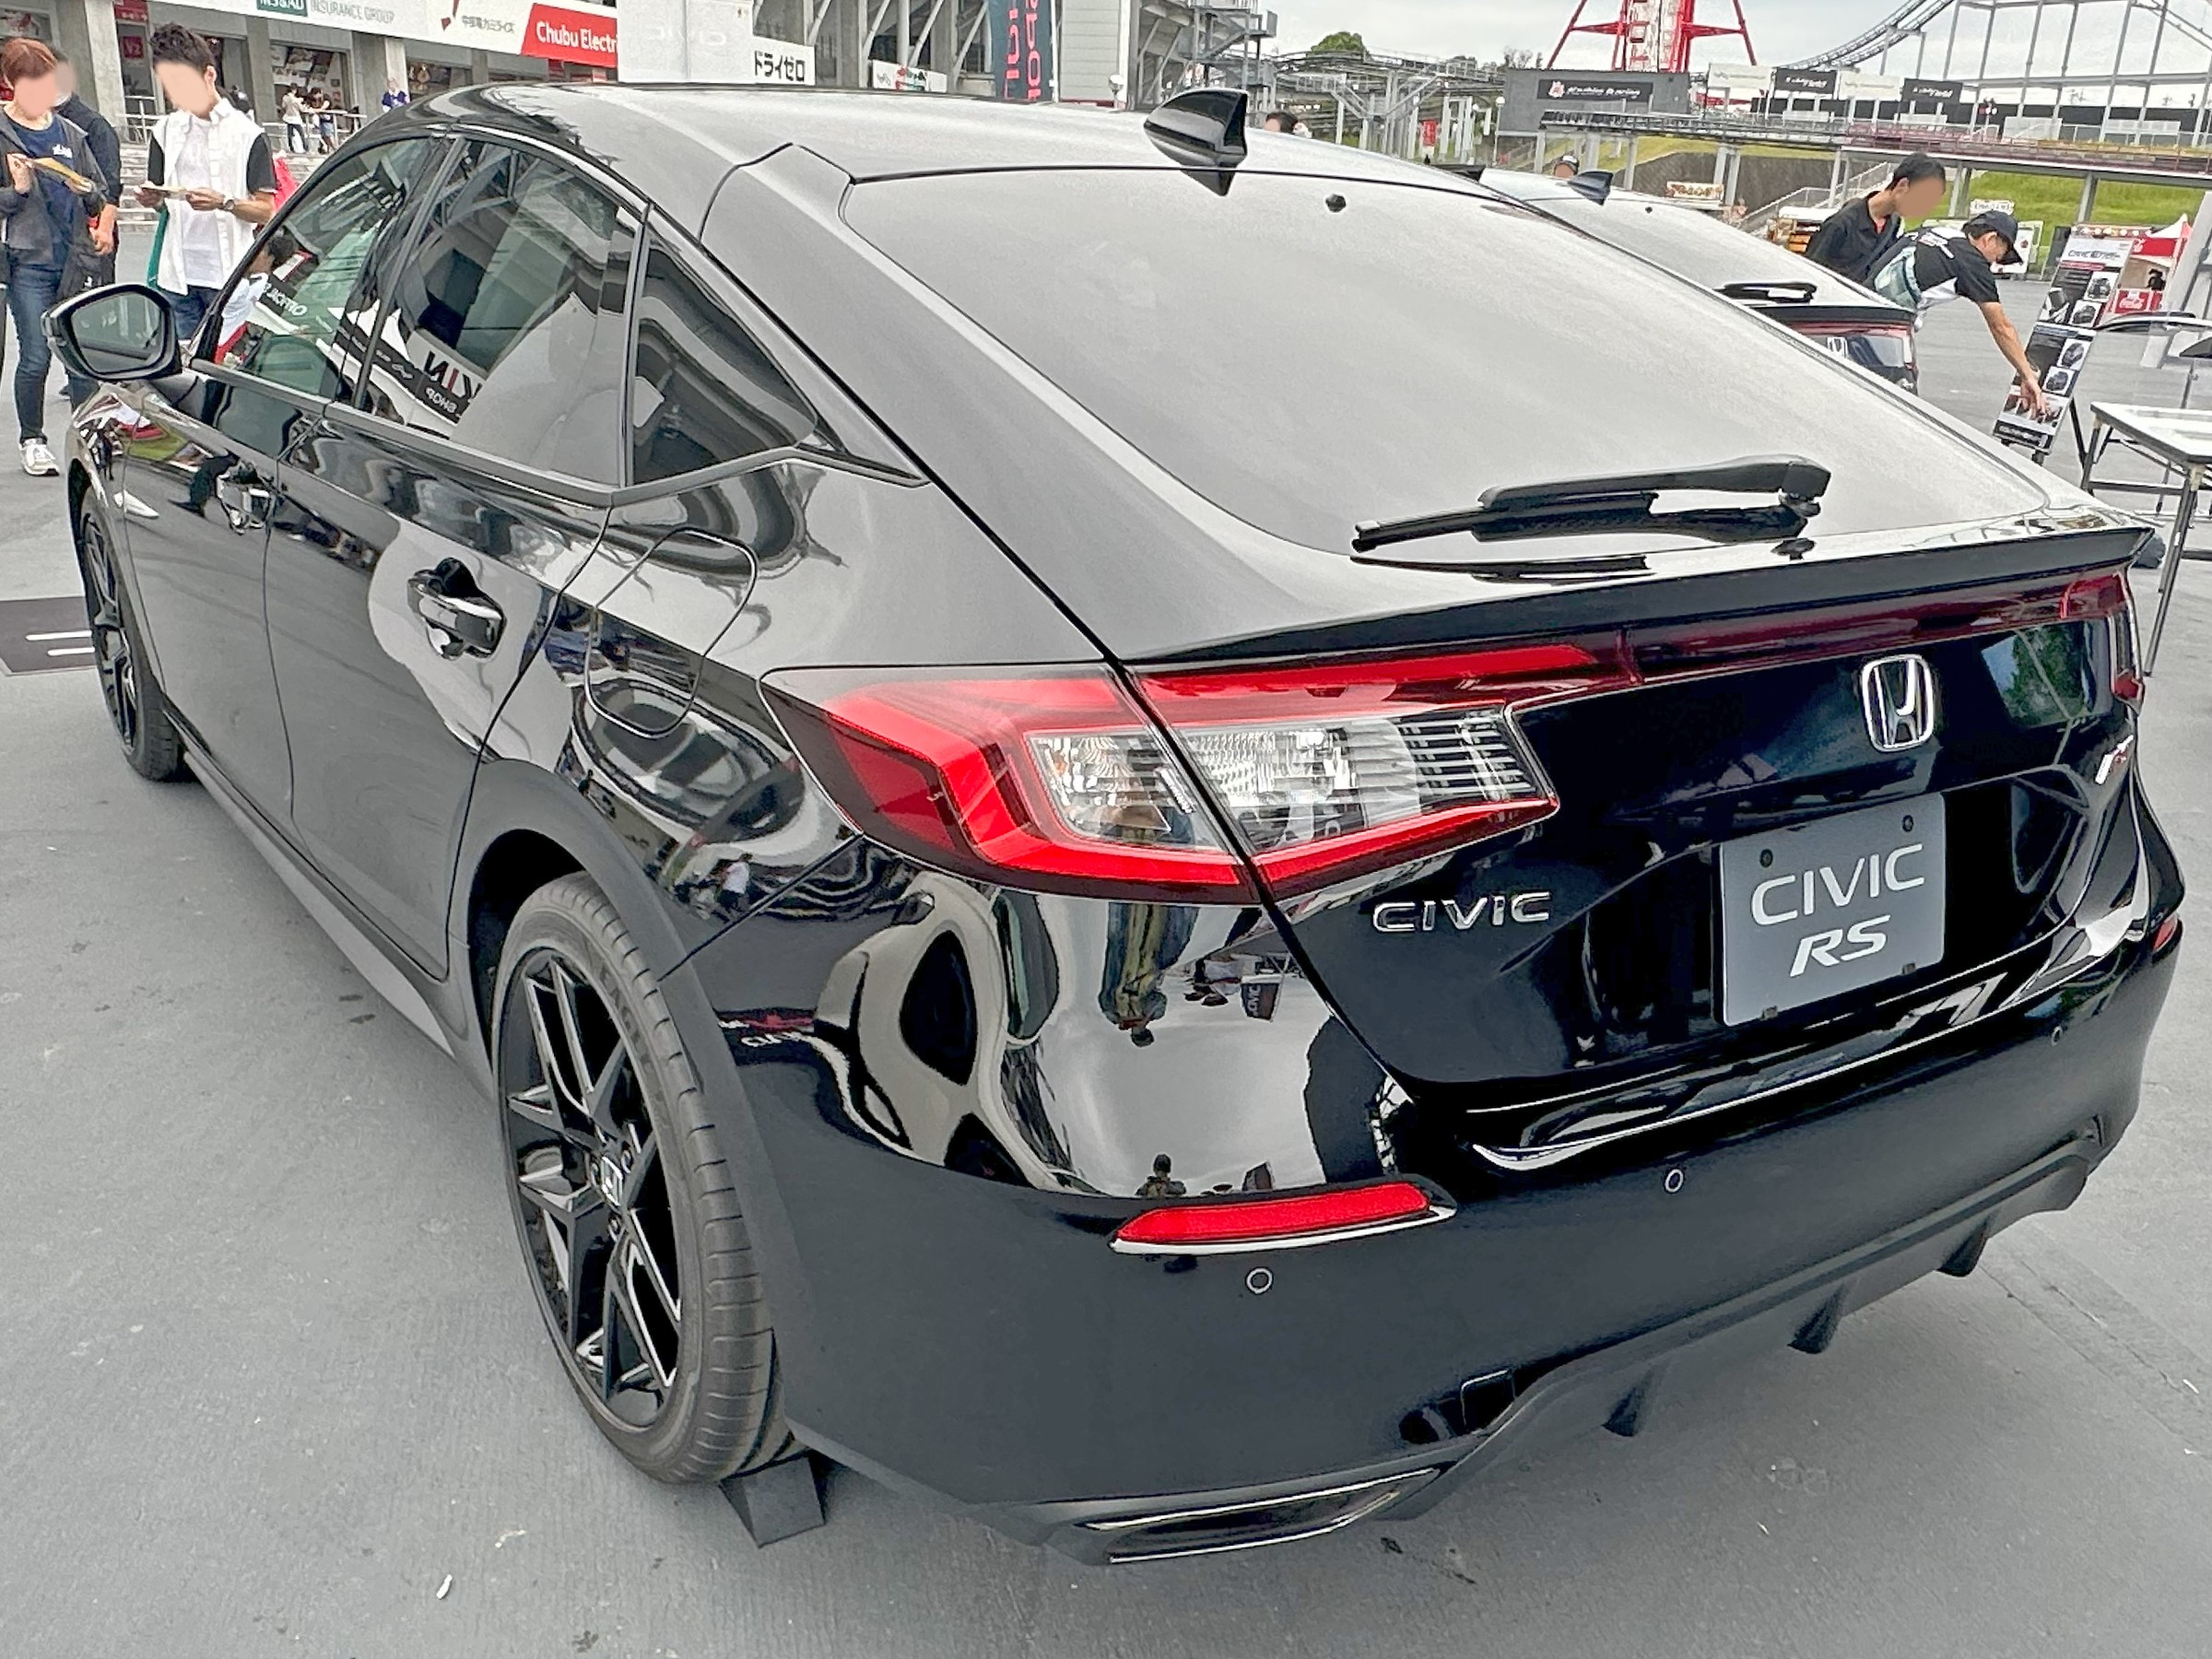
車両本体価格の約半分を最終回に据え置くクレジット方式
ホンダの残価設定型クレジットは、車両本体価格から3年後または5年後の想定据置額(残価)をあらかじめ差し引き、残りの金額と利息を毎月分割で支払うローン商品です。シビックRS(車両本体約420万円)の場合、3年残価率が52%であれば約218万円が据え置かれ、約202万円分を36回で返済していく計算となります。
シビックが誇る高い残価率の背景(輸出需要と希少な6MT)
一般的なファミリーカーの3年残価率は40%〜45%程度ですが、シビックは北米や豪州など世界的な人気車種であり、特に6速MTを搭載するRSは中古車市場でのリセールバリューが極めて高く維持されます。そのためホンダファイナンスの公式残価率も高めに設定されており、月々の支払額を低く抑えやすい強みがあります。
シビックRS / e:HEVのリアルな月々支払シミュレーション
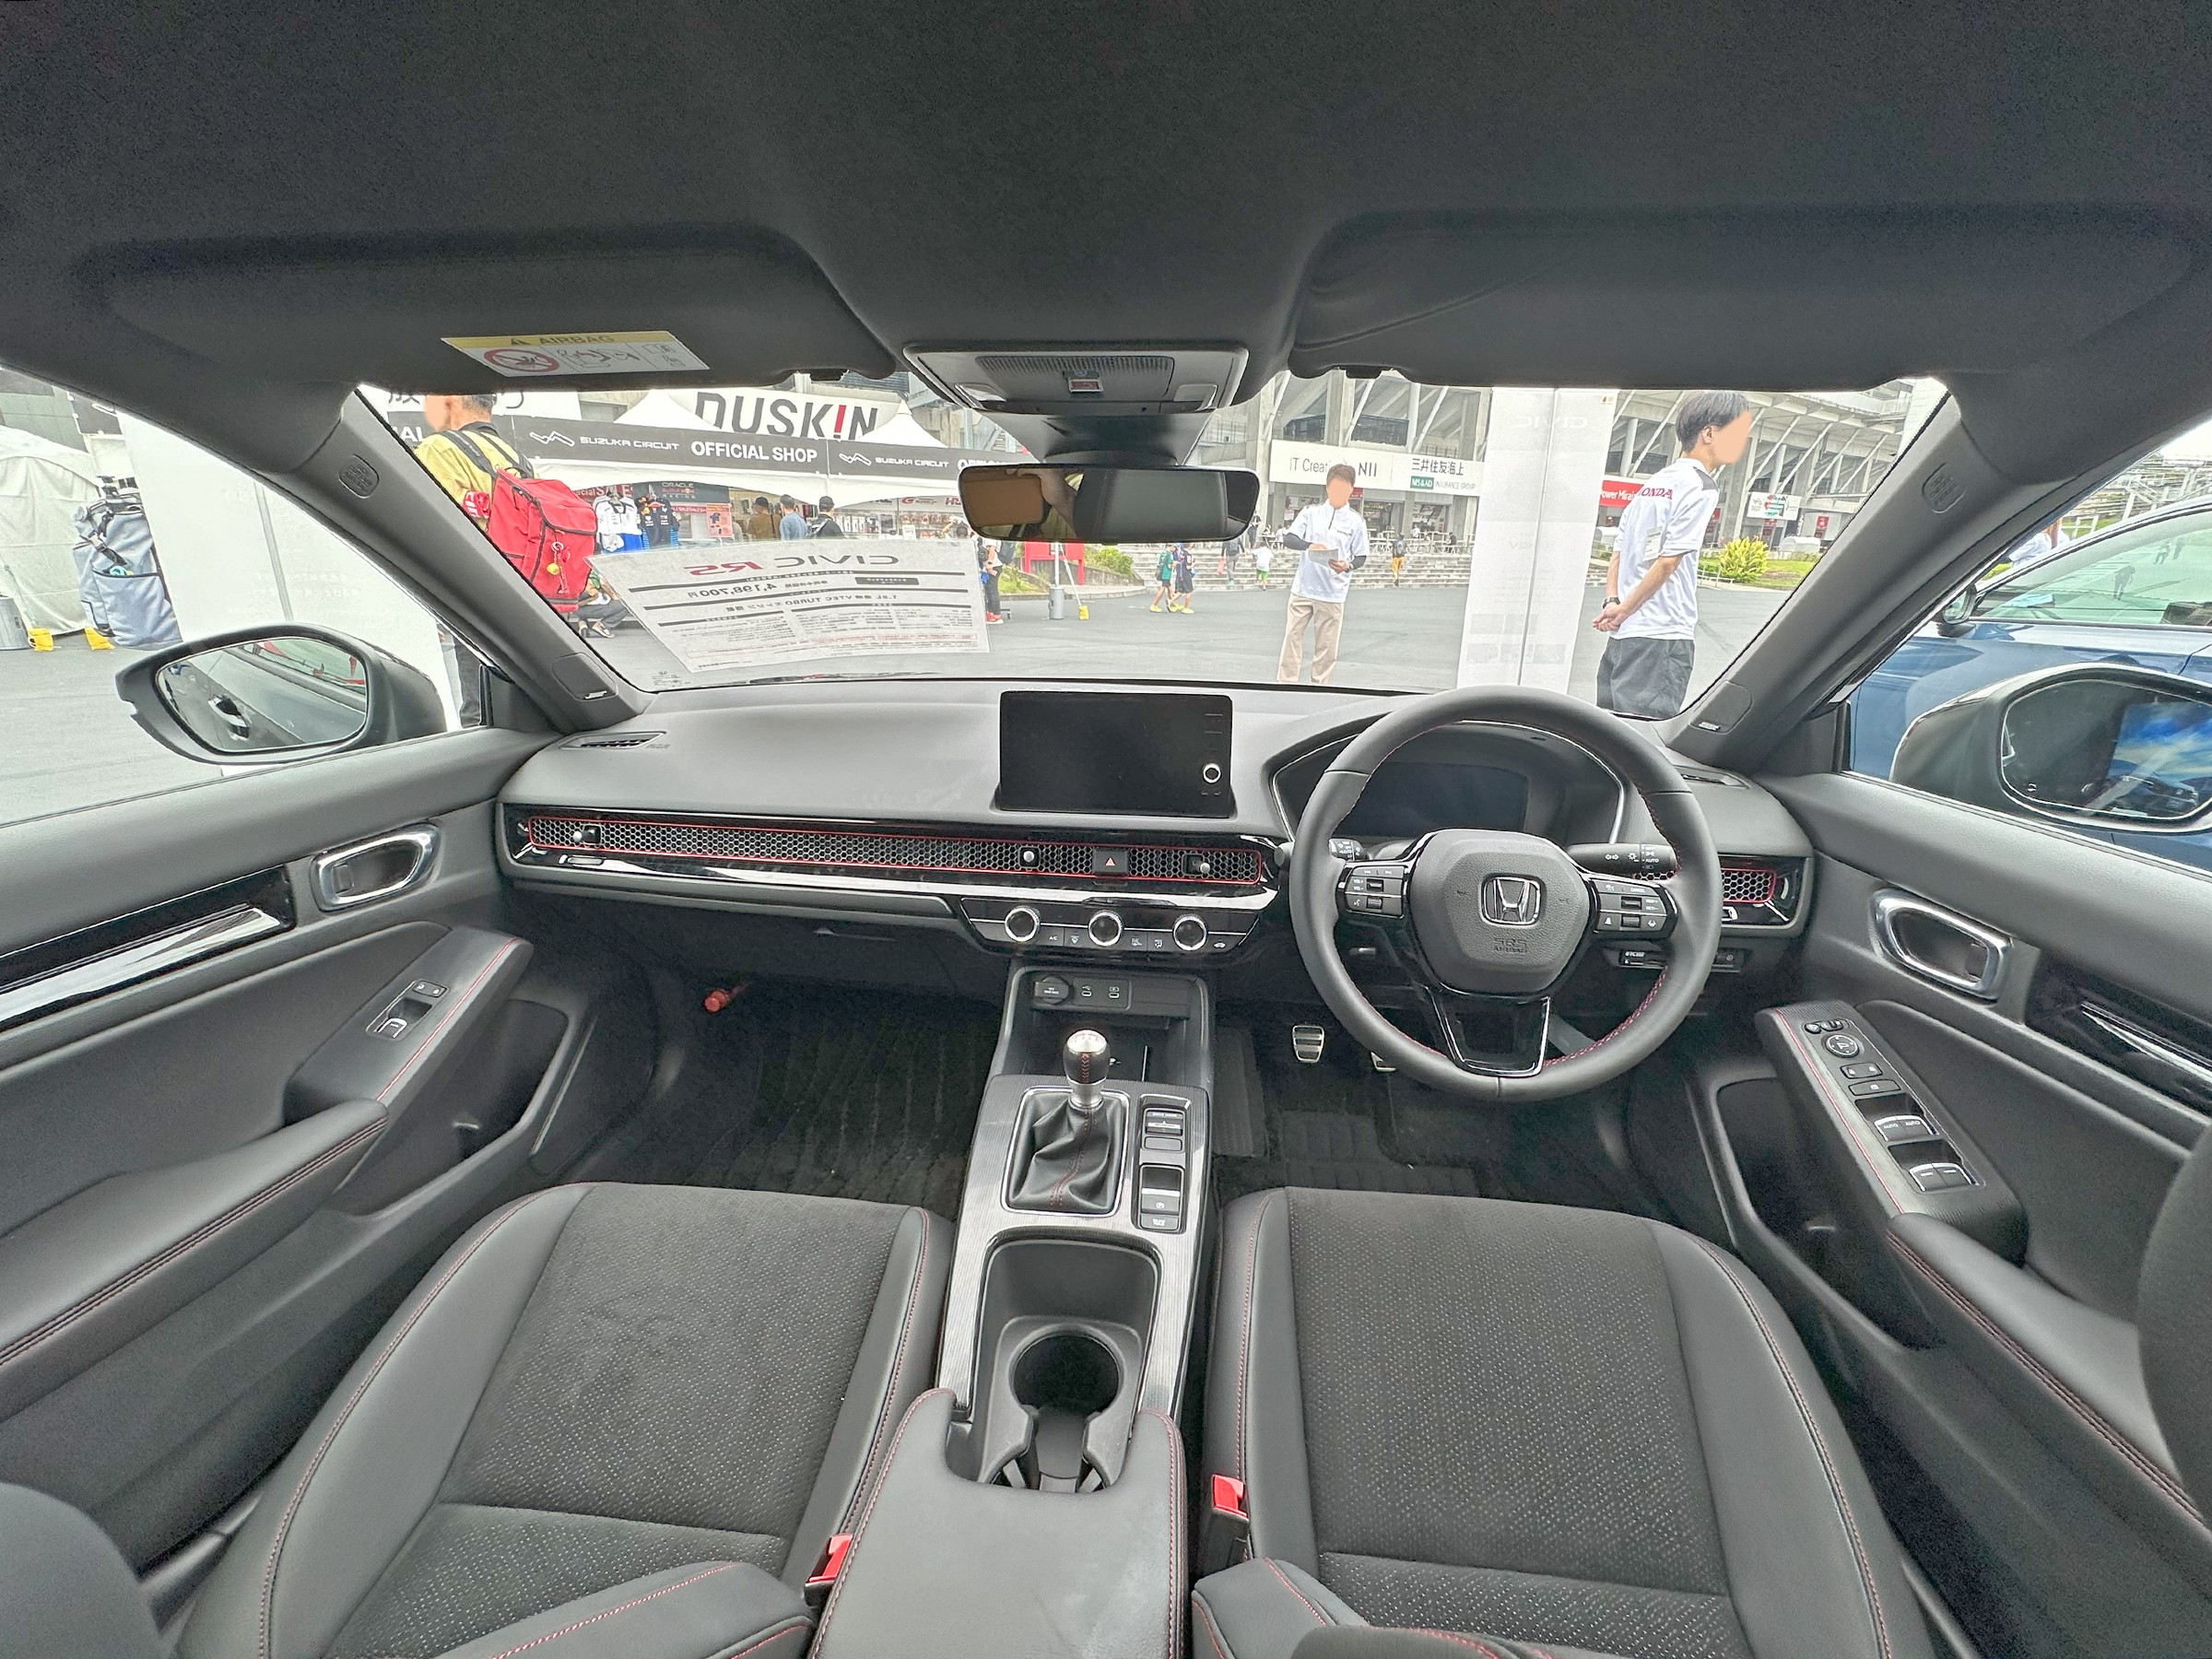
シビック RS(6MT):頭金50万円・3年プランの支払額
乗り出し総額440万円、頭金50万円、ローン元金390万円、金利2.9%で試算。3年後の据置額(残価52%)218万円を差し引くと、月々の支払額は約38,500円(ボーナス払いなし)。手元資金を残しながら最新のスポーツハッチバックに乗ることができます。
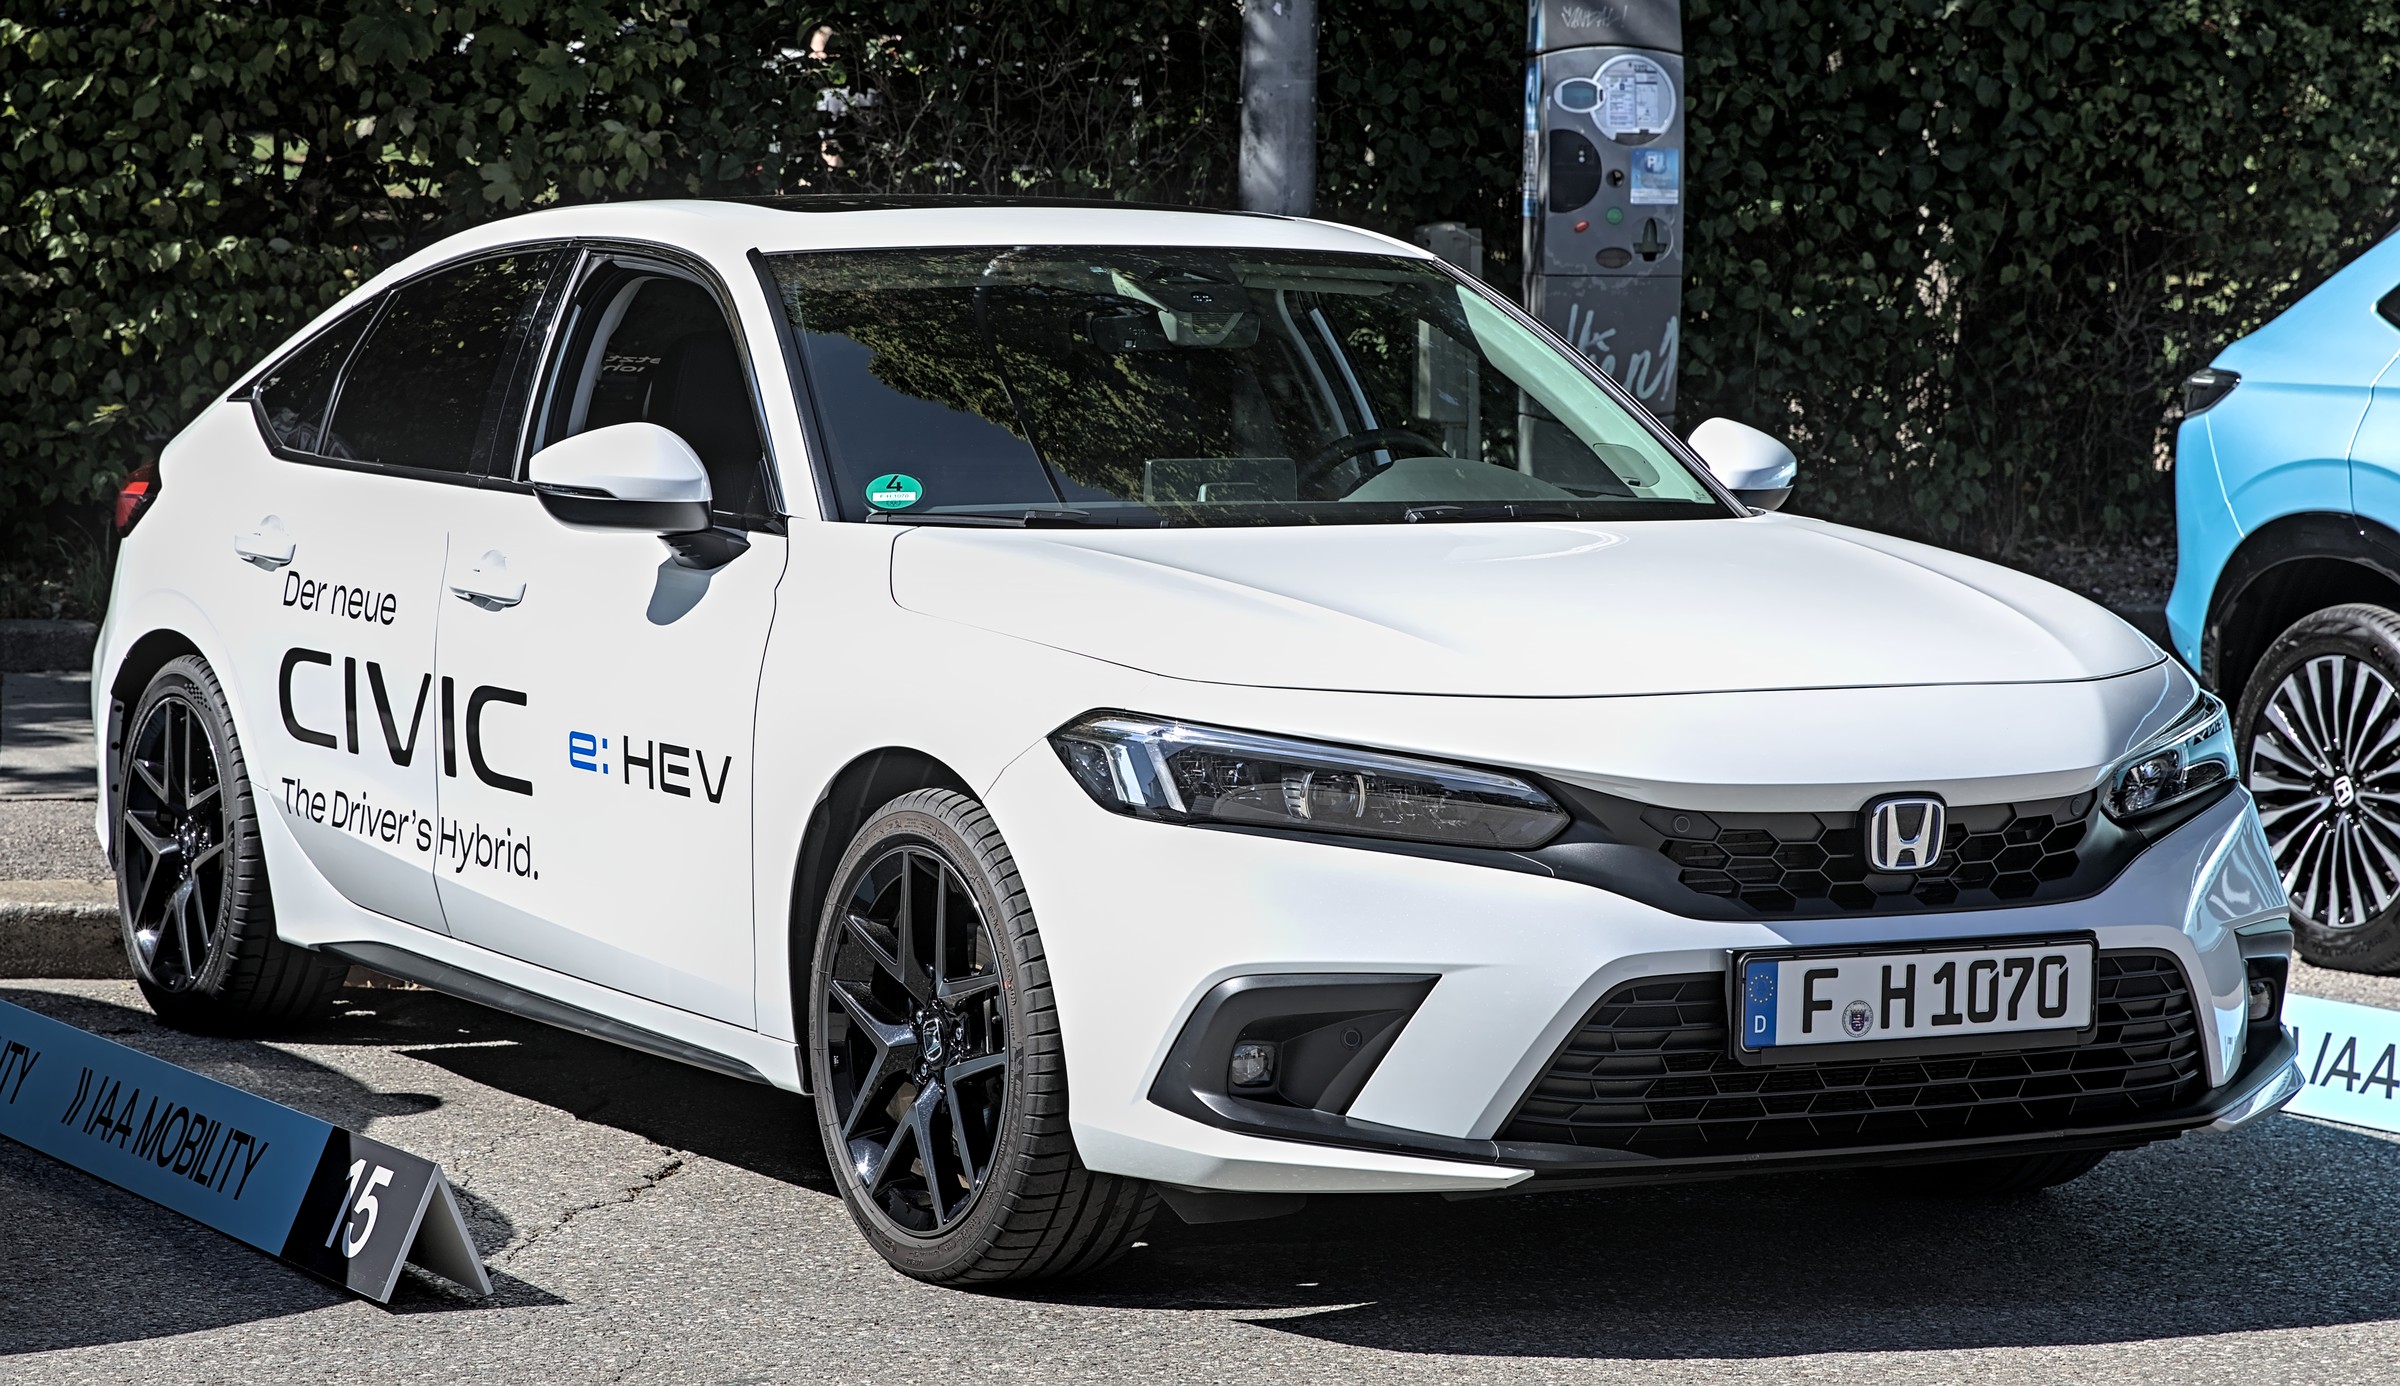
シビック e:HEV:頭金50万円・5年プランの支払額
乗り出し総額415万円、頭金50万円、ローン元金365万円、金利2.9%で試算。5年後の据置額(残価38%)151万円を据え置くと、月々の支払額は約32,800円(60回払い)。通勤や長距離ドライブを低燃費で楽しみながら無理のない支払いが可能です。
知っておくべき残クレの罠とデメリット
残価(据置額)にも金利が丸ごと発生し続ける隠れコスト
残クレの最も注意すべき盲点は、『据え置いた残価約200万円に対しても、借入全期間(3年または5年)にわたって満額の金利利息がかかる』という点です。元金を減らせないまま利息を払い続けるため、通常ローンよりも総利息負担額が約10万〜25万円高くなる場合があります。
月間走行距離制限(1,000km/月または1,500km/月)と過走行ペナルティ
ホンダ残クレでは、満了時の残価保証条件として走行距離制限(3年36,000kmまたは54,000kmなど)が設けられています。制限を超過すると1kmあたり5〜10円の精算金が発生し、長距離ツーリングを多用するオーナーは満了時に思わぬ追加請求を受けるリスクがあります。
残クレ満了時の3つの選択肢と最も得をする出口戦略
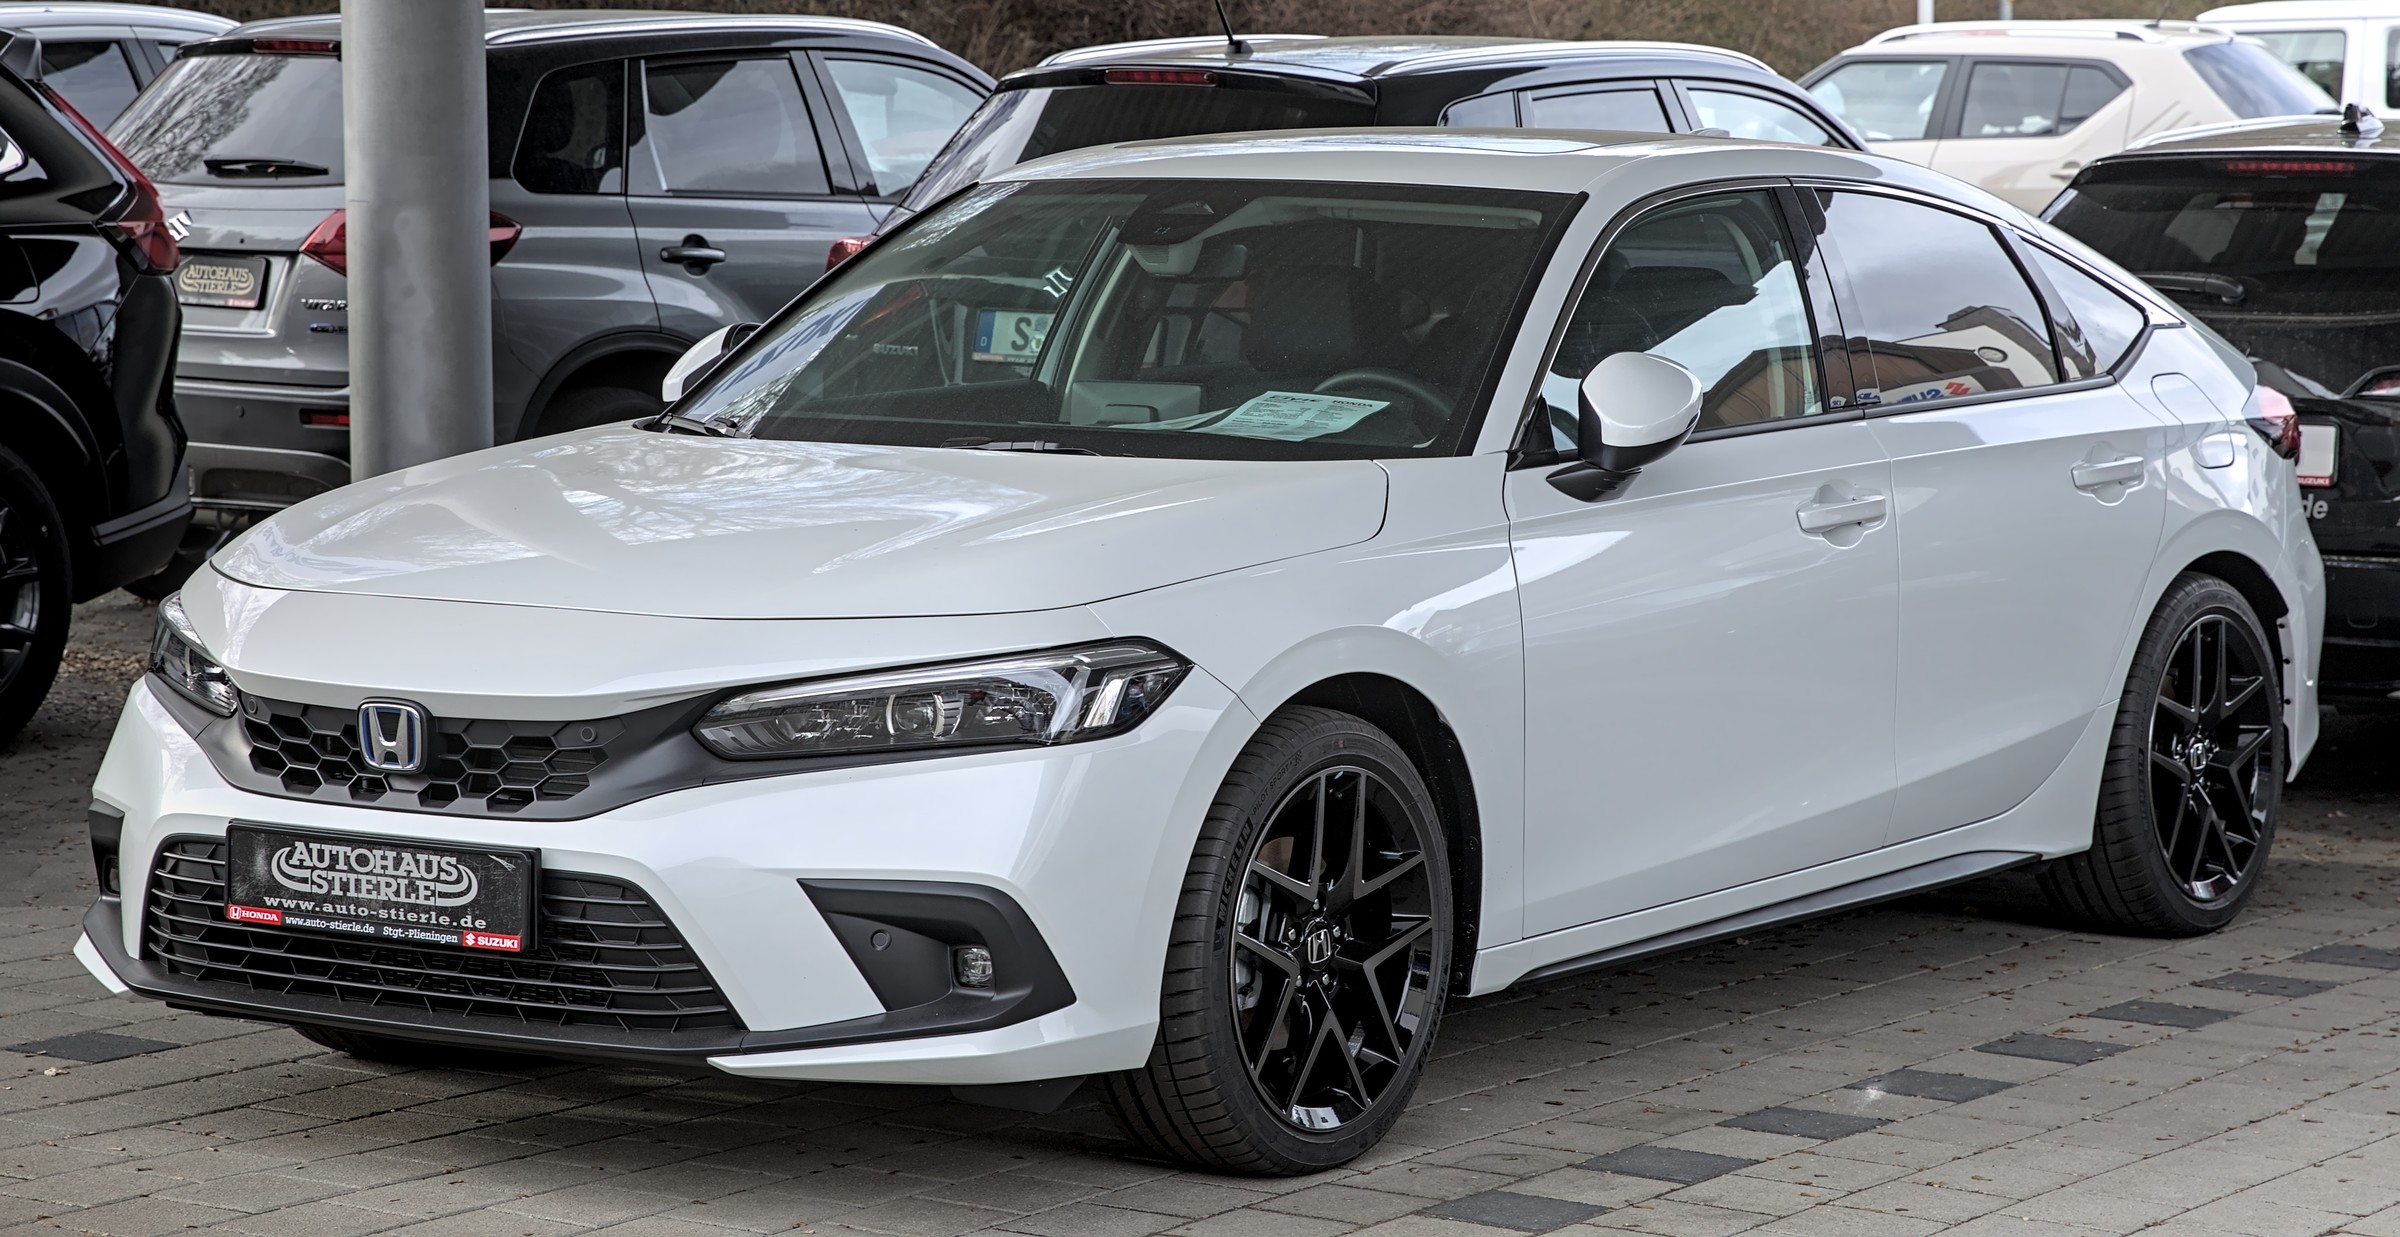
新車乗り換え・返却・買い取り(一括/再ローン)の比較
満了時には『①新車に乗り換える(車両返却)』『②車両をホンダに返却して終了』『③残価を一括または再ローンで支払って乗り続ける』の3択があります。ただし、ディーラーにそのまま返却するのは最も損をする可能性があります。
残価精算前に一般買取店で査定して差額利益(キャピタルゲイン)を得る技
シビックRSやe:HEVは市場価値が高いため、満了時のオークション実勢価格が据置残価を20万〜40万円以上上回ることが多々あります。返却する前に買取店で査定し、残価を買い取ってもらってプラス差額(数万〜数十万円)を現金で受け取るのが賢い出口戦略です。
新型シビックに関するよくある質問(FAQ)
Q. シビックの残クレ金利は何%ですか?
通常の実質年率は3.5%〜3.9%前後ですが、ホンダの低金利キャンペーン期間中は1.9%〜2.5%まで引き下げられることがあります。商談時にキャンペーン適用の可否を必ず確認しましょう。
Q. 残クレ期間中に事故を起こした場合はどうなりますか?
事故によりフレーム修復歴がついた場合、残価保証の基準(内外装の減点規定)から外れ、満了時に数十万円の清算金が必要になります。車両保険(GAP特約付き)への加入が必須です。
Q. シビックを買うなら残クレと銀行マイカーローンはどちらが良いですか?
3〜5年で必ず新型車へ乗り換える予定なら月々の支払いが軽い残クレが便利ですが、5年以上乗り続ける予定なら金利が低く(1.5〜2.5%)走行制限のない銀行マイカーローンが総支払額で大幅に有利です。
ホンダディーラーの下取り査定額だけで満足せず、WEB一括査定で複数社の買取額を競わせることで、数十万円の上乗せ額を確実に獲得できます。