車両本体730万円超の高級フラッグシップサルーンである新型クラウン(セダン)。一括購入の資金負担を抑え、月々の支払額を3万〜5万円台に抑えて乗る手段として「残価設定型クレジット(残クレ)」を検討するユーザーが増加しています。しかし、高級セダン特有のリセール下落リスクや、残価据え置き分にもかかる高額金利、走行距離制限など、購入前に知っておくべき重大な注意点が存在します。3年・5年プランの具体的な返済額と残価率から、損得の分岐点を徹底検証します。
| 3年プラン残価率目安 | 新車本体価格の約50% ~ 55%(約365万円〜400万円を据え置き) |
|---|---|
| 5年プラン残価率目安 | 新車本体価格の約35% ~ 40%(約255万円〜292万円を据え置き) |
| 残クレ金利(トヨタ標準) | 実質年率3.9% ~ 5.9%(販売店により異なり、据置額にも金利が発生) |
| 月々支払額シミュレーション | 頭金150万円+下取り100万円の場合、月々約38,000円〜45,000円 |
| 最大の注意点 | 月間走行距離制限(1,000km/月または1,500km/月)と事故時の残価保証減額 |
クラウン(セダン)の全貌、グレード比較、実燃費、荷室実用性、見積もりシミュレーションをまとめた総合購入ガイドはこちらをご覧ください。
新型クラウン(セダン)完全購入ガイドを見る ▶クラウン(セダン)HEV Zの残クレ返済シミュレーション
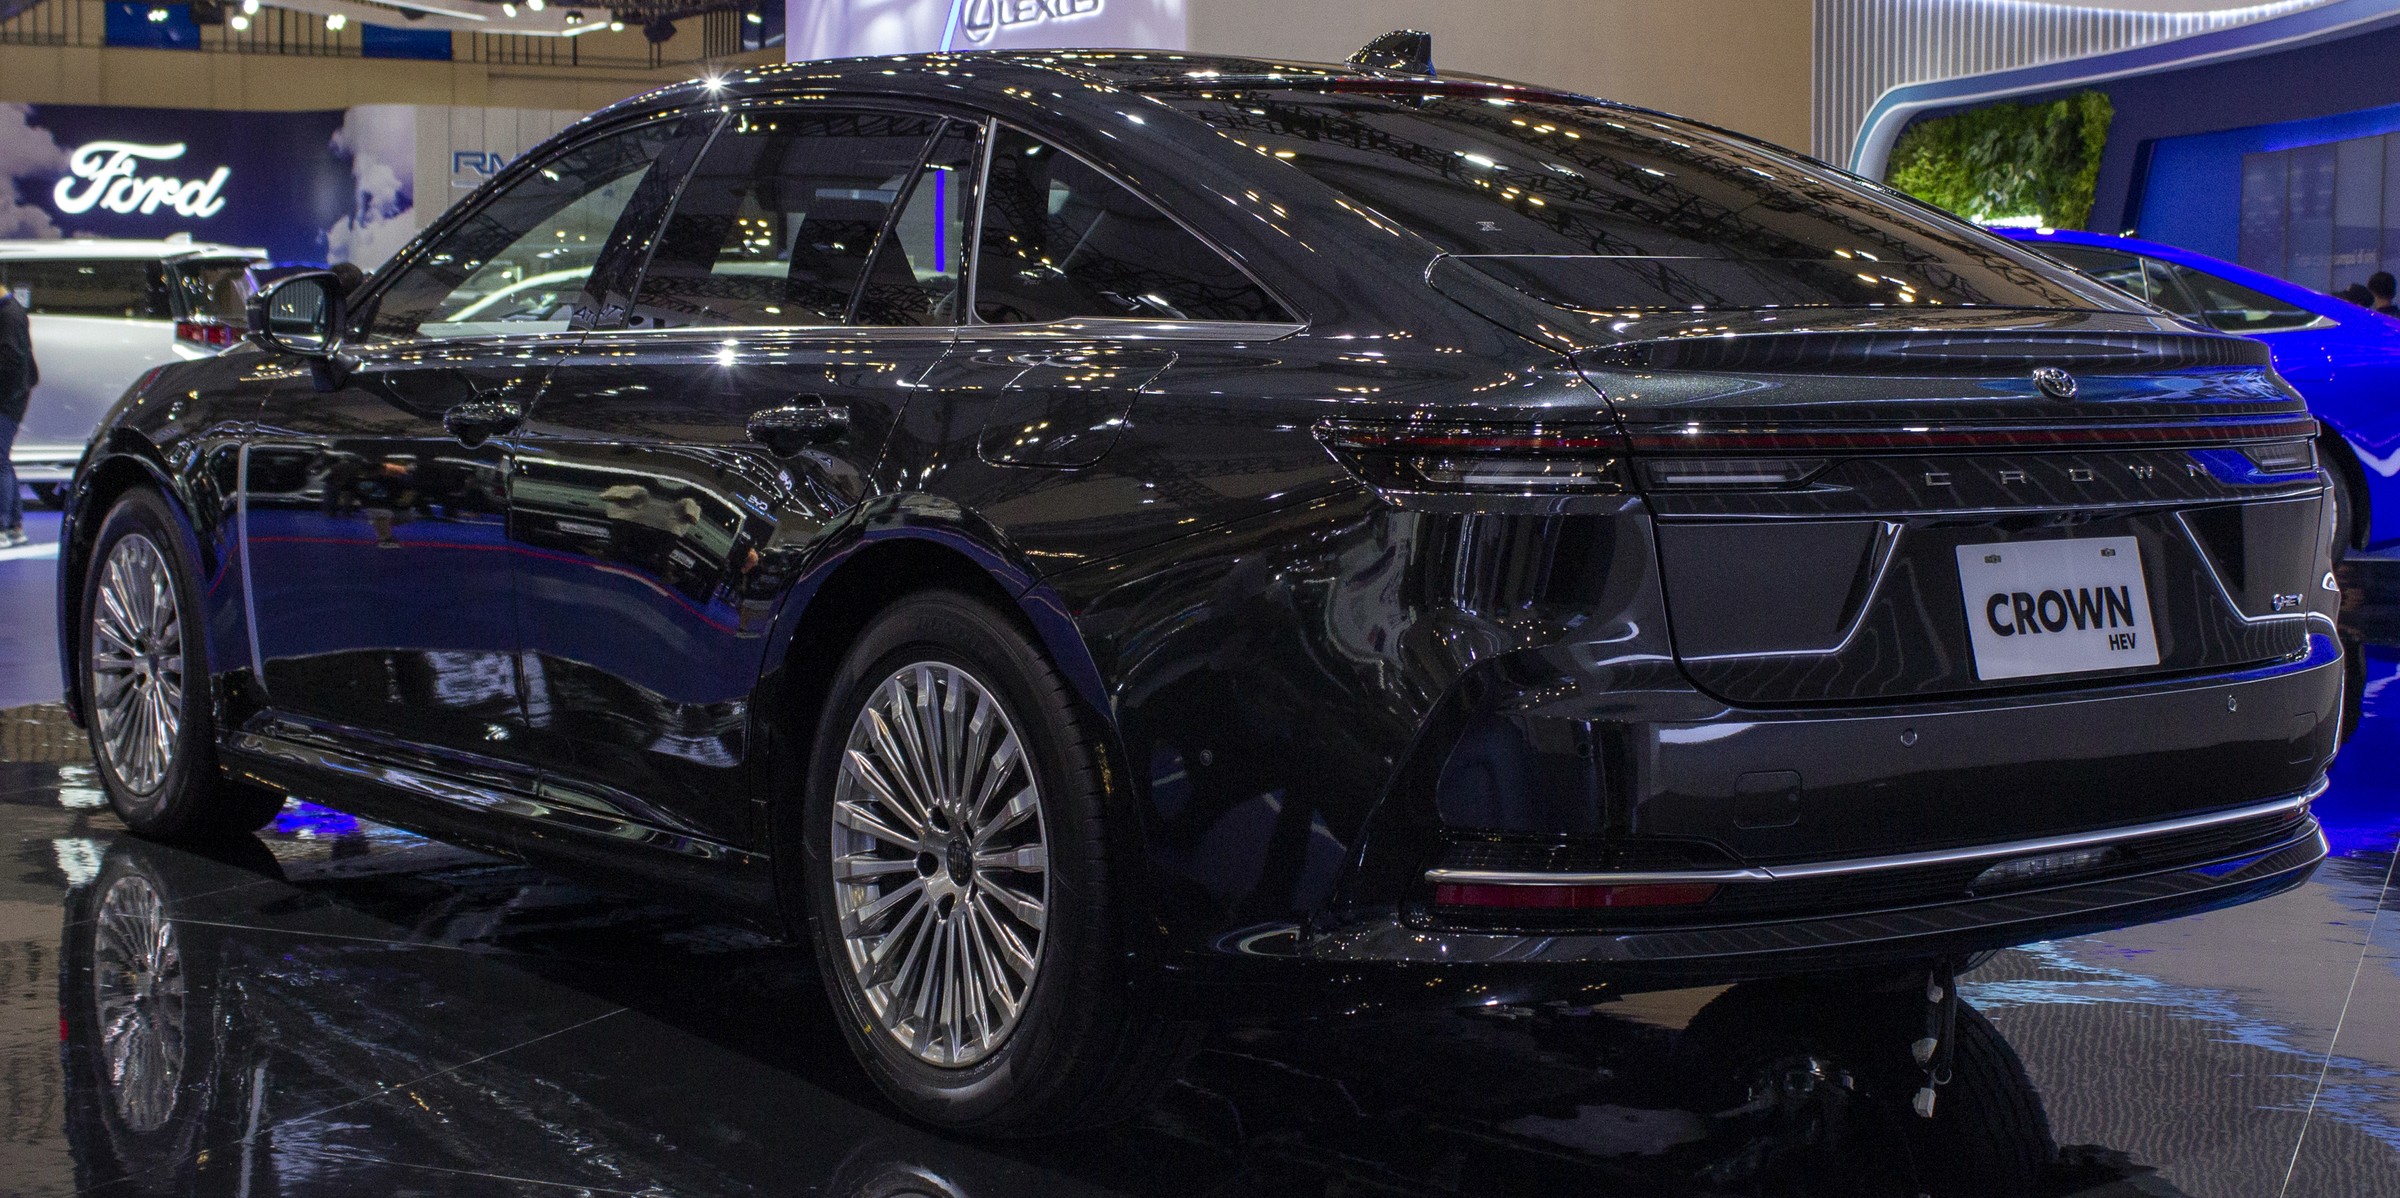
3年(36回払い)プランの返済額と総支払額
車両本体730万円(乗り出し785万円)に対し、頭金150万円、愛車下取り100万円(初期投入250万円)とした場合、3年後の据置残価額は約380万円(残価率52%)となります。残りの借入額約155万円+金利(年4.5%)を36回で分割返済すると、ボーナス加算なしで月々の支払額は約48,000円となります。3年間の支払総額は約422万円(初期250万円+月々172万円)となり、新車を毎月5万円弱で乗れる計算です。
5年(60回払い)プランの返済額と金利総額の膨らみ
同様の条件で5年プラン(残価率38%・据置約277万円)を選択した場合、借入元金は約258万円となり、月々支払額は約39,000円まで下がります。しかし、5年間にわたって300万円近い残価に対しても金利(年4.5%)が発生し続けるため、金利手数料の累計額は約85万円に達します。月々の負担は軽くなる反面、金利コストが跳ね上がる点に注意が必要です。
残クレでクラウン(セダン)を買うと損する人・得する人の境界線
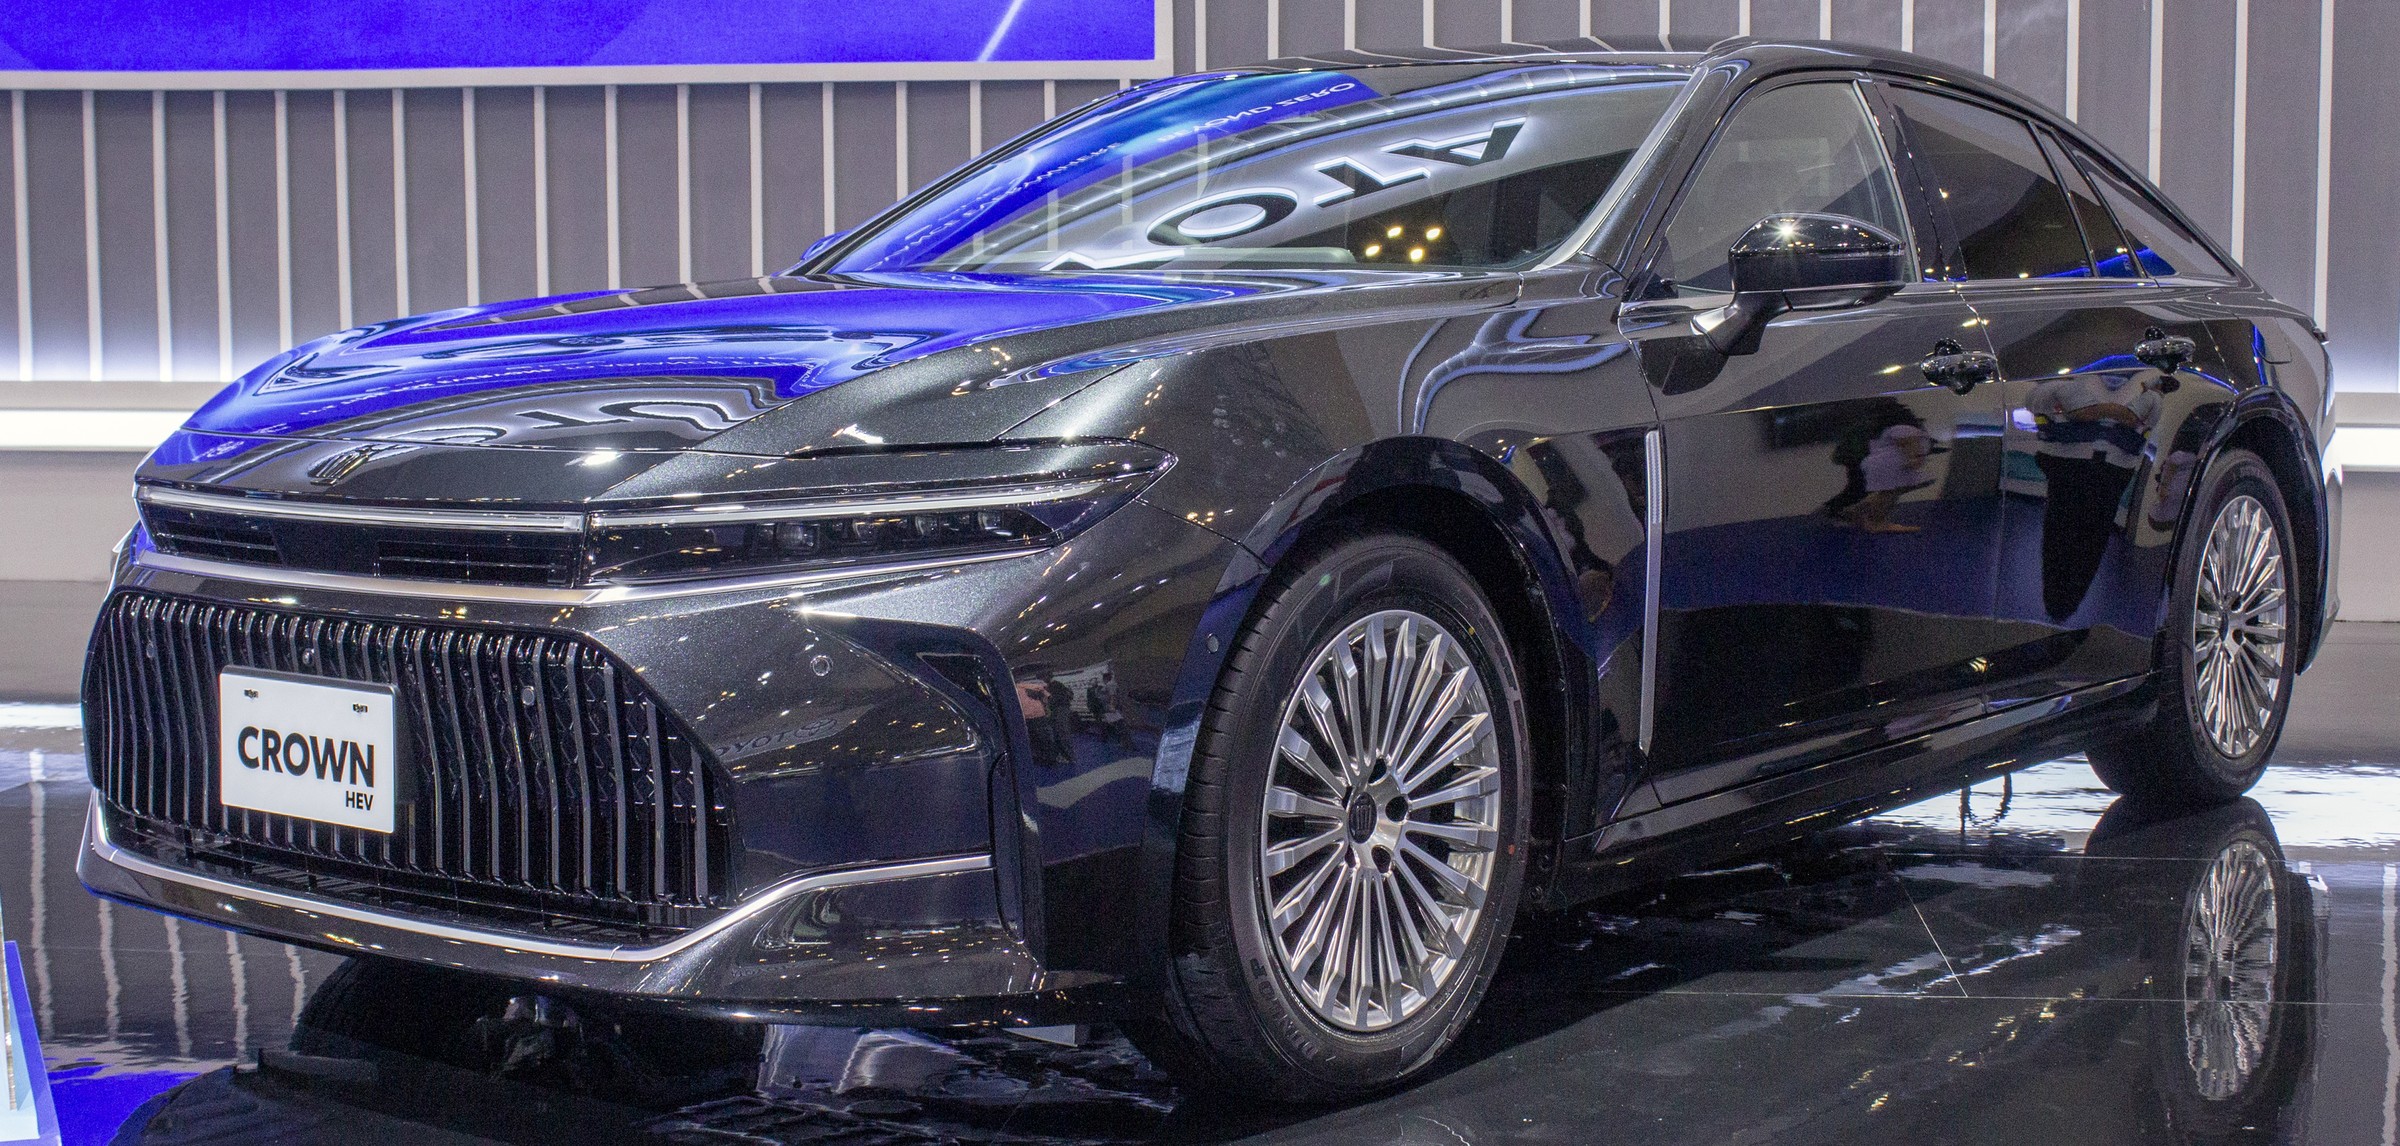
得する人:3〜5年ごとに新型車へ乗り換え、走行距離が月1,000km以内のユーザー
残クレが最も適しているのは、常に最新の安全装備と洗練されたデザインのクラウンに乗り続けたい法人役員や個人事業主、年間走行距離が1万km未満のエグゼクティブ層です。車両の売却手続きや中古車相場の急落リスクをトヨタディーラーに転嫁できるため、計画的な資金管理が可能になります。
損する人:1台を7年〜10年乗り潰す計画の人、年間走行距離1.5万km以上の長距離派
最終的に車両を買い取って長く乗り続ける予定の人が残クレを利用すると、通常の銀行マイカーローン(金利1.5%〜2.5%)に比べて金利総額で40万〜70万円も余計に支払うことになります。また、週末の長距離ドライブやゴルフ場通いで走行距離が制限(例:月1,500km)を超過すると、満了時に1kmあたり十数円の追加清算金が発生するため大損します。
残クレ満了時の3つの選択肢と最も賢い立ち回り方
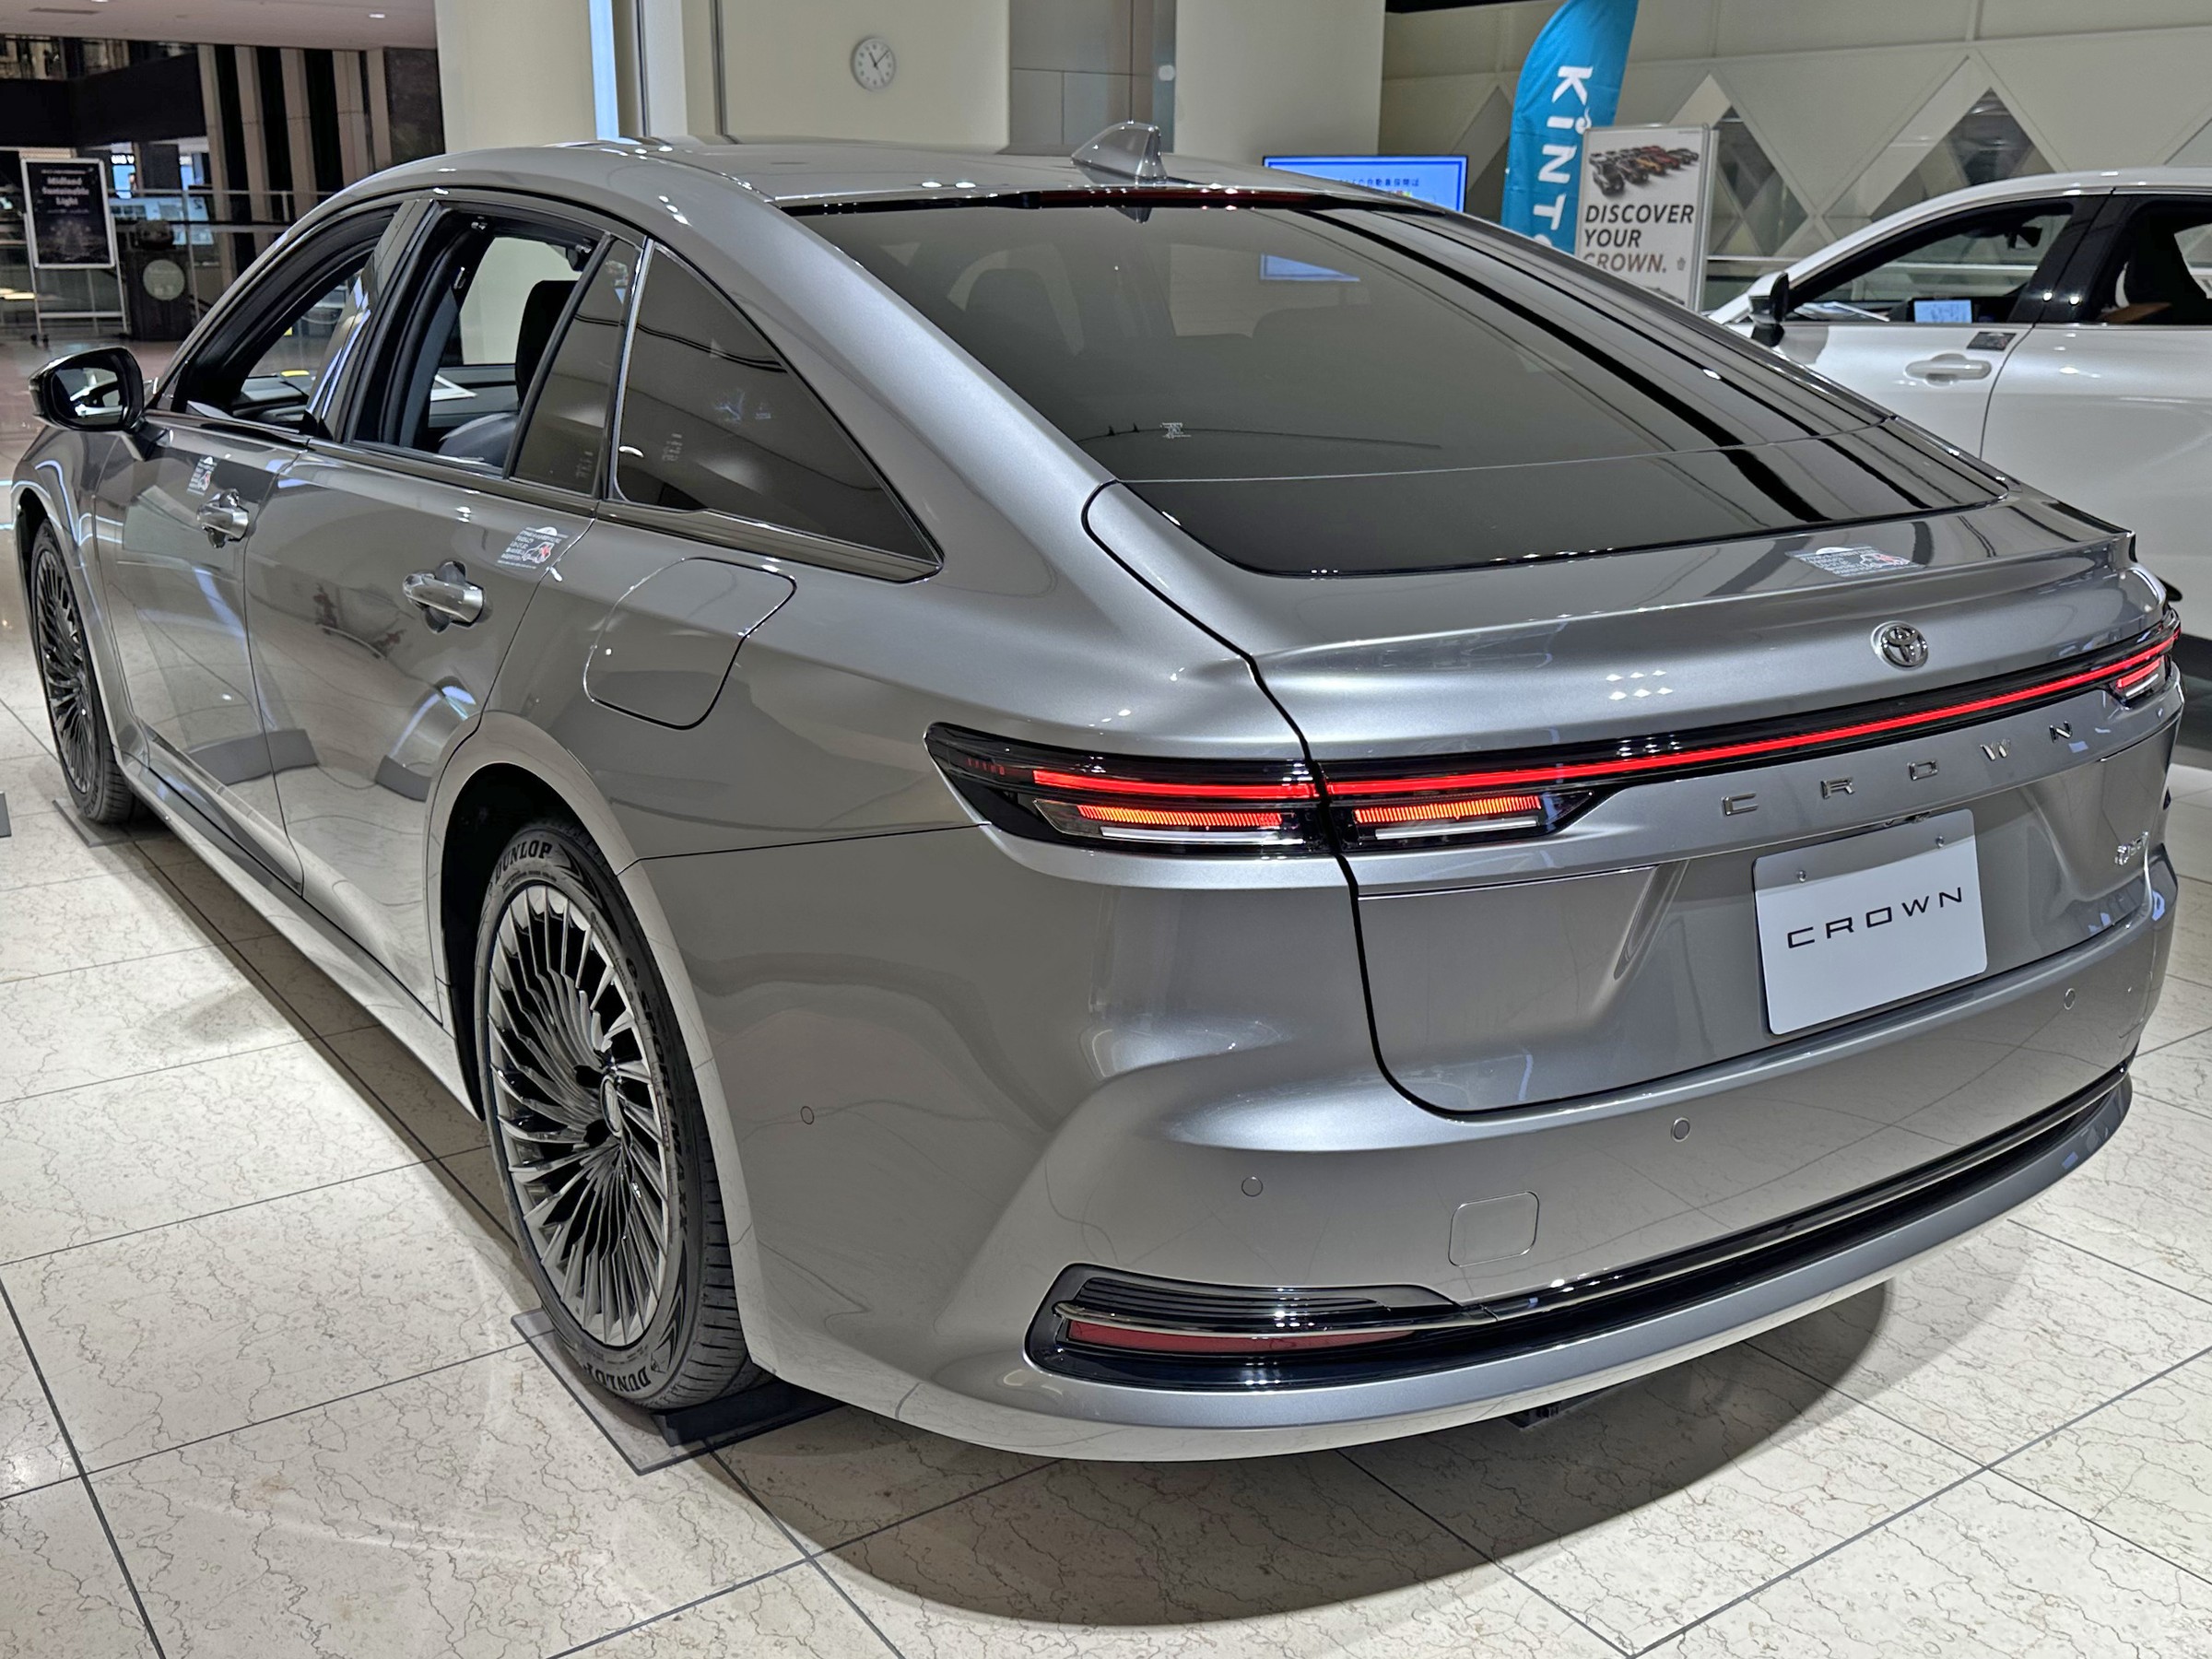
選択肢1:新車への乗り換え(残価保証で車両返却)
車両をディーラーに返却し、新たな新車へ乗り換える方法です。内外装に規定以上の傷や過走行がなければ残価は保証されますが、愛車の下取り差益(プラス査定)がなければ次の車の頭金はゼロから用意する必要があります。
選択肢2:買取専門店への売却で残価との「差額プラス分」を回収する裏ワザ
満了時にディーラーへそのまま返却するのではなく、必ず一般の買取専門店に査定を依頼してください。市場の中古車価格が高騰している場合、据置残価(例:380万円)を上回る420万円などで買い取ってもらえるケースがあります。この場合、残価を完済した上で手元に40万円の現金(次の頭金)が残ります。
新型クラウン(セダン)に関するよくある質問(FAQ)
Q. クラウン(セダン)の残クレ金利は引き下げ交渉できますか?
キャンペーン期間中(特別低金利1.9%〜2.9%)を狙うか、他社競合で優遇金利を引き出すことが可能です。
通常金利(4.5%〜5.9%)のまま契約せず、低金利キャンペーンの実施状況を必ず営業マンに確認してください。
Q. 残クレ契約中に事故で車をぶつけたらどうなりますか?
事故歴(修復歴)が付くと満了時の減点清算により追加の支払いが発生します。
万が一の全損事故や大きな修復歴に備え、「残価設定ローン対応型」の車両保険(特約)に必ず加入しておくべきです。
Q. 残クレの途中で車を売却・解約することは可能ですか?
残債一括清算を行うことでいつでも中途解約および売却が可能です。
買取店がローン残債を一括完済し、残った差額を受け取る形でスムーズに乗り換えることができます。
Q. 法人名義での残クレ利用は経費算入できますか?
月々の支払額や利息分を経費(リース料または減価償却費)として計上可能です。
税理士と相談の上、オペレーティングリースや銀行借入と比較して最も節税効果の高い調達方法を選択してください。
Q. 頭金ゼロ・ボーナス払いなしでも残クレは組めますか?
審査を通過すれば可能ですが、月々の支払額は10万円〜12万円程度まで上昇します。
金利負担を抑え、無理のない資金計画を維持するためには最低でも乗り出し総額の20%〜30%の頭金を推奨します。
トヨタディーラーの下取り査定額だけで満足せず、WEB一括査定で複数社の買取額を競わせることで、数十万円の上乗せ額を確実に獲得できます。