新型GR86を残クレ(残価設定型プラン)で購入する損得勘定を徹底試算。3年・5年の実質残価率(55%〜45%)、月々支払額シミュレーション、金利手数料の総額、走行距離制限や改造・サーキット走行時の注意点を解説。
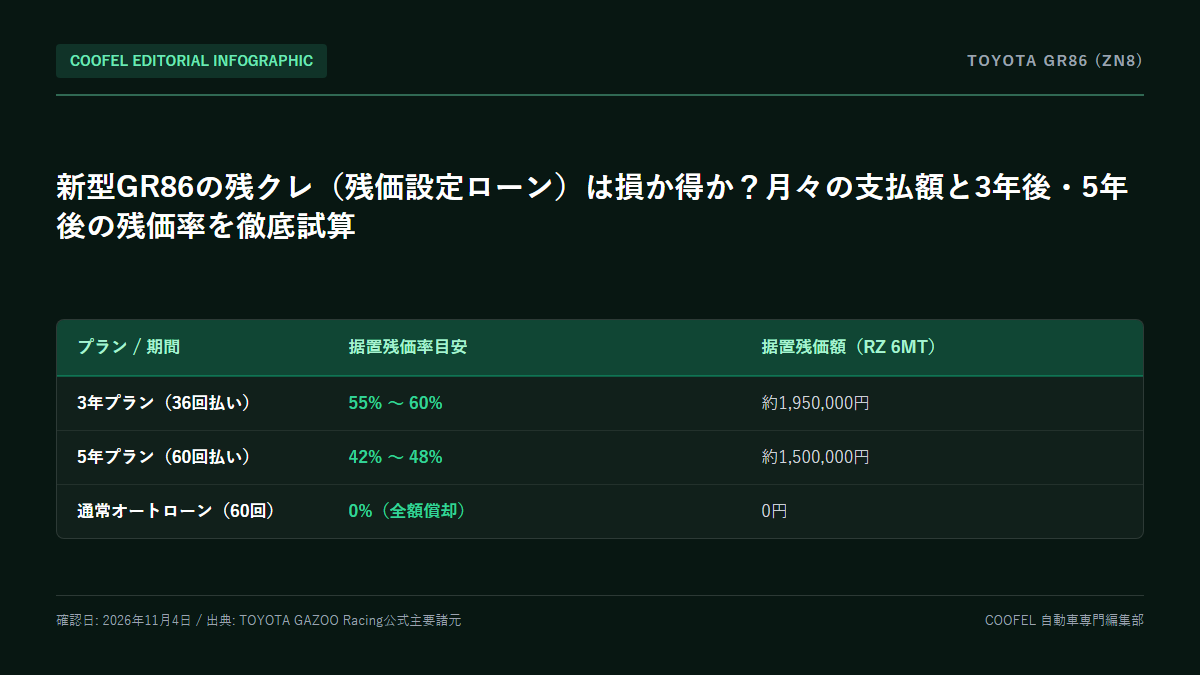
| プラン / 期間 | 据置残価率目安 | 据置残価額(RZ 6MT) |
|---|---|---|
| 3年プラン(36回払い) | 55% 〜 60% | 約1,950,000円 |
| 5年プラン(60回払い) | 42% 〜 48% | 約1,500,000円 |
| 通常オートローン(60回) | 0%(全額償却) | 0円 |
トヨタ残クレ(残価設定型プラン)の仕組みとGR86の高残価率
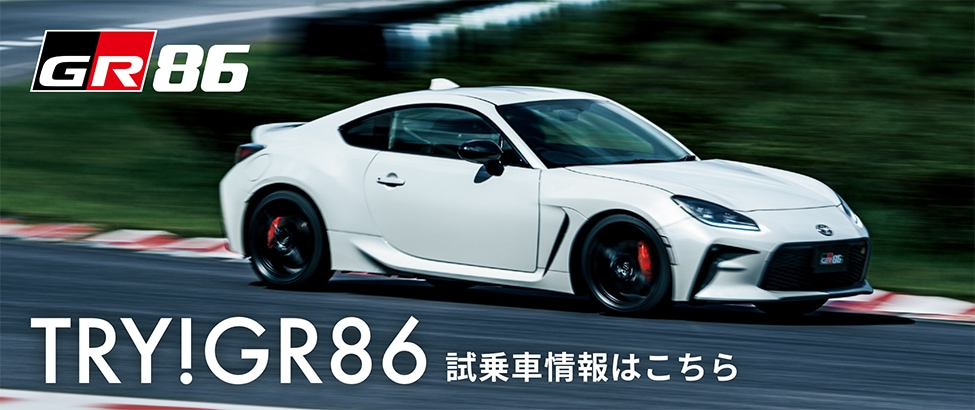
新型GR86は、車重1,270kgの軽量FRレイアウトに2.4L水平対向自然吸気エンジンを搭載した、現代における最後のピュアスポーツカーです。選ぶならリセールと走りの純度を兼ね備えた「RZ 6MT」一択です。
3年で最大60%!スポーツカーならではの異常な残価設定の恩恵
GR86は国内外で圧倒的な中古需要があるため、残価率が極めて高く設定されており、月々の返済額を大幅に抑えることができます。
残クレの実質年率(通常3.9%〜4.9%)と利息計算の仕組み
据え置いた最終回残価に対しても完済時まで利息が発生するため、一括払いや低金利銀行ローンよりも利息総額は高くなります。
最終回の選択肢:乗り換え・返却・一括買い取り・再クレジット
3年または5年後にライフステージが変化しても、新車への乗り換えや車両返却をスムーズに選択できる身軽さがあります。
数字で見る残クレの損得勘定:通常ローンとのリアル比較
日常の乗り心地は硬質でロードノイズも大きめです。快適性を期待するファミリーユースには向きません。スポーツ走行のダイレクト感と引き換えであることを理解した上で選択してください。
月々の手元キャッシュを残しながら憧れのRZに乗れるメリット
通常ローンでは月々約6万円の返済が必要ですが、残クレなら約3万円台に圧縮でき、可処分所得を維持できます。
5年乗って乗り潰すなら「銀行マイカーローン」が圧倒的にお得
年1.5%〜2.0%の地方銀行マイカーローンを利用すれば、利息負担を20万円以上削減できるため、長期保有派には残クレは不向きです。
過走行(月1,000km超)ドライバーに潜む追加精算金の罠
月間走行距離制限(1,000kmまたは1,500km)を超えると、返却時に1kmあたり5円〜10円のペナルティが課されます。
スポーツカー乗りが残クレを利用する際の必須注意点
改造・チューニングは「純正戻し」ができるパーツに限定すべし
車高調やホイール、マフラー等は純正部品を保管しておき、返却前にノーマルに戻すことが査定減点を防ぐ鉄則です。
サーキット走行での万が一に備える車両保険(新車特約)の加入
自爆事故やサーキット外でのクラッシュに備え、全損時に新車価格が満額補償される特約への加入が不可欠です。
返却時にディーラーへ渡さず「一括査定で売却」して差額を現金化する技
市場価格が残価設定額を数十万円上回るケースが多いため、ディーラー返却ではなく買取店売却で手元にお金を残すのがプロの常套手段です。
よくある質問(FAQ)
3年で約55%〜60%、5年で約42%〜48%と、一般的な乗用車(40〜50%)に比べて高残価率が設定されています。
頭金50万円・ボーナス年10万円加算の場合、上位のRZ 6MTでも月々約2.8万〜3.3万円程度で乗ることができます。
原則として返却時に純正状態に戻せる範囲のカスタマイズに限られます。ボディ加工や過度なチューニングは査定減点対象となります。
サーキットでの事故損害は全額自己負担となり、返却時に多額の精算金が発生します。サーキット走行メインなら通常ローン推奨です。
はい、中古車相場が残価を上回っていれば、買取店に売却して残債を一括清算し、差額(十数万〜数十万円)を手元に残すことが可能です。
損しないための購入前最終チェックリスト
- グレード選びはリセールと装備充実度を考慮し、最上位の「RZ(6MT)」を最優先に検討する
- 乗り心地の硬さとロードノイズを試乗で家族と一緒に確認し、許容できるか確かめる
- サーキット走行を予定している場合は、ザックスダンパーやブレンボブレーキ等の工場OPを忘れずに選択する
- トヨタディーラーへの下取り提示額に即決せず、必ずWEB一括査定で客観的な最高買取額を確定させる
新型GR86の総合諸元、値引き相場、リアル見積もり、乗り心地検証、ライバル対決など、購入検討に直結する深掘り解説記事を公開しています。