「総額700万円超のレクサスESを手に入れたいが、現金一括での支払いは手元資金を減らしすぎて不安だ」「レクサスの残価設定ローン(スマートバリュープラン)を使うと月々の支払いはいくらになるのか?本当に得なのか?」――高級プレミアムサルーンの購入者の半数以上が利用していると言われる残価設定型プラン。新型ESの高いリセールバリューを背景に据えれば、月々手頃な支払額で優雅なレクサスオーナーライフを実現できます。本稿では、3年・5年の残価率のリアルな設定値と、頭金・ボーナス別の月々支払額、そして満期時の注意点を包み隠さず検証します。
30秒でわかる新型レクサスESの残価率&月々支払額シミュレーション
| プラン期間 | 設定残価率 | 据置残価額(目安) | 頭金150万円時の月々支払額 | 満期時の精算選択肢 |
|---|---|---|---|---|
| 3年(36回払い) | 約52%〜55% | 約340万〜390万円 | 約45,000円〜58,000円 | 新車乗換 / 車両返却 / 残価一括清算 / 再分割 |
| 5年(60回払い) | 約35%〜38% | 約230万〜270万円 | 約58,000円〜72,000円 | 新車乗換 / 車両返却 / 残価一括清算 / 再分割 |
1. レクサス残価設定プラン(スマートバリュープラン)の仕組みと残価率の現実
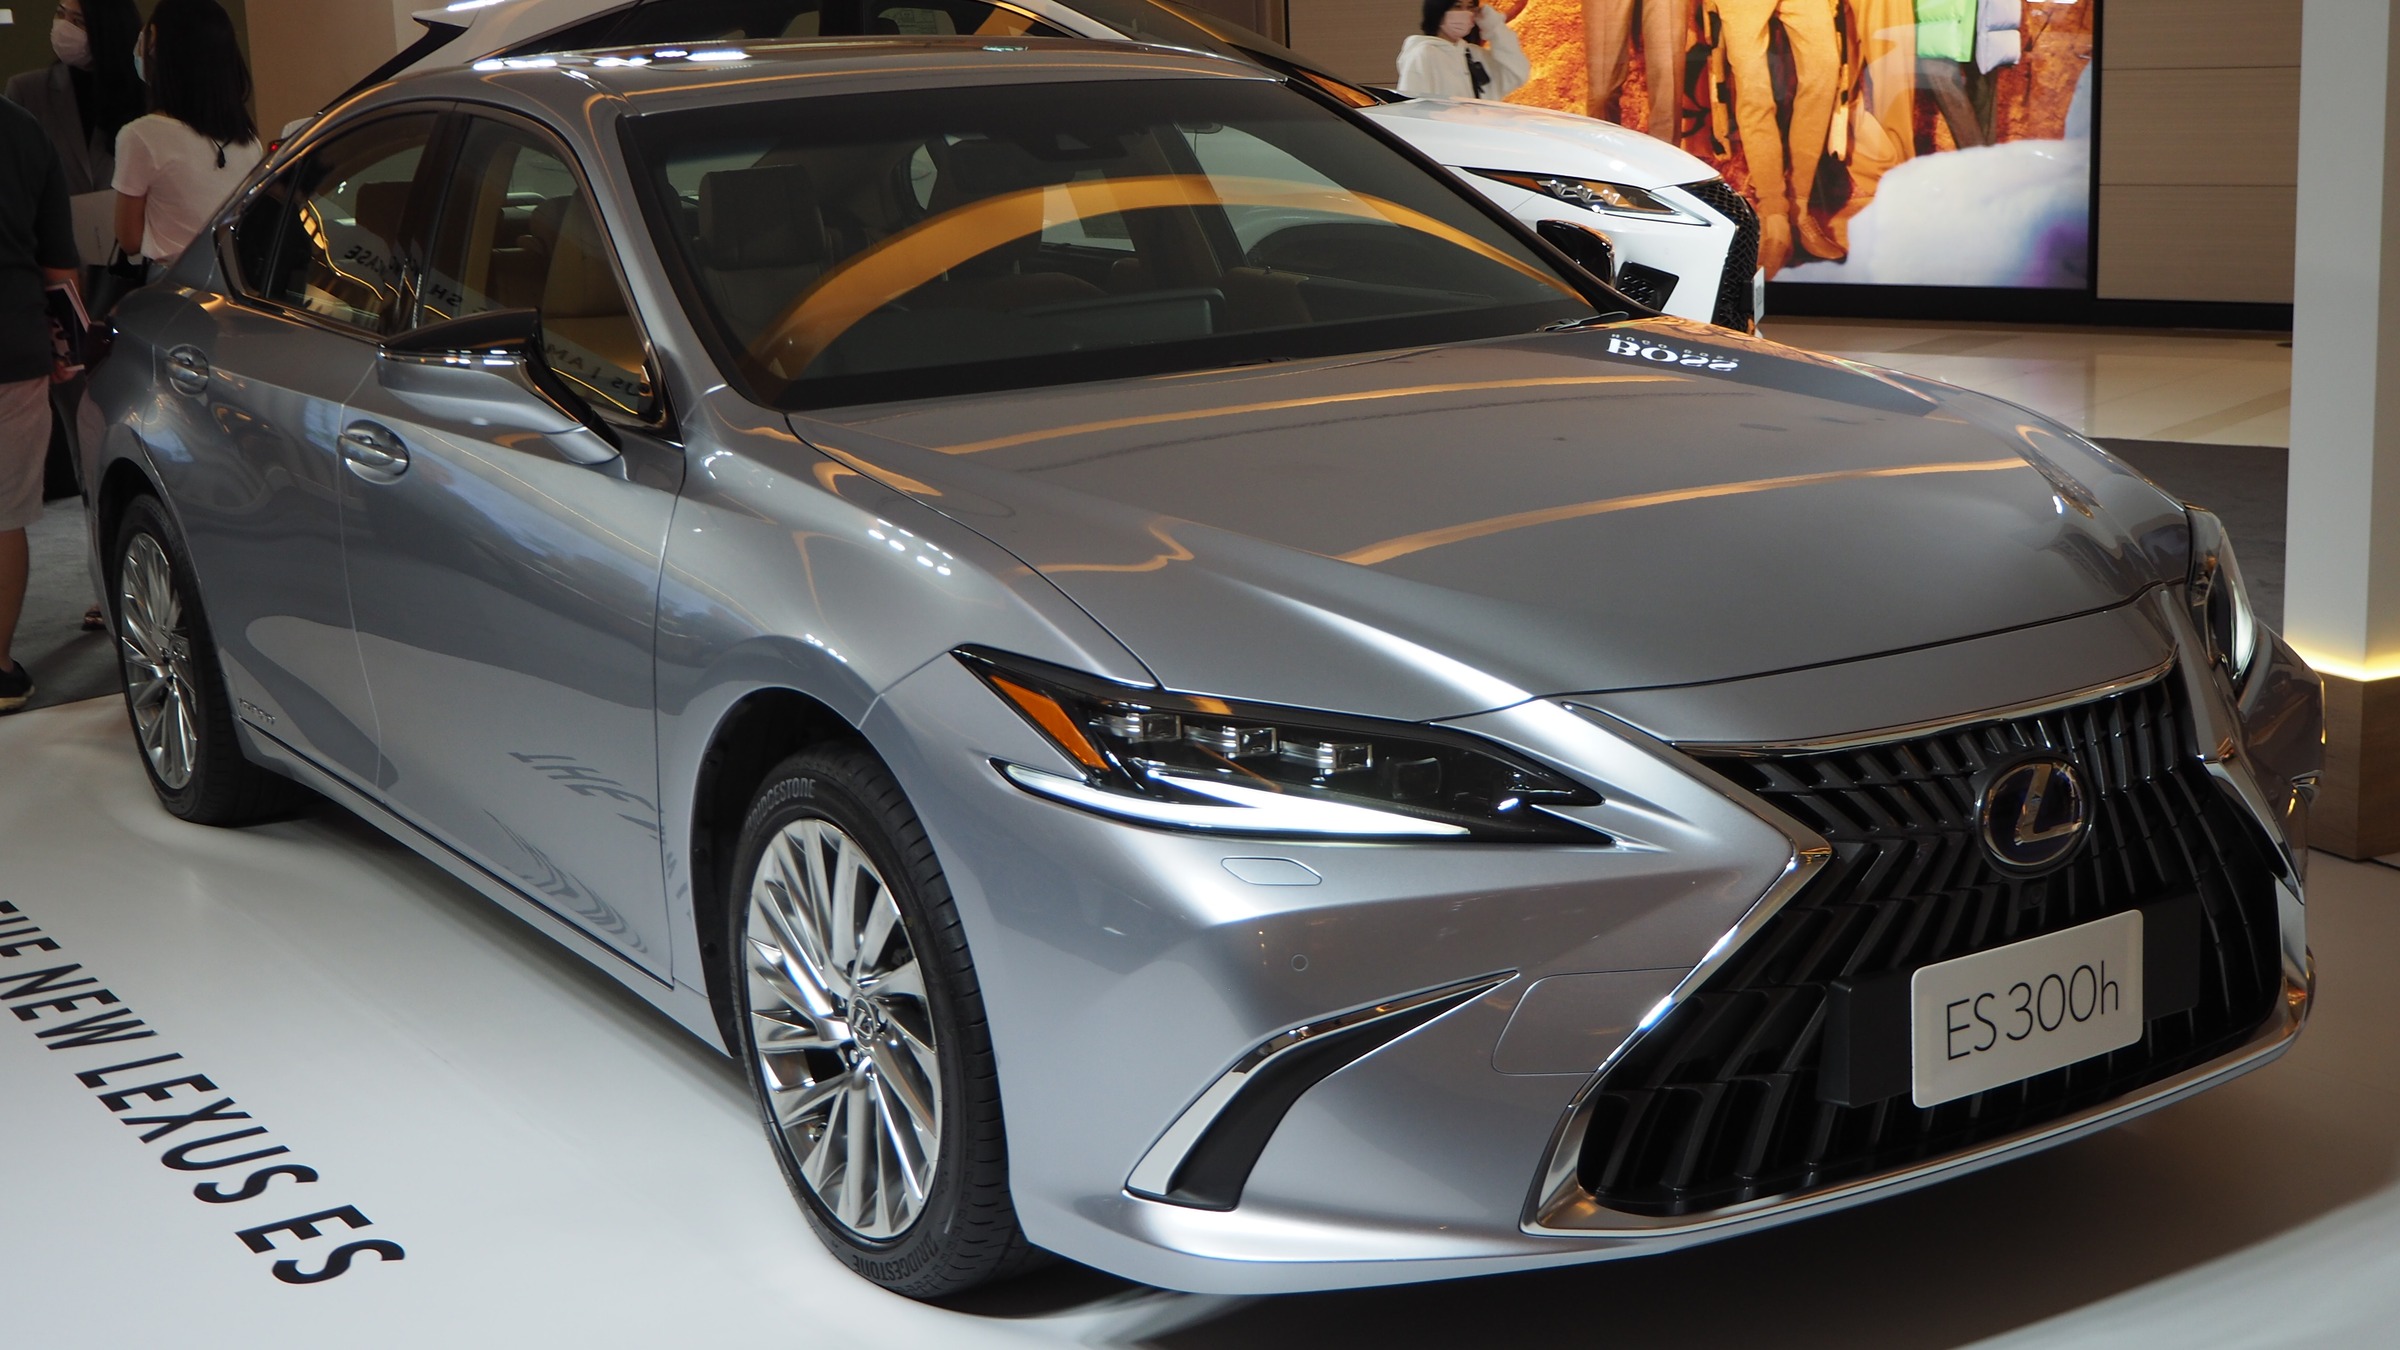
レクサスの残価設定プランは「スマートバリュープラン」と呼ばれ、車両本体価格の一部を最終回の支払いに据え置くことで、月々の負担を大幅に軽減する金融商品です。
(1)ES300hの残価率がセダンの中でも高水準を保てる理由
一般的にセダンはSUVやミニバンと比較してリセール残価率が低迷しやすい傾向にありますが、ES300hは北米・アジア等のグローバル市場での圧倒的人気と、高い信頼性・低燃費(レギュラーガソリン対応)から、国産セダン屈指の残価率(3年で約52〜55%)が保証・設定されています。
(2)レクサスファイナンシャルの実質年率(金利)と利息負担の構造
レクサスの標準ローン金利は年4.1%〜4.5%前後で設定されている店舗が多く、据置残価に対しても金利が発生する点には注意が必要です。700万円の融資を組んだ場合、3年間で約40万〜50万円の金利手数料が発生するため、金利を含めた総返済額のシミュレーションが不可欠です。
2. 頭金・ボーナス別!月々支払額のリアルシミュレーション
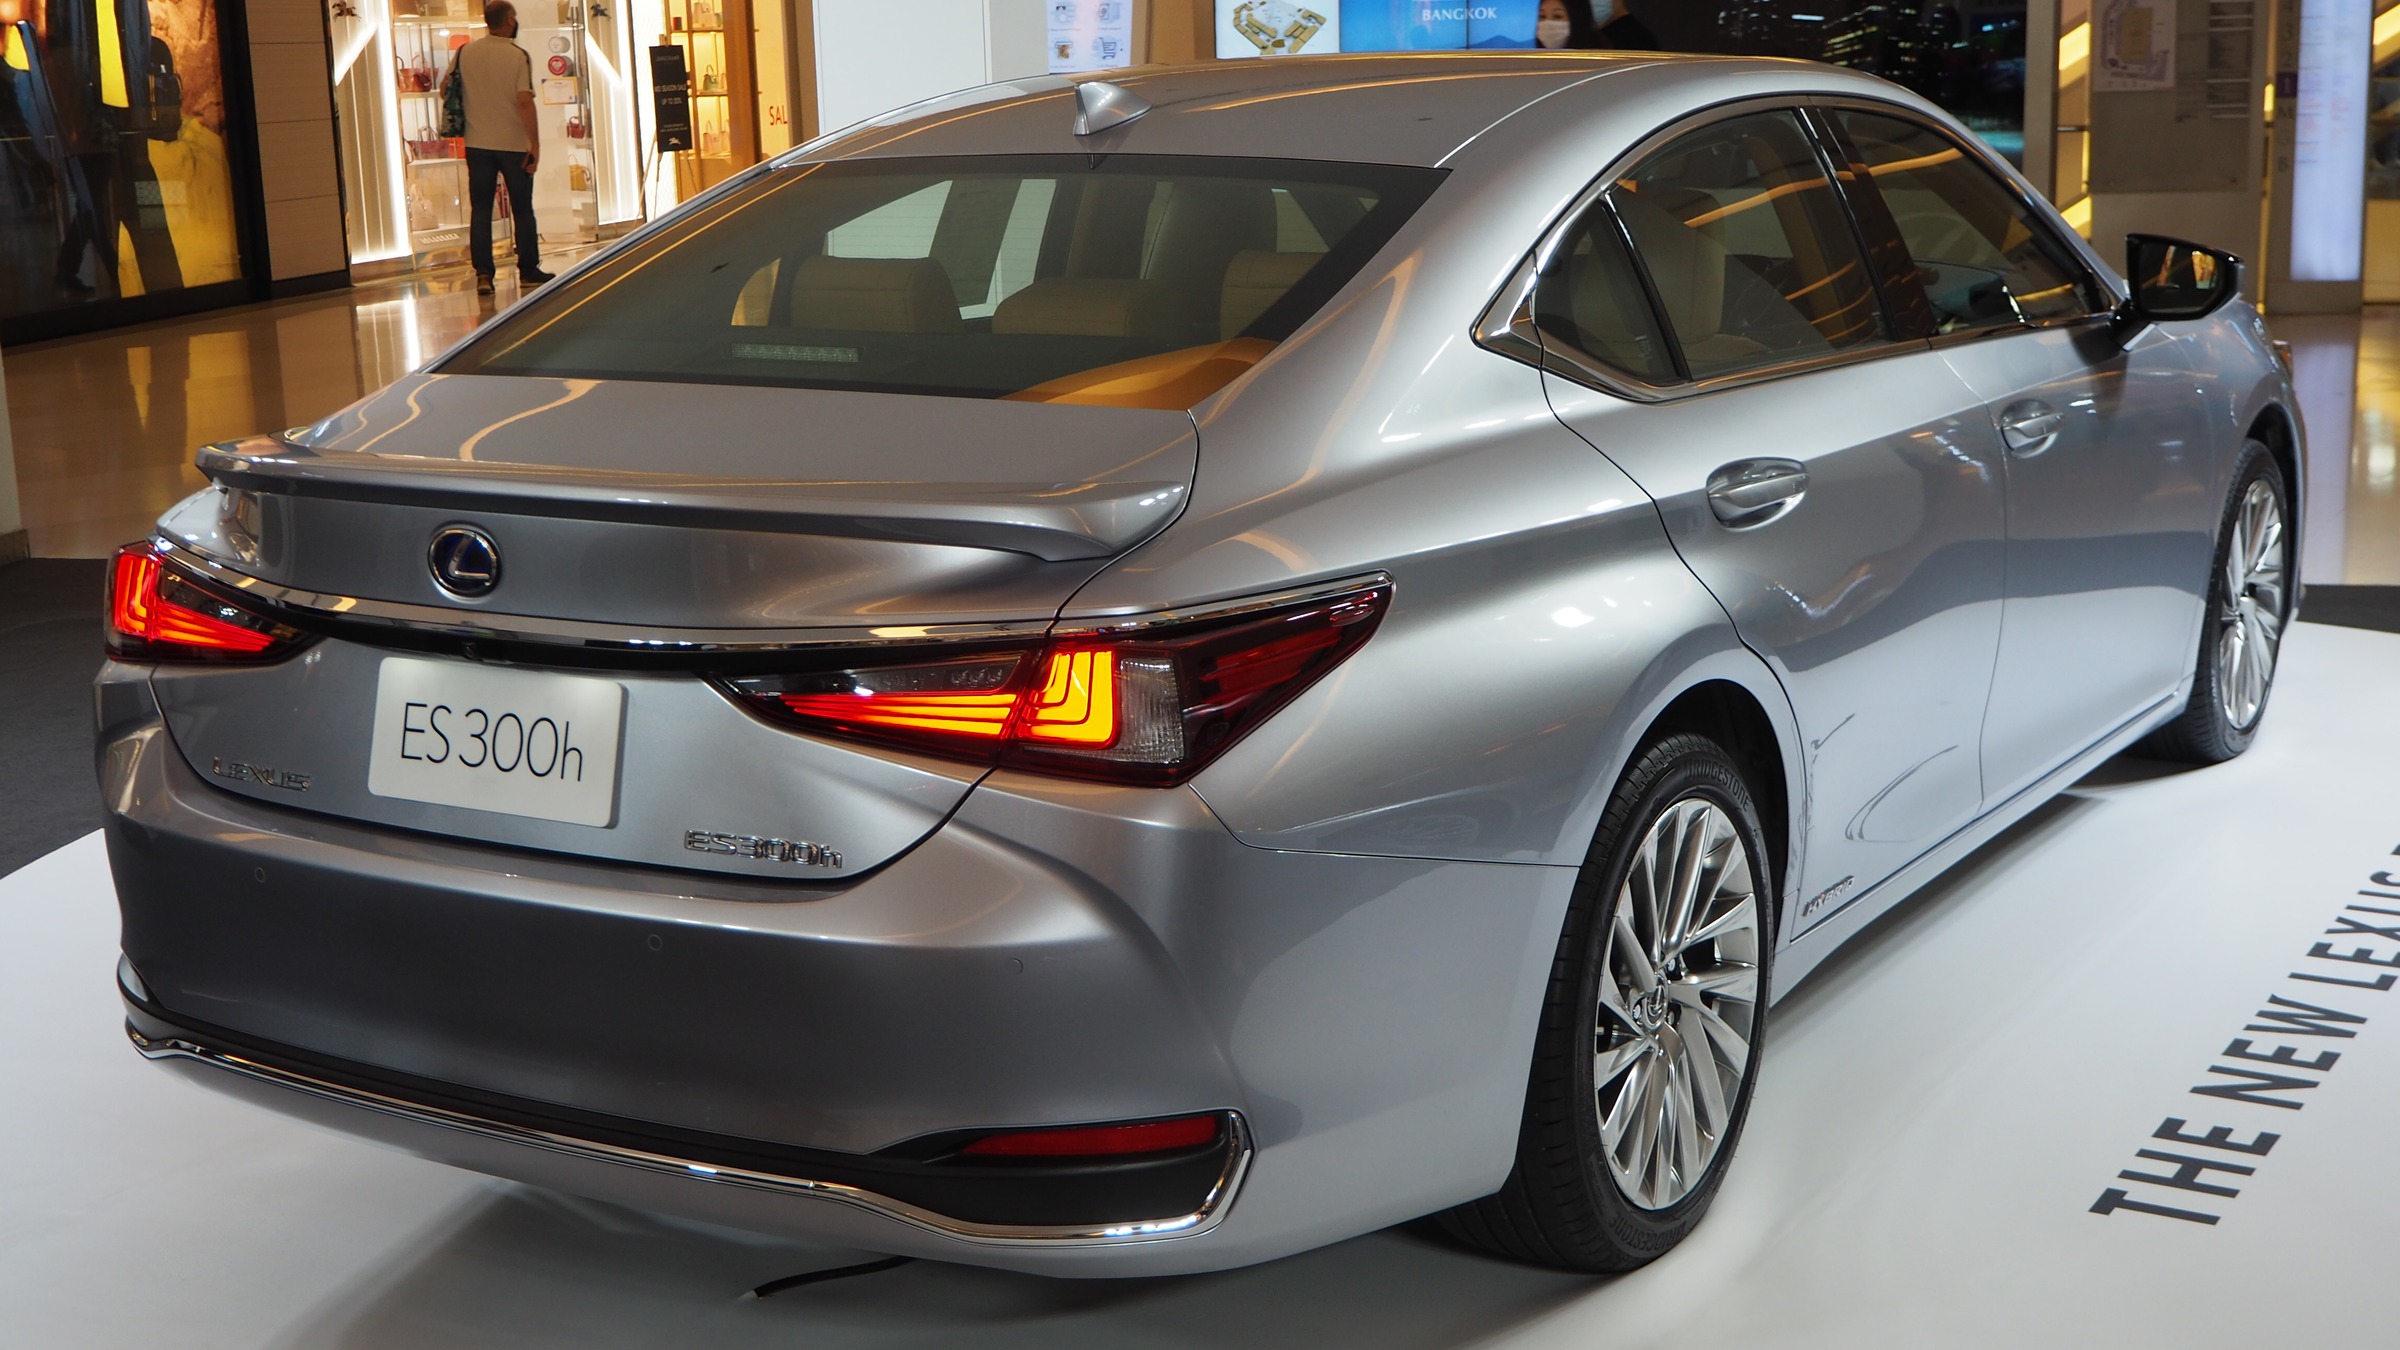
売れ筋の「ES300h F SPORT」(総額約720万円)をベースに、現実的な資金計画シミュレーションを作成しました。
(1)3年プラン:頭金200万円・ボーナス10万円の場合
据置残価を約380万円(約53%)に設定。借入元金は実質約140万円+金利となり、月々の支払額は約35,000円〜39,000円前後に収まります。手元に現金を残しながら、3年ごとに最新のレクサスへ乗り換えたいエグゼクティブ層に最も選ばれている構成です。
(2)5年プラン:頭金100万円・ボーナスなしの場合
据置残価を約260万円(約36%)に設定。借入元金は約360万円となり、月々均等支払額は約68,000円〜73,000円。ボーナス併用を行わなくても、一般的な世帯年収で十分に手が届く返済設計が可能です。
3. 残価設定ローンで失敗しないための注意点とリスク管理
残価設定ローンはメリットばかりではありません。契約終了時にトラブルとならないための防衛知識を身につけておきましょう。
(1)走行距離制限と内外装の傷による減点リスク
スマートバリュープランには月間1,000kmまたは1,500kmの走行距離制限が設けられています。規定距離をオーバーした場合、1kmあたり数円〜数十円のペナルティが発生するほか、目立つ擦り傷や板金履歴がある場合は満期精算時に追加精算を求められるリスクがあります。
(2)満期時はレクサス店返却よりも買取店への一括売却を検討すべき理由
満期時に「車両を返却して新車に乗り換える」場合でも、ディーラーへそのまま返す前に一般の買取店で査定を取るのが賢明です。市場相場が据置残価を上回っていれば、買取店に売却して差額(20万〜50万円)を現金として手元に残し、次の頭金に回すことができます。
新型レクサスESの残価ローンに関するよくある質問(FAQ)
Q1. 残価設定ローンの審査は厳しいですか?
トヨタファイナンス(レクサスファイナンシャルサービス)の審査基準は、年収・勤続年数・信用情報に基づきます。据置残価がある分、通常のフルローンよりも月々の返済比率が下がるため、審査には通りやすい傾向があります。
Q2. 契約途中で解約して売却することはできますか?
可能です。途中解約時の残債(未払元金+早期完済手数料)を一括清算すれば、いつでも自由に売却や乗り換えができます。
Q3. 残価設定プラン満期後にそのまま乗り続けることはできますか?
据置残価を一括で支払うか、残価分を再分割ローン(通常金利)に組み直すことで、愛車として乗り続けることができます。
Q4. 個人事業主や法人の経費算入には残価ローンとリースどちらが良いですか?
法人の場合、月々の支払額を全額経費処理しやすいレクサス公式カーリース(KINTOやレクサスリース)も有力な選択肢です。残価ローンは減価償却と支払利息の按分処理が必要になります。
Q5. 事故で修復歴がついた場合、残価保証はどうなりますか?
フレームに及ぶ修復歴がついた場合、残価保証は無効となり、満期時に減額査定分の差額(数十万〜百万円規模)を一括精算する必要があります。車両保険(新車特約や免責ゼロ特約)への加入が強く推奨されます。