「総額1,600万円のレクサスLCを、手元資金を減らさずに手に入れる賢い返済プランはあるのか?」「残価設定ローン(スマートバリュープラン)を使うと月々の支払いはいくらになるのか?満期時の残価割れリスクはないのか?」――スーパーカー並みのプロポーションを誇るLCを手軽に保有する手段として、購入者の大半が活用している残価設定プラン。据置残価額の大きさを活かした月々返済シミュレーションと、満期時の精算リスクをゼロにする売却テクニックを徹底検証します。
30秒でわかる新型レクサスLCの残価率&月々支払額目安
| プラン期間 | 設定残価率目安 | 据置残価額(目安) | 頭金350万円時の月々支払額 | 満期時の選択肢 |
|---|---|---|---|---|
| 3年(36回払い) | 約55%〜60% | 約850万〜950万円 | 約78,000円〜98,000円 | 新車乗換 / 車両返却 / 残価一括清算 / 再分割 |
| 5年(60回払い) | 約38%〜43% | 約580万〜680万円 | 約115,000円〜138,000円 | 新車乗換 / 車両返却 / 残価一括清算 / 再分割 |
1. レクサススマートバリュープランの仕組みとLC特有の残価設定
車両本体価格の約6割を3年後の最終回支払いに据え置くことで、月々の返済負担を劇的に圧縮する金融商品です。
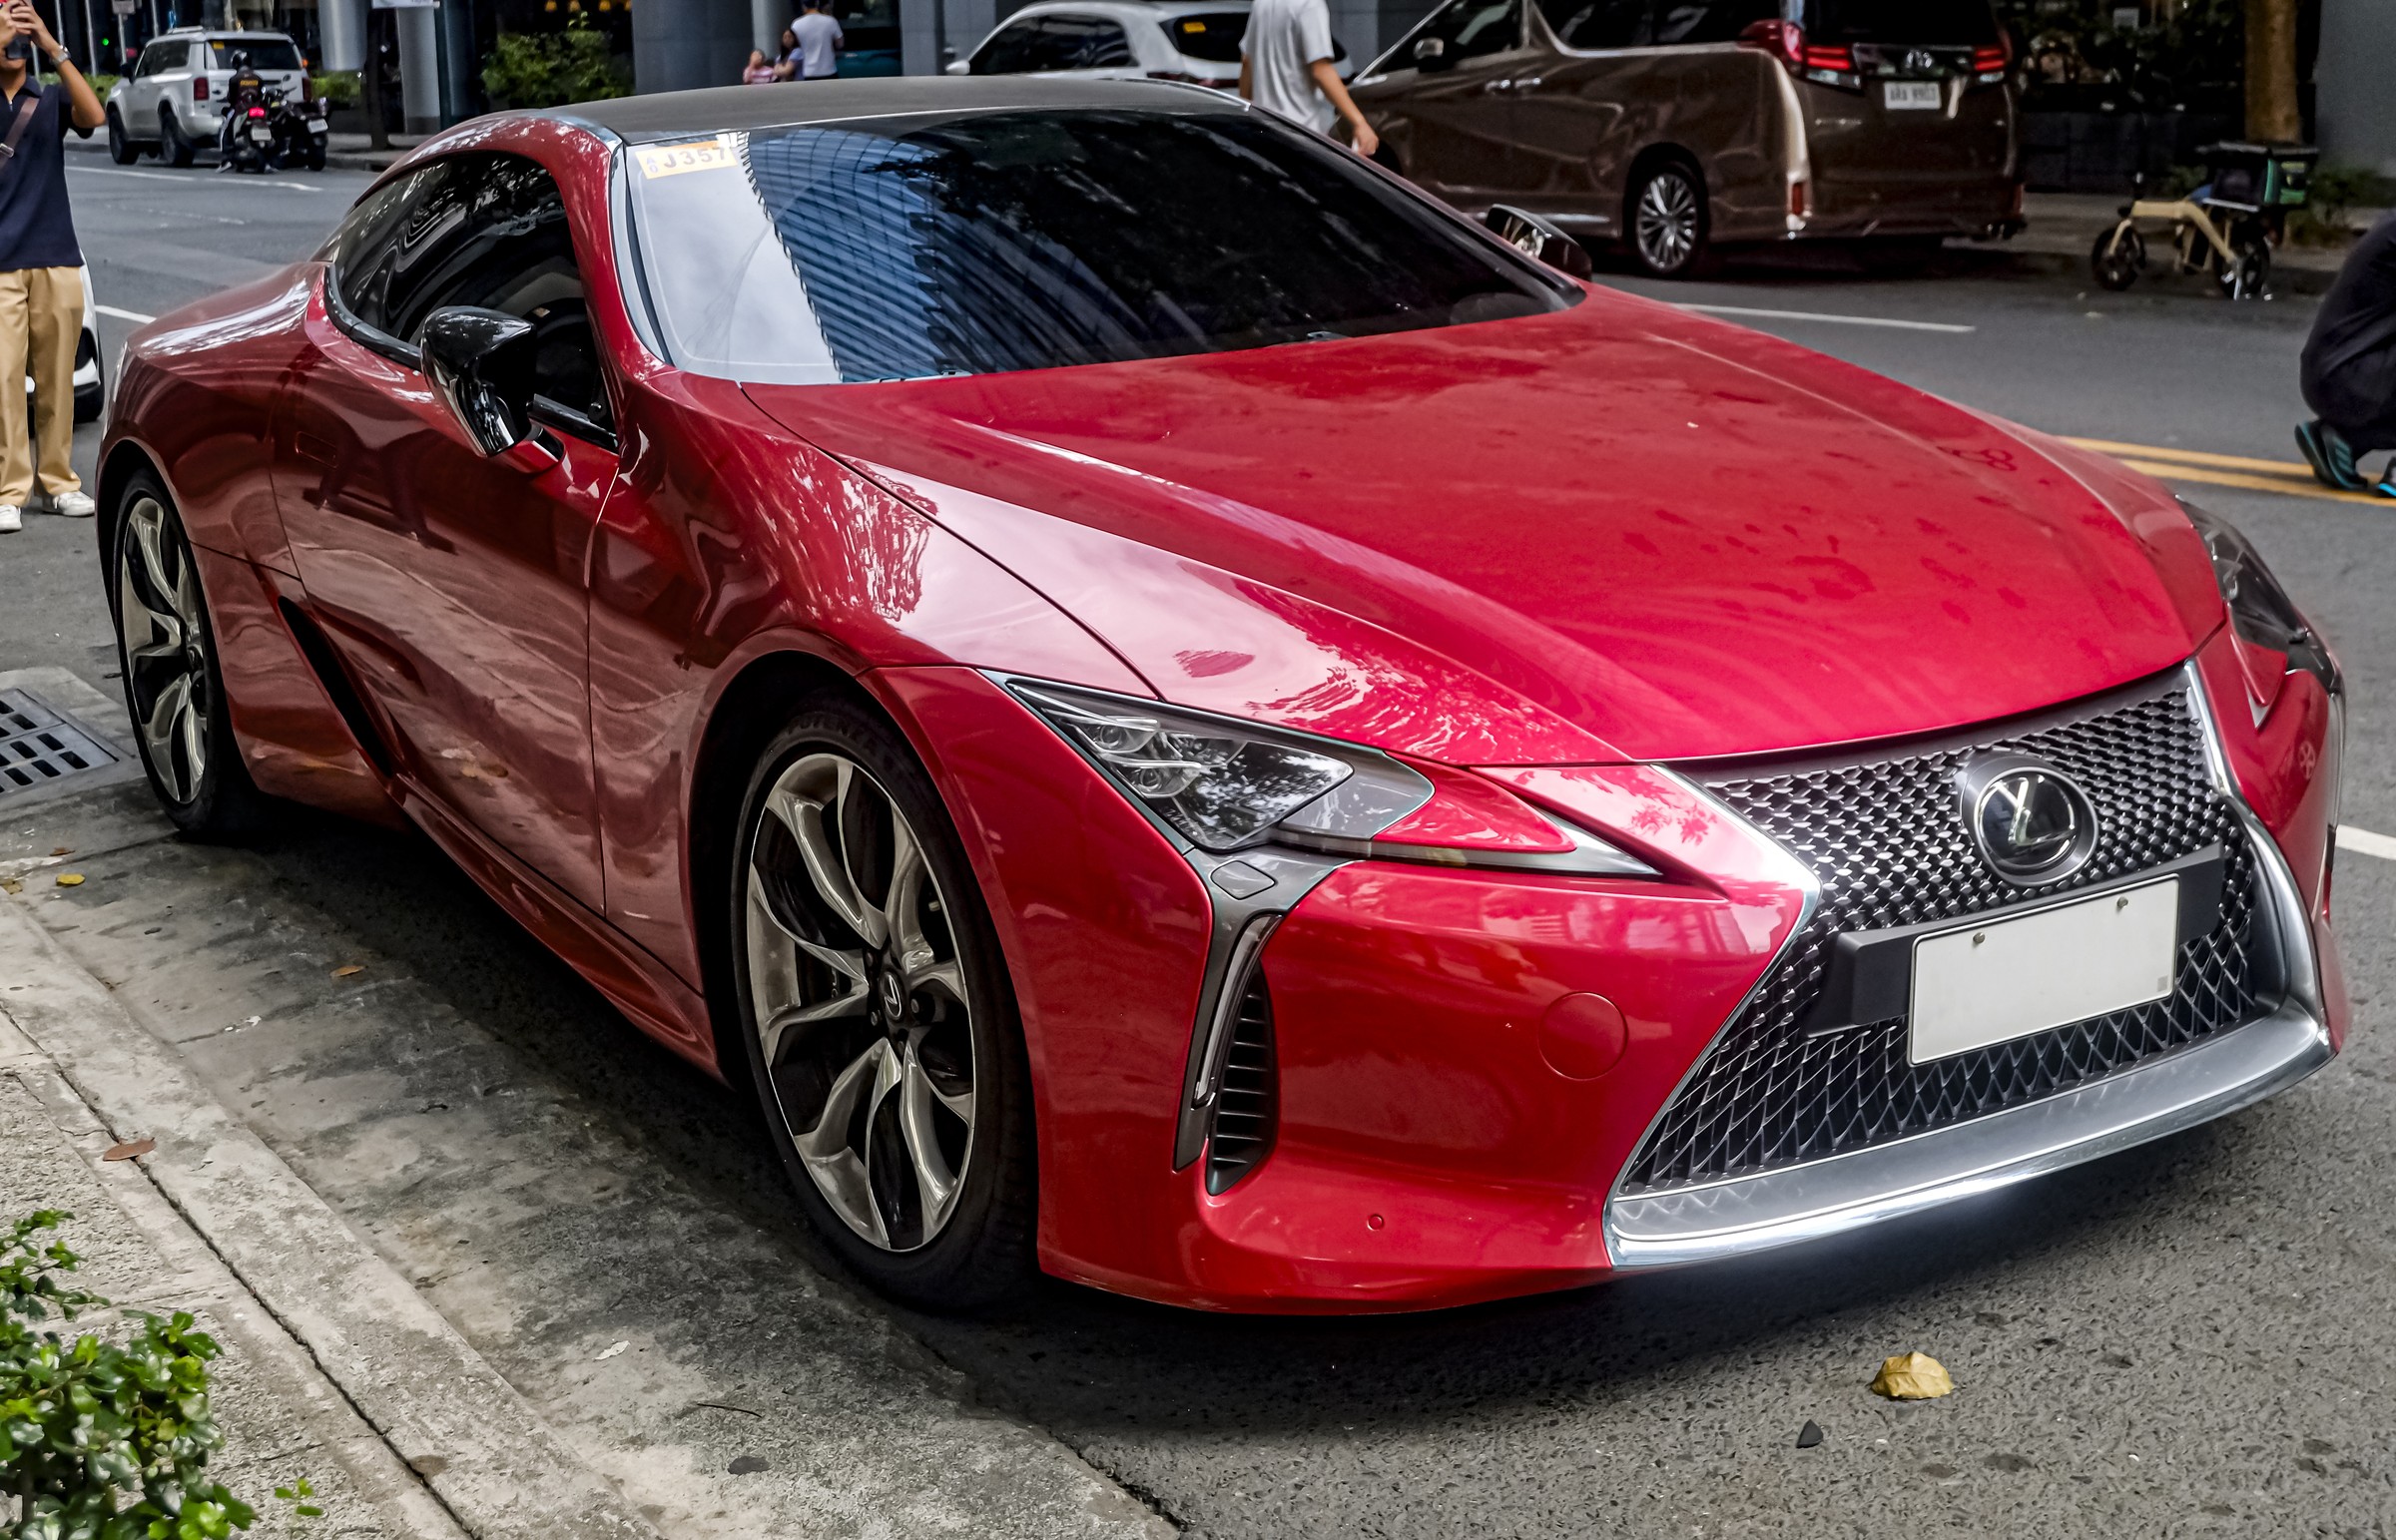
(1)クーペでありながら3年残価率約55〜60%の高水準を保てる理由
一般的な輸入クーペは3年後の残価率が40%前後に落ち込みますが、LC500は「絶滅危惧種のV8自然吸気エンジン」としての世界的な希少性と高い耐久性から、国産スポーツ屈指の高残価率が設定されています。
(2)据置残価に対しても金利が発生する利息負担の構造
注意すべきは、据え置いた800万〜900万円の残価に対しても年利(約4.1%〜4.5%)が発生し続ける点です。3年間で支払う金利総額は約100万〜130万円に達するため、金利を含めた総返済額のシミュレーションが不可欠です。
2. 頭金・ボーナス別!月々返済額のリアルシミュレーション
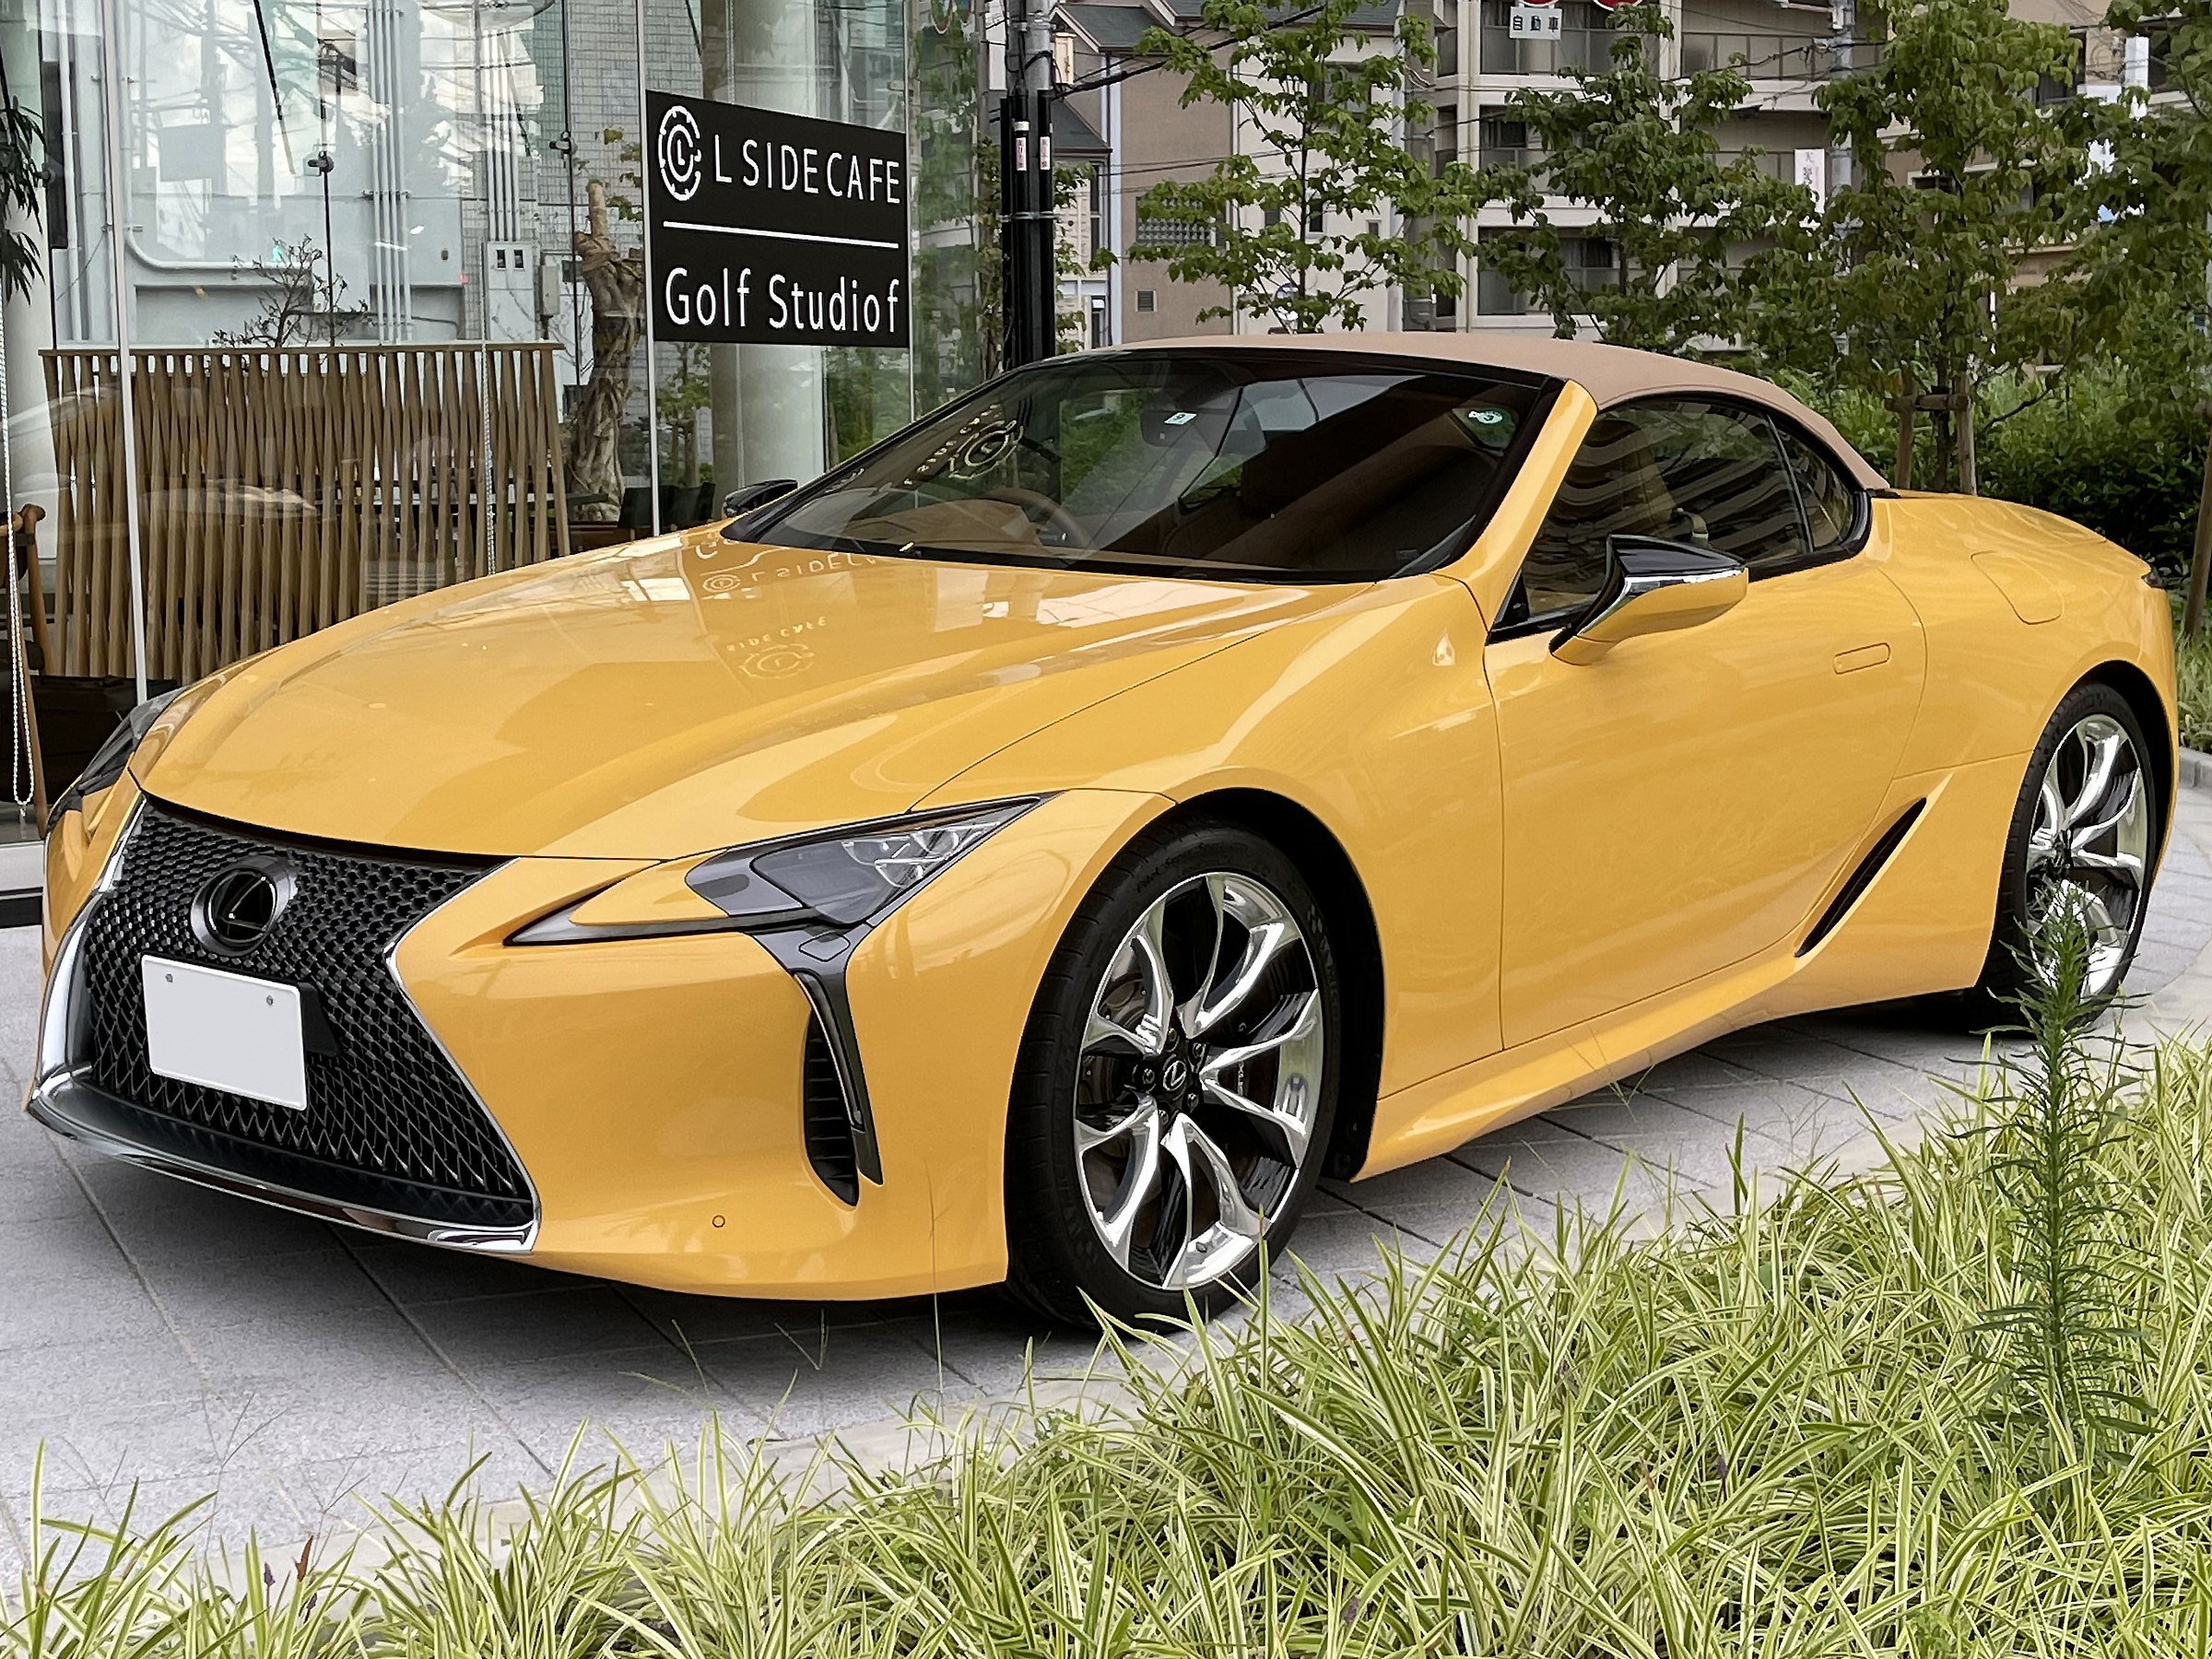
人気グレード「LC500 S package」(総額約1,650万円)をベースに試算しました。
(1)3年プラン:頭金400万円・ボーナス15万円の場合
据置残価を約920万円(約56%)に設定。借入元金は約330万円+金利となり、月々の支払額は約68,000円〜75,000円前後に収まります。手元資金を温存しながら3年ごとに最新モデルへ乗り換えたいオーナーに最も選ばれている構成です。
(2)5年プラン:頭金200万円・ボーナスなしの場合
据置残価を約640万円(約39%)に設定。借入元金は約810万円となり、月々均等支払額は約128,000円〜138,000円。ボーナス併用を行わなくても、安定した月額コストで長期保有が可能です。
3. 残価割れリスクを防ぐための満期売却防衛策
高額スポーツカーの残価ローンで失敗しないための実践ノウハウを整理します。
(1)走行距離制限(月間1,000km)と内外装の飛び石傷
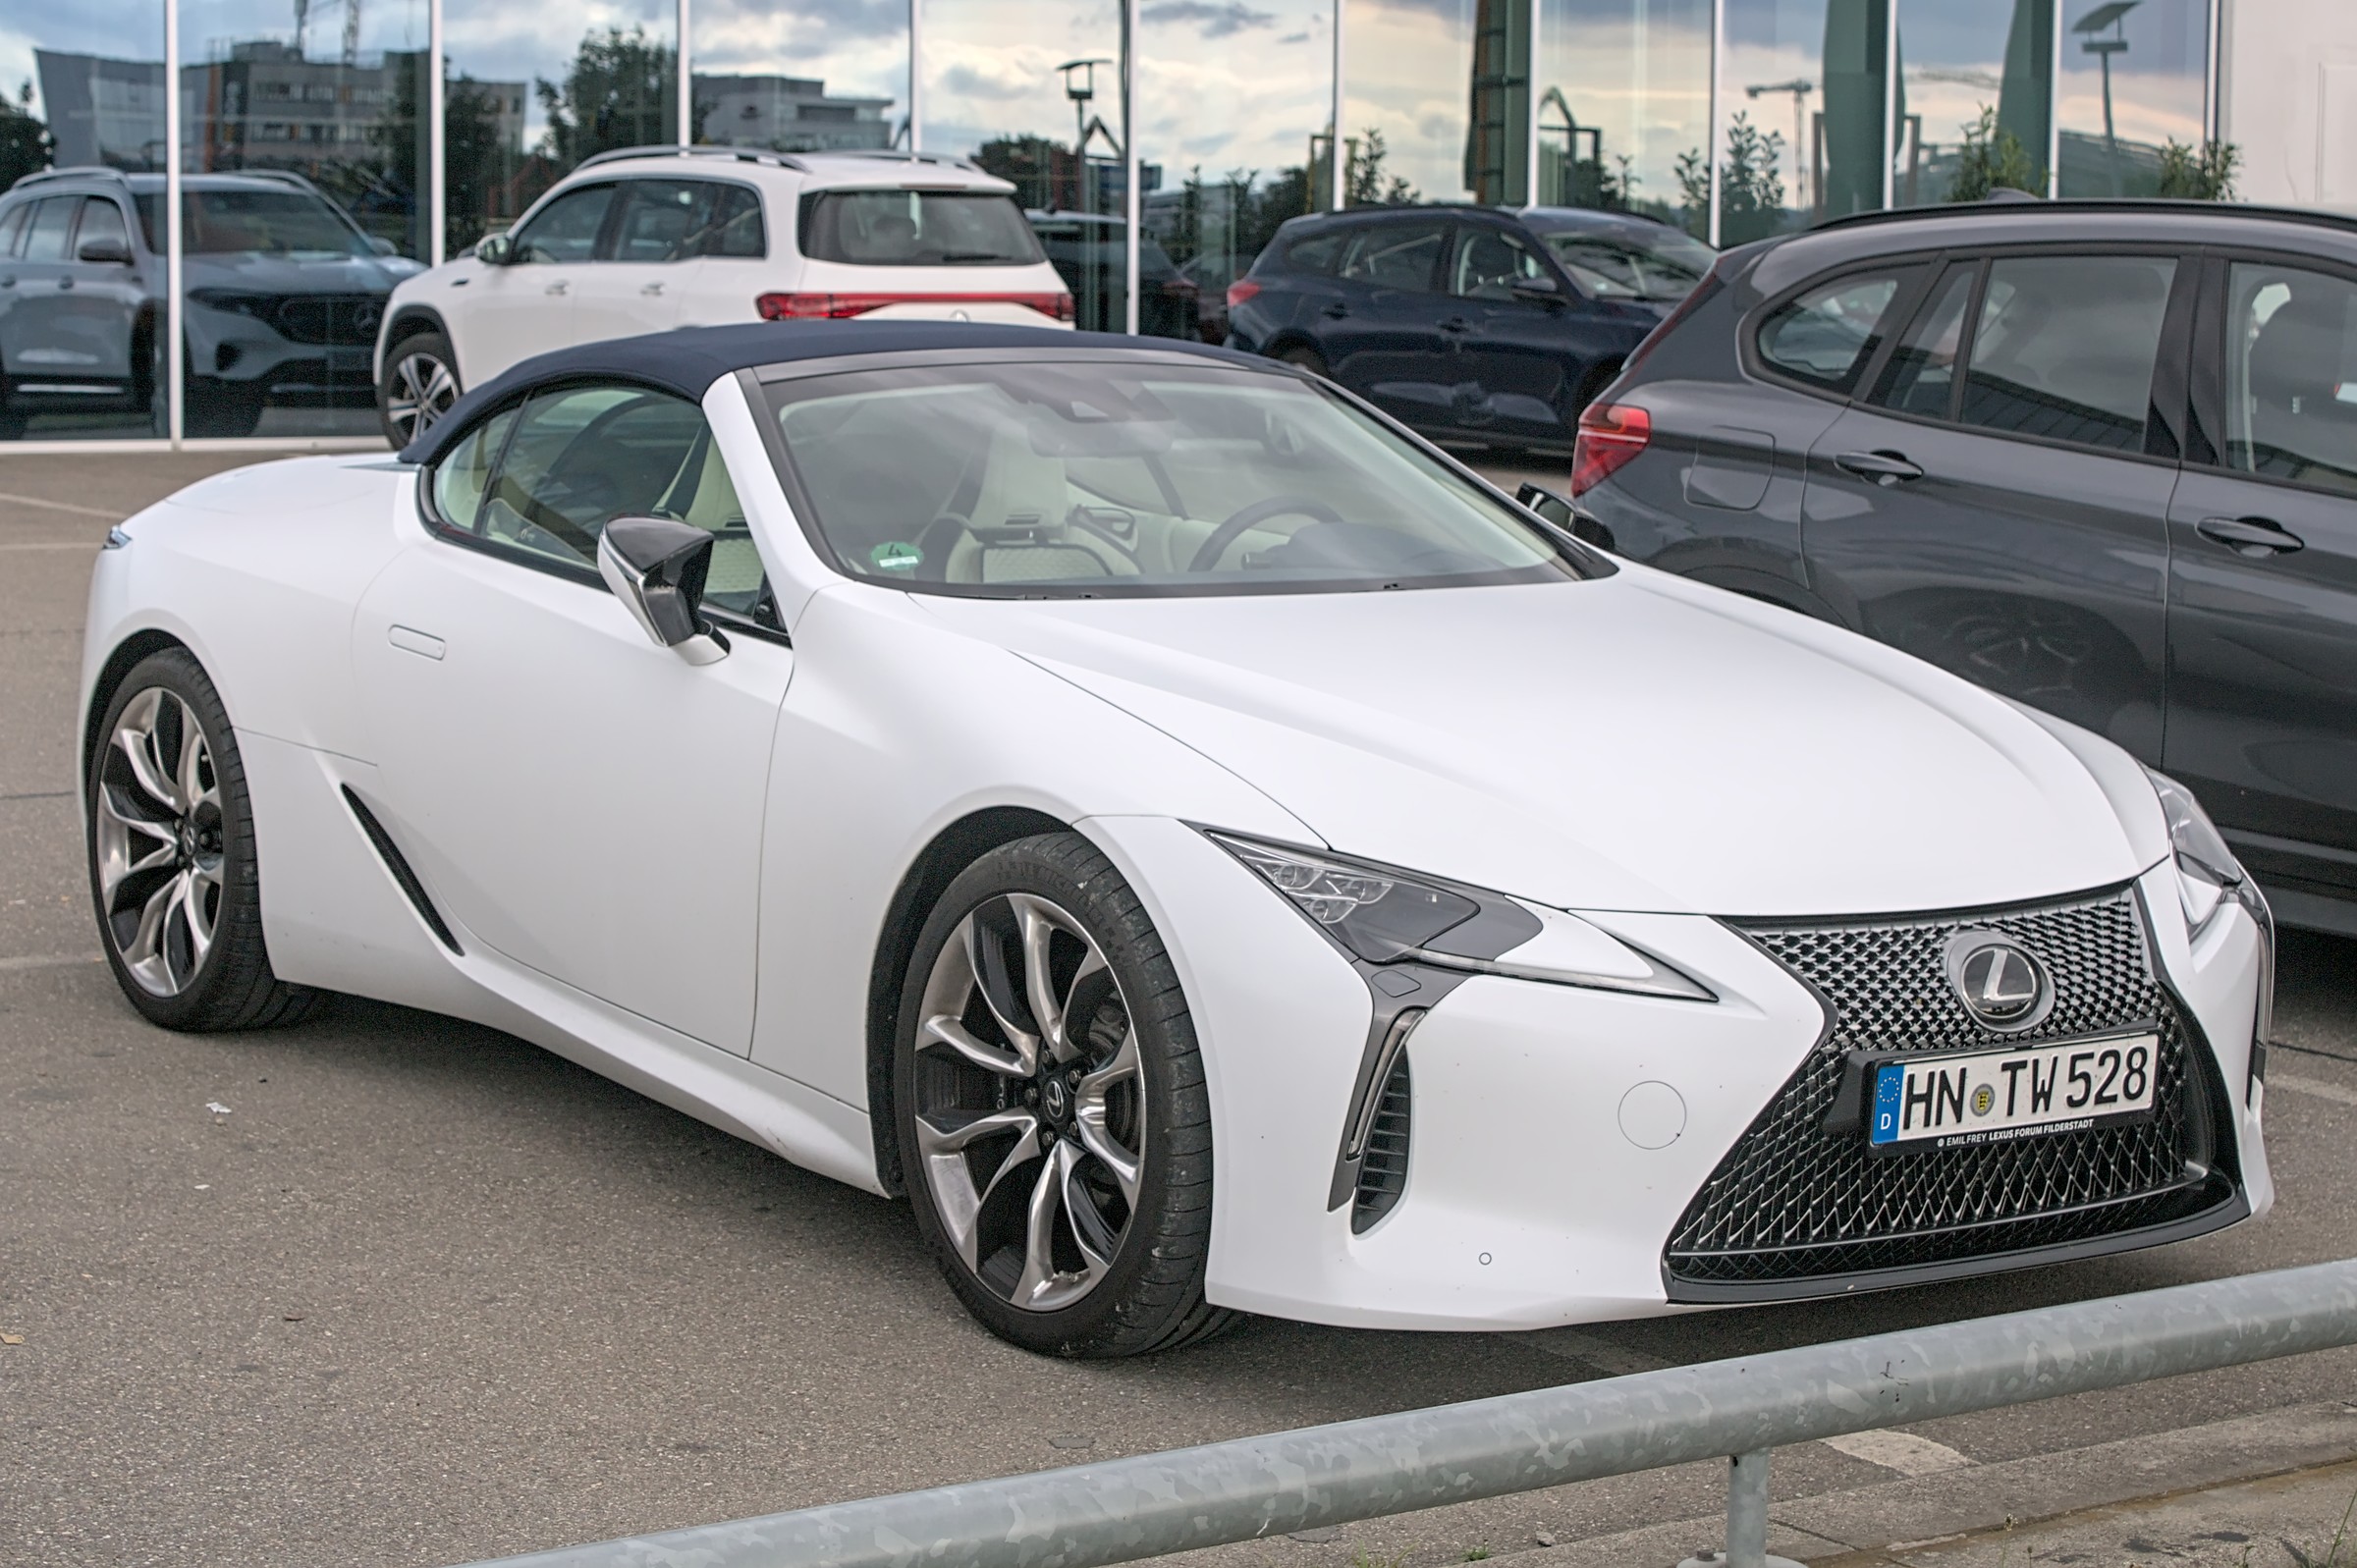
規定走行距離(3年で36,000km)をオーバーした場合や、フロントバンパーの激しい飛び石傷、ホイールのガリ傷がある場合、満期返却時に数十万円の精算金を請求されるリスクがあります。プロテクションフィルムの施工が有効な防衛策となります。
(2)満期時はレクサス店返却前に一般買取店・専門輸出店の一括査定を通す
満期時にそのままディーラーへ返却する前に、必ずスポーツカー専門店や輸出業者で査定を取りましょう。市場相場が据置残価を上回っていれば、買取店に売却して差額(50万〜150万円)を現金として手元に残すことができます。
新型レクサスLCの残価ローンに関するよくある質問(FAQ)
Q1. 残価設定ローンの審査は厳しいですか?
トヨタファイナンス(レクサスファイナンシャル)の審査基準は年収・勤続年数・信用情報に基づきます。据置残価がある分、月々の返済負担率が低く抑えられるため、フルローンより審査は通りやすい傾向があります。
Q2. 契約途中で一括繰り上げ返済や途中売却は可能ですか?
可能です。早期完済手続きを行い、未払元金と清算手数料を支払うことで、いつでも自由に売却や乗り換えができます。
Q3. 万が一事故で修復歴がついた場合の残価保証はどうなりますか?
骨格部に及ぶ修復歴がついた場合、残価保証は無効となります。満期時に大幅な減額差額を精算する必要が生じるため、車両保険(新車特約・免責ゼロ特約)への加入が必須です。
Q4. 法人リースと残価設定ローンはどちらが有利ですか?
全額損金処理の手間を省きたい場合はオートリースが有利です。将来の売却益(残価以上の高額売却)を手元に残したい場合は残価設定ローンが選ばれます。
Q5. 3年満期後にそのまま乗り続けることはできますか?
据置残価額を一括で支払うか、残価分を再分割ローンに組み直すことで、愛車としてそのまま乗り続けることができます。