「車両本体600万〜700万円超のレクサスRCを、残価設定ローン(スマートバリュープラン)を使うと月々いくらで乗れるのか?」「3年後・5年後の残価率は何パーセントに設定されているのか? 残価割れリスクはないのか?」――パーソナルクーペに憧れつつも、一括現金払いや通常のフルローンでは手元資金を圧迫したくない賢明な購入者の間で、レクサスの残価設定プランは高い支持を得ています。本稿では、頭金やボーナス払いの組み合わせパターン、残価設定のリアルな数値と満期時の防衛策を徹底シミュレーションします。
30秒でわかる新型レクサスRCの残価ローン試算(金利4.5%想定)
| プラン・グレード | 据置残価(率) | 頭金・ボーナス | 月々支払額目安 |
|---|---|---|---|
| RC300 F SPORT(3年36回) | 約316万円(50%) | 頭金100万円・ボ無 | 約74,500円 |
| RC300 F SPORT(3年36回) | 約316万円(50%) | 頭金150万円・ボ10万 | 約44,200円 |
| RC300 F SPORT(5年60回) | 約221万円(35%) | 頭金100万円・ボ無 | 約67,800円 |
| RC300h F SPORT(3年36回) | 約341万円(50%) | 頭金150万円・ボ無 | 約69,200円 |
| RC F(3年36回・1,150万円) | 約575万円(50%) | 頭金250万円・ボ15万 | 約88,500円 |
1. レクサス・スマートバリュープランの仕組みと残価率の基準
レクサスファイナンシャルサービスが提供する残価設定型クレジットの基本構造を紐解きます。
(1)3年50%・5年35%前後の手堅い残価設定
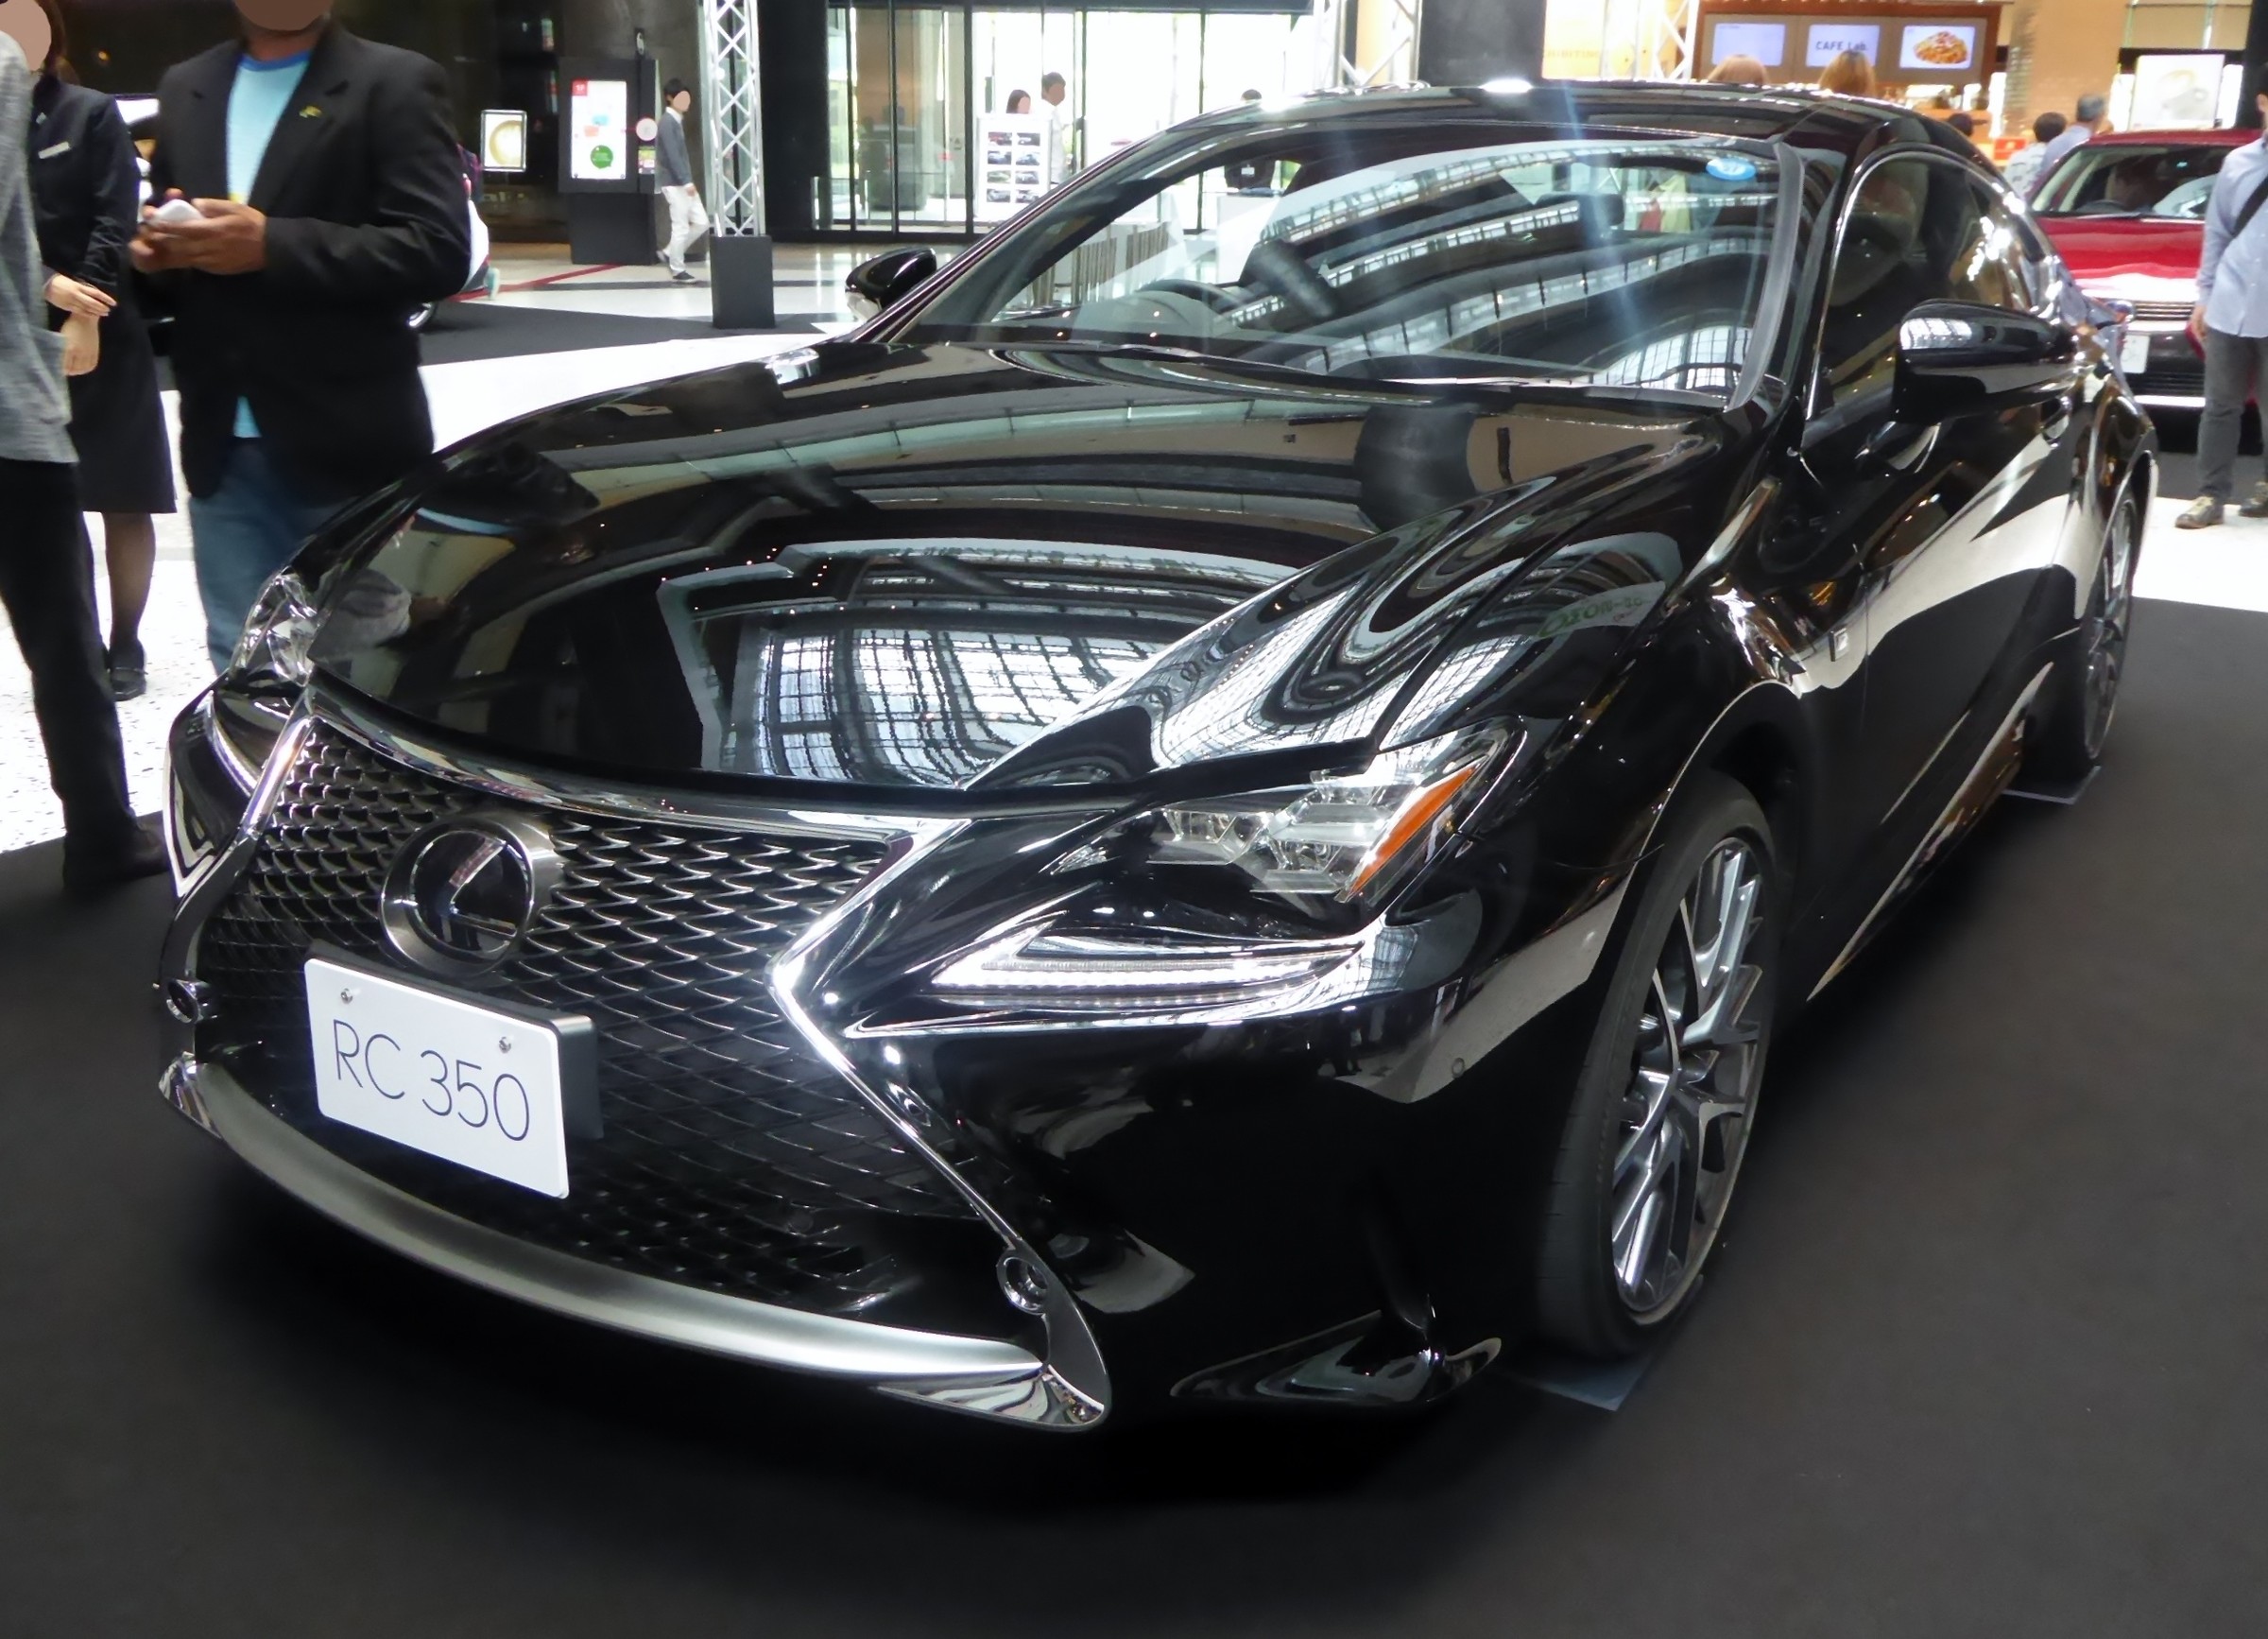
レクサスRCの据置残価率は、走行距離月間1,000kmコースの場合、3年(36回)で車両本体価格の約48〜52%、5年(60回)で約33〜37%に設定されています。クーペとしては比較的高水準の残価が保証されており、月々の支払元金を大きく圧縮できます。
(2)月々の支払いを大幅に軽減できるメカニズム
車両本体価格の約半分を3年後の最終回支払いに据え置くため、支払うのは「車両代金の約半分+金利+諸費用」のみとなります。手元資金を投資やビジネスに温存しながら、最新のレクサスクーペを乗りこなすことが可能になります。
2. 頭金・ボーナス併用別のリアル月々返済シミュレーション
購入者の予算やライフスタイルに応じた現実的な返済プランを検証します。
(1)頭金100万円・ボーナスなしの標準プラン
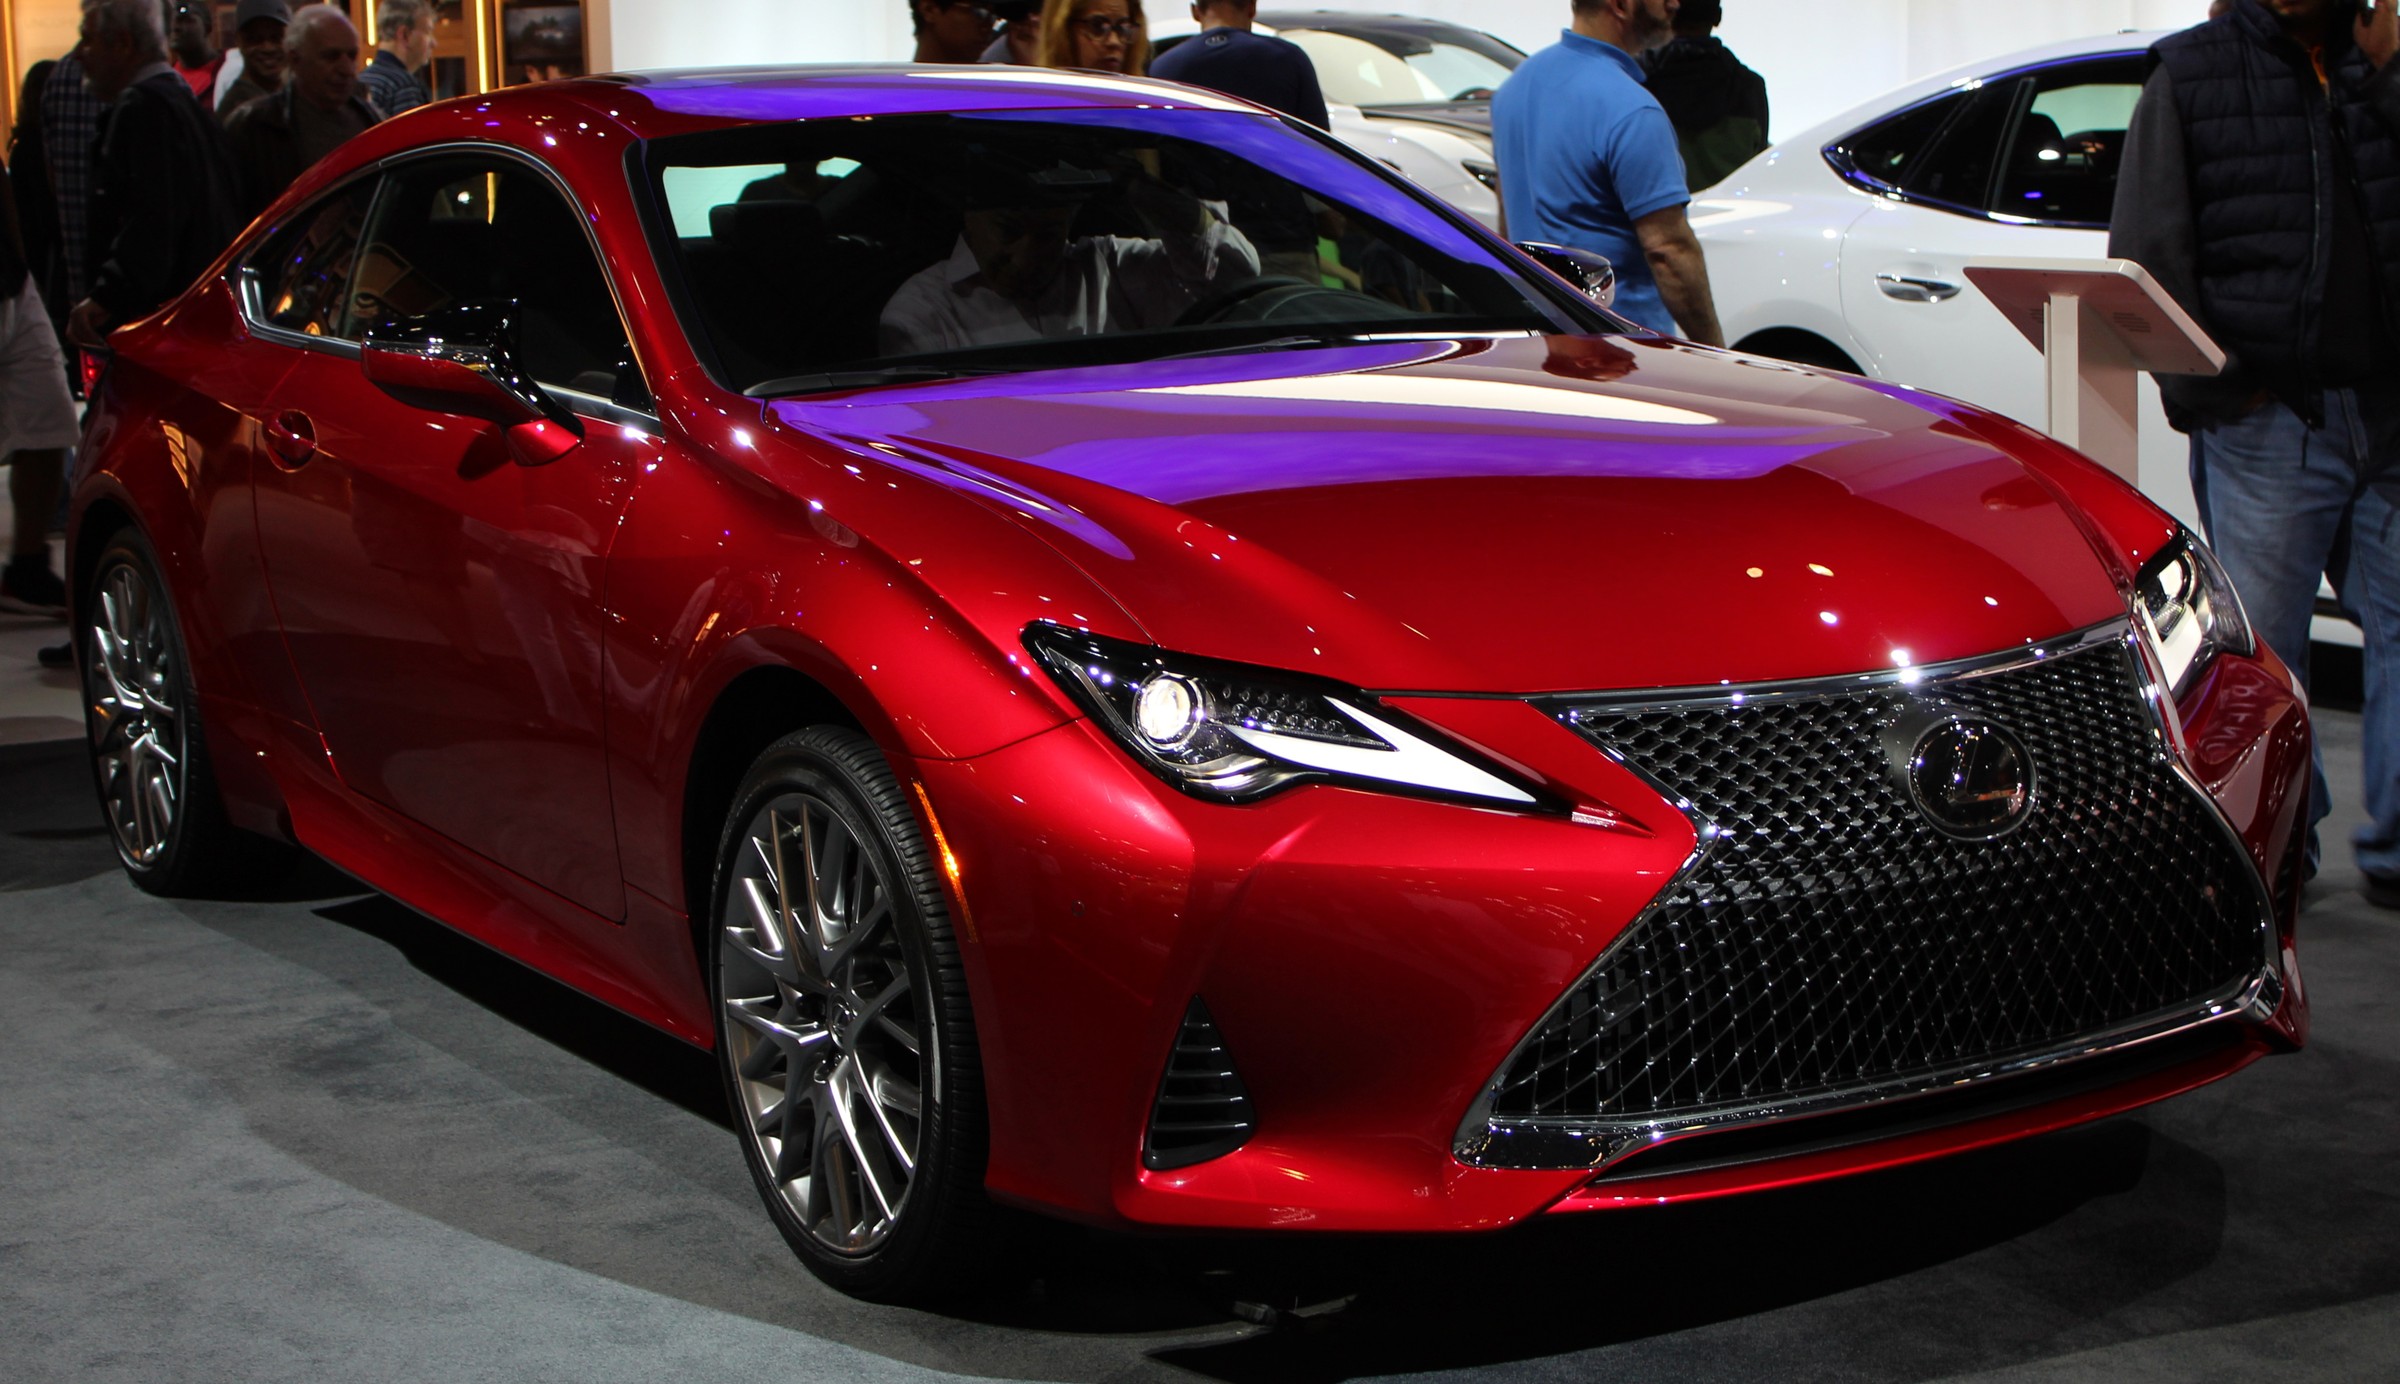
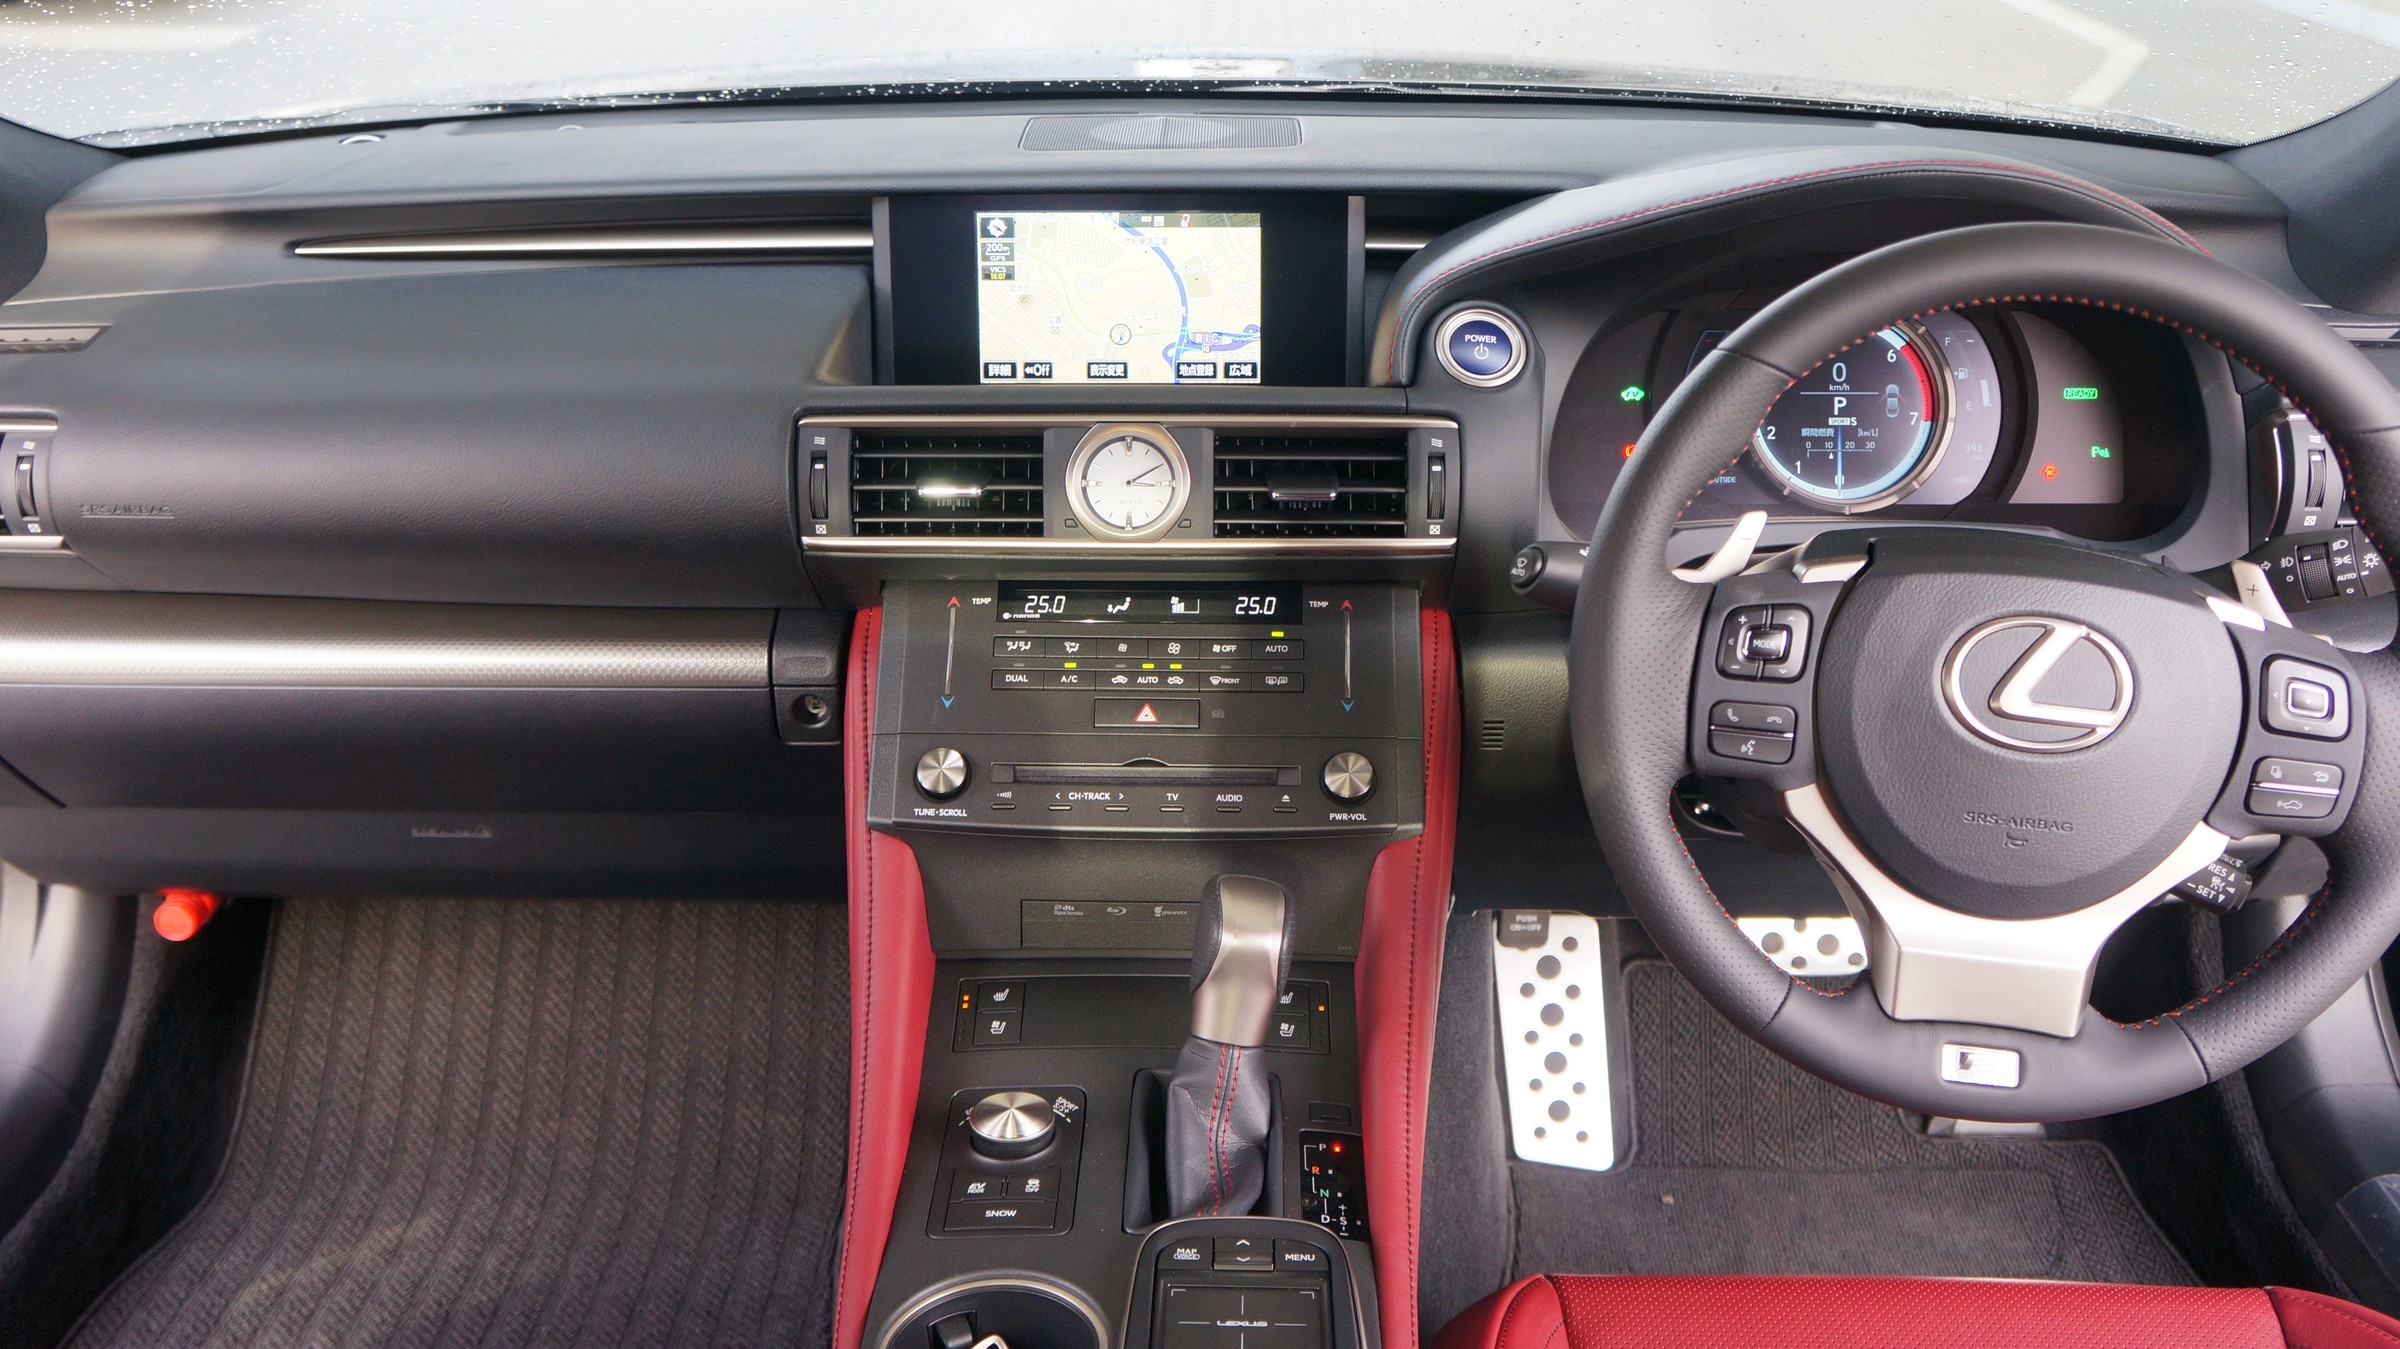
RC300 F SPORT(乗り出し約690万円)で頭金100万円を入れた場合、3年プランなら月々約7.4万円、5年プランなら月々約6.7万円。毎月の家計負担を一定に保ちながらプレミアムFRクーペのオーナーライフをスタートできます。
(2)頭金150万円+ボーナス併用で月々4万円台を実現
愛車の下取りで頭金150万円を確保し、ボーナス加算年2回(各10万円)を設定すれば、3年プランでも月々4万円台前半まで支払いを引き下げることが可能です。一般的なコンパクトカー並みの月額負担でレクサスRCが手に入ります。
3. クーペ特有の残価割れリスクと満期時の防衛策
残価設定ローンを利用する上で避けて通れないのが、満期時の精算リスクです。
(1)走行距離オーバーと内外装の減点ペナルティ
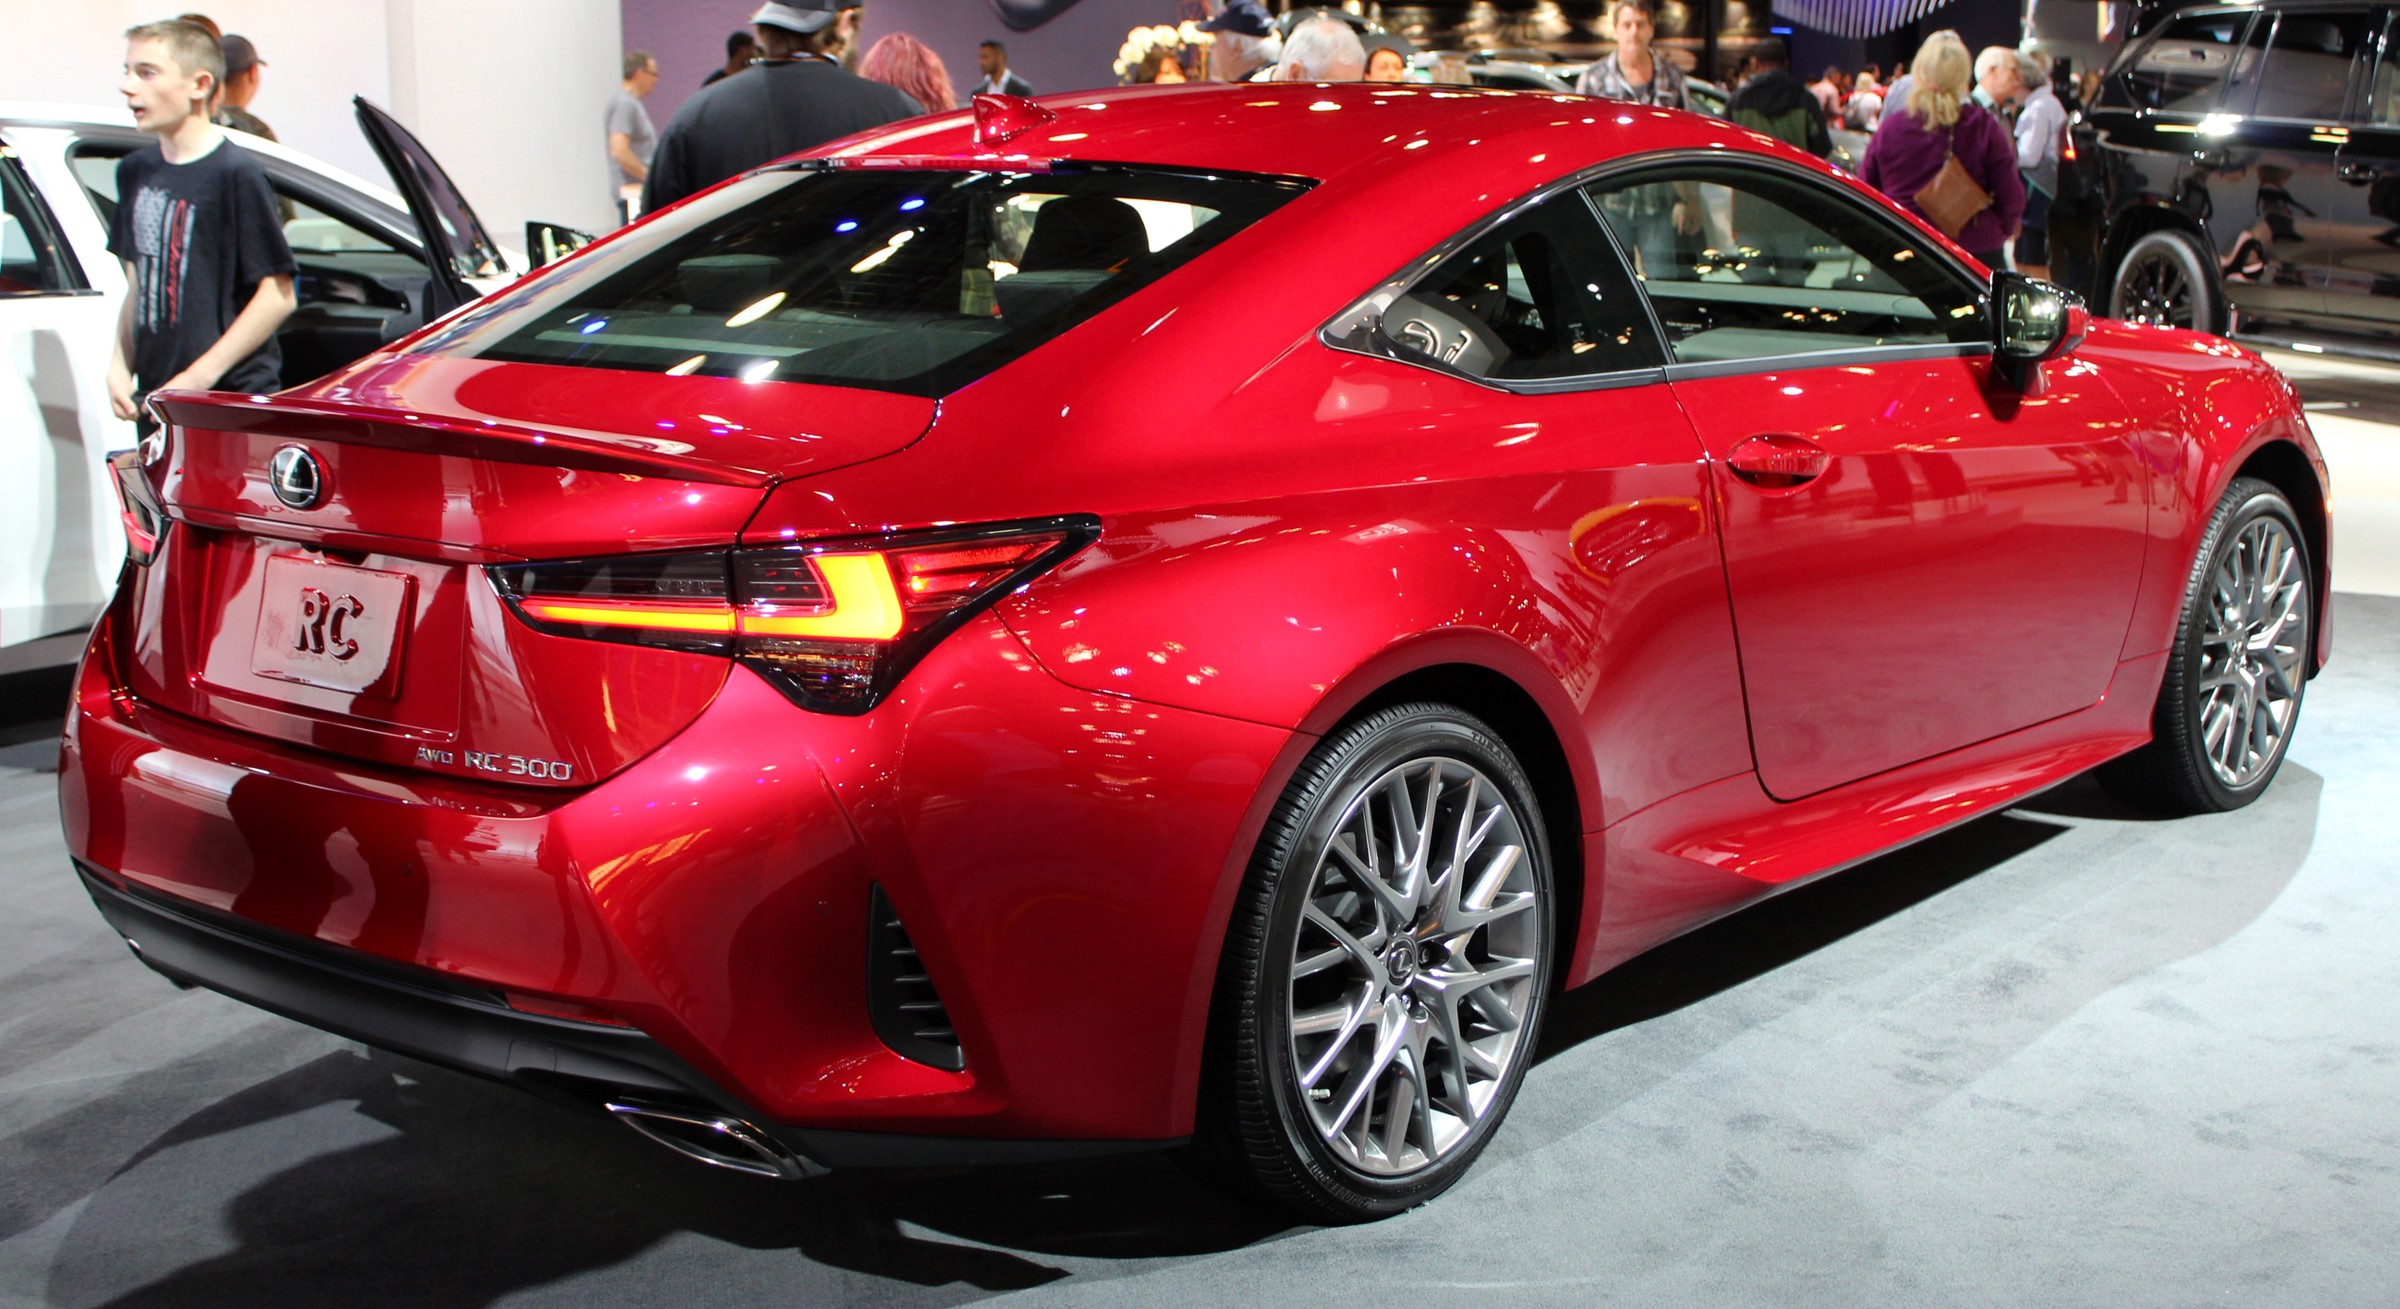
設定した走行距離(月1,000kmまたは1,500km)を超過した場合、1kmあたり数円〜数十円の超過金が発生します。またドアパンチやホイールのガリ傷、車内の過度な汚れや喫煙痕は返却時の減点査定となり、追加精算のリスクが生じます。
(2)ディーラー返却ではなく「買取店一括売却」で差益を狙う
満期時に最もやってはいけないのは、無条件でディーラーへ車両を返却することです。レクサスRCは海外需要や中古車市場での固定人気があるため、中古車買取店で査定すると据置残価を20万〜50万円以上上回るケースが多々あります。差額をキャッシュバックとして受け取り、次の車の頭金に充当するのが王道の防衛策です。
4. 一括購入・フルローン・残価設定ローンの得失比較
3つの資金調達方法のメリット・デメリットを整理します。
(1)金利総額の比較と実質年率(3.9%〜4.5%)の注意点
残価設定ローンは据え置いた残価部分に対しても全期間金利が発生するため、総支払金利は通常ローンよりも高くなります。手元現金を年率4%以上で運用できるか、定期的な乗り換えを前提とする場合に残価ローンが合理的となります。
(2)RC Fにおける残価ローンの特殊性とプレミア期待
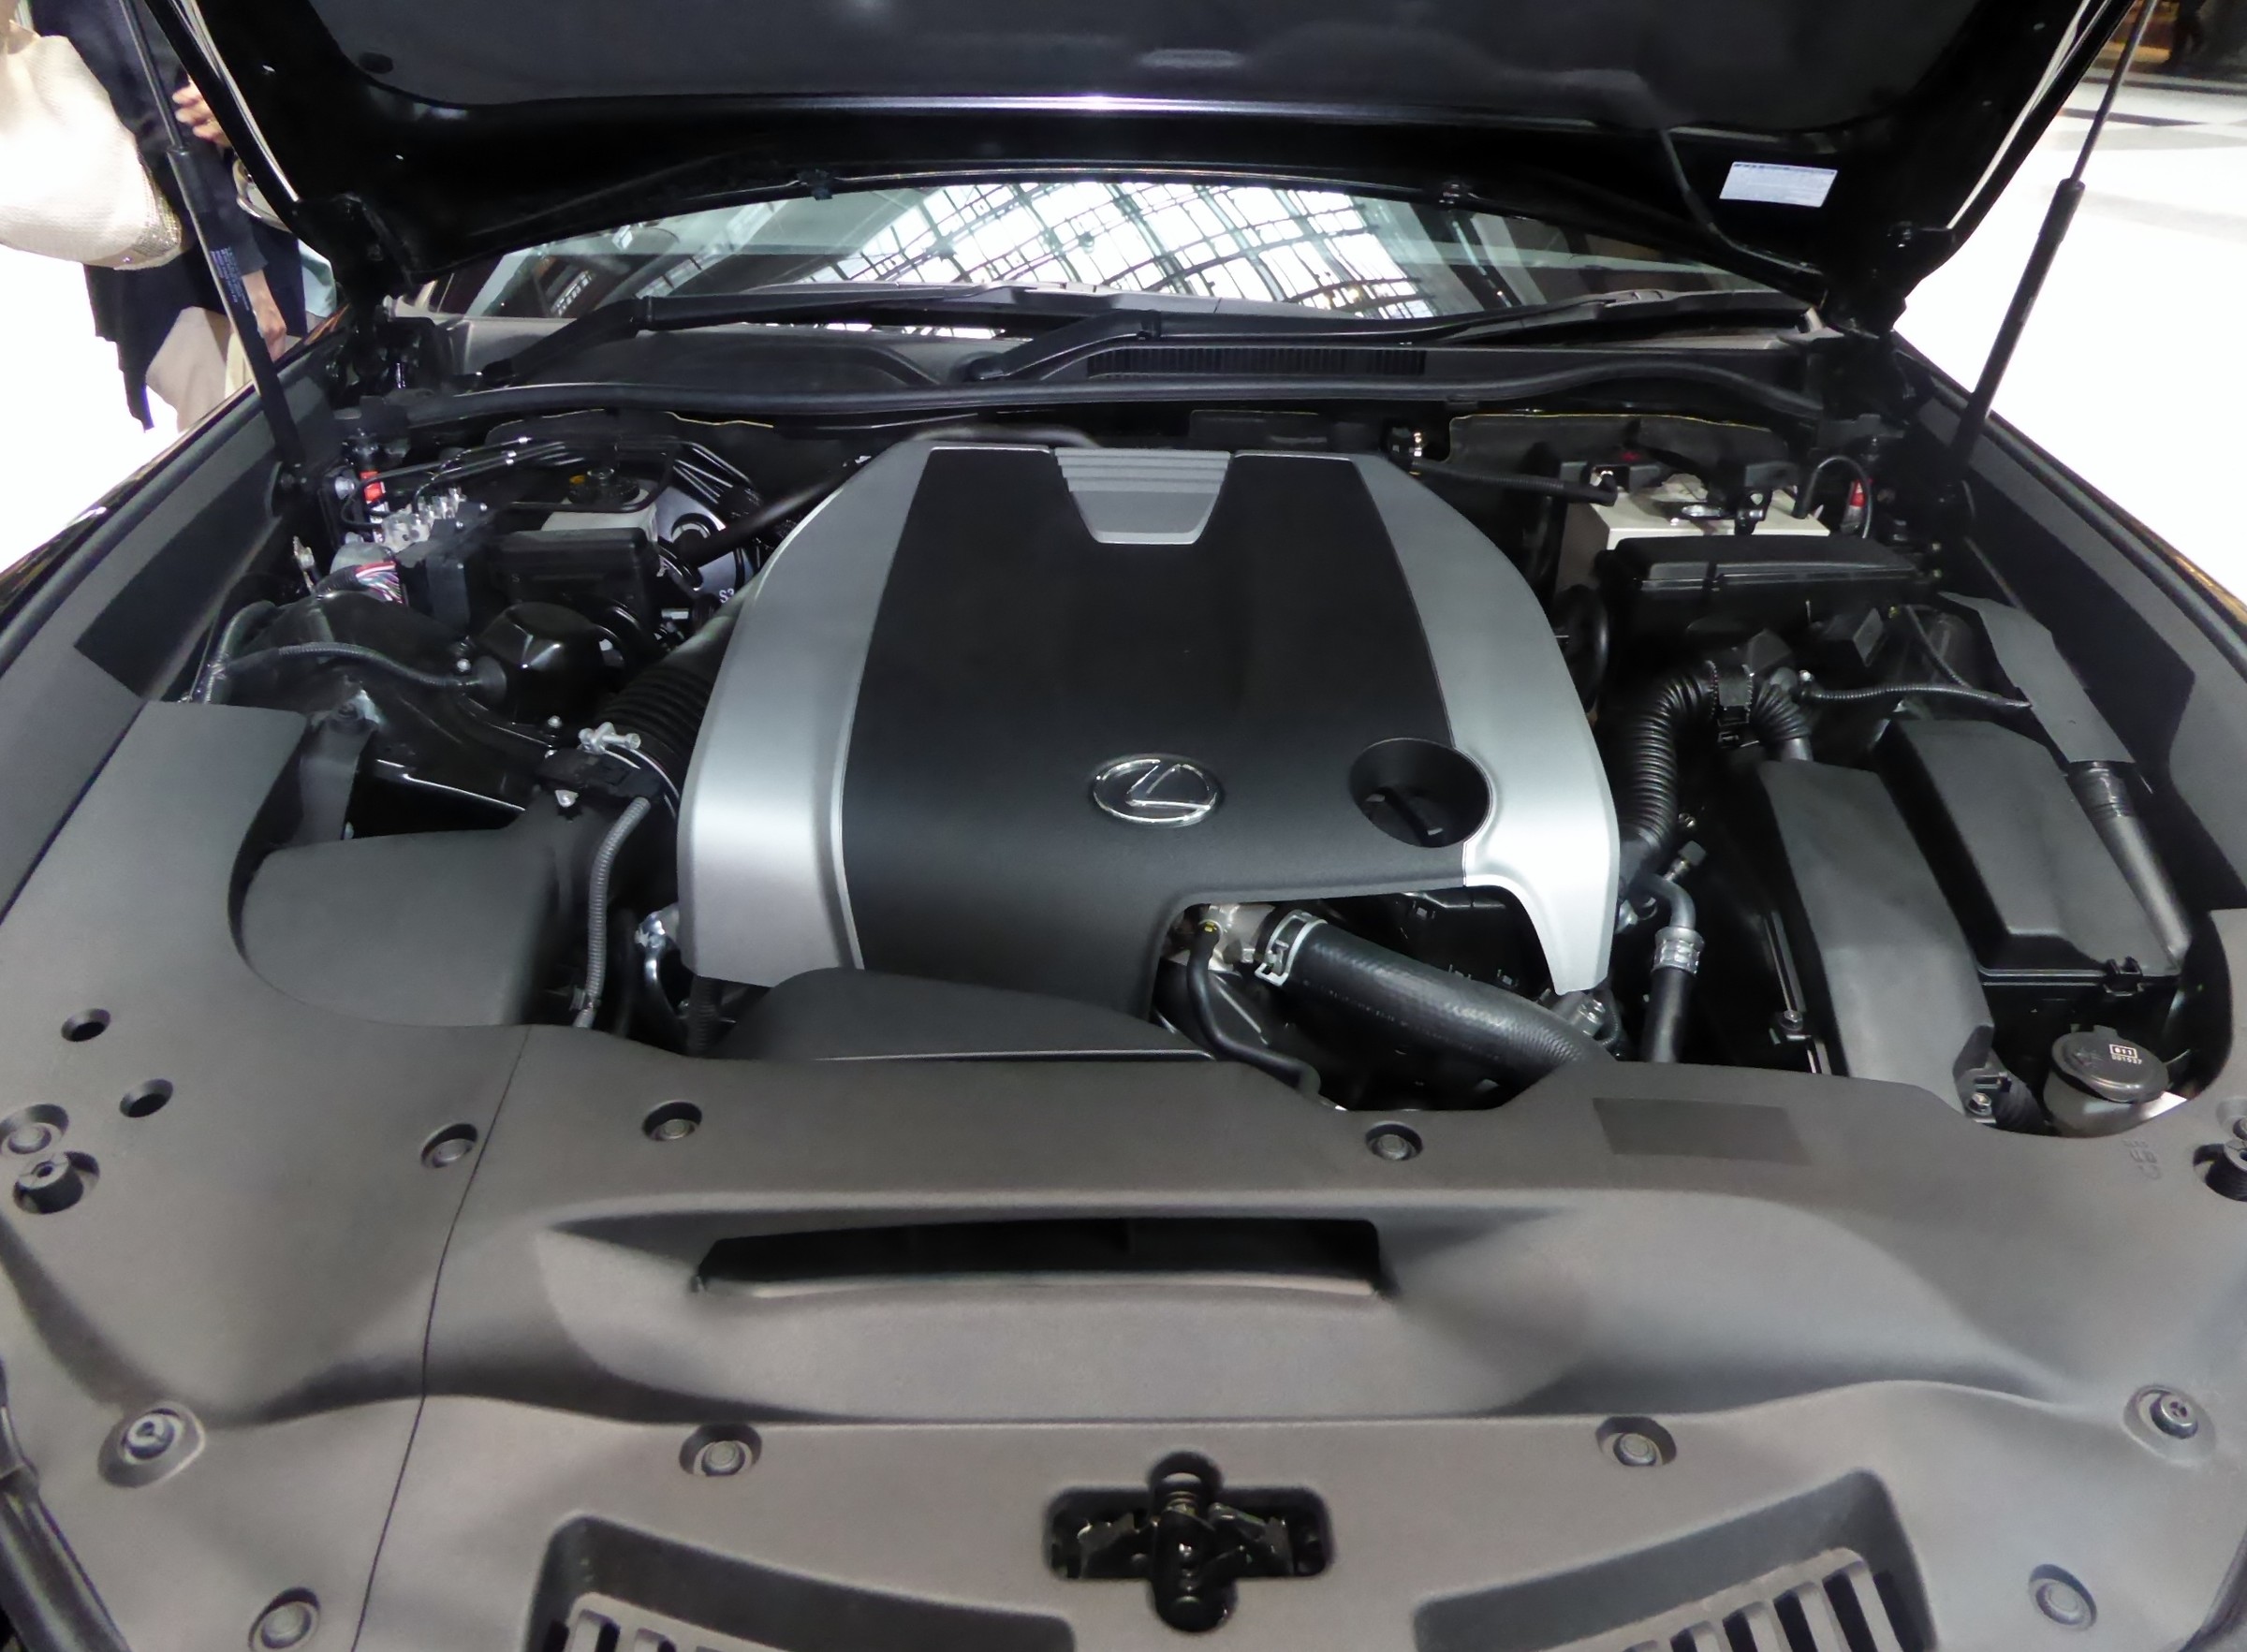
5.0L V8自然吸気を搭載するRC Fは、将来的な絶滅危惧種エンジンとして中古相場が極めて堅調です。残価率以上の高値で売却できる可能性が非常に高く、残価ローンを活用した乗り換え戦略の成功率が最も高いモデルと言えます。
レクサス RCの残価ローンに関するよくある質問(FAQ)
Q1. レクサスの残価設定ローンの金利は何%ですか?
A1. 通常は実質年率4.1%〜4.5%程度です。販売会社やキャンペーン期間によっては特別低金利(3.5%前後)が適用される場合もあります。
Q2. 3年満期が来たら車を必ず手放さなければいけませんか?
A2. いいえ、据置残価を一括精算するか、再度分割ローン(再クレジット)を組むことで愛車に乗り続けることができます。
Q3. 残価割れ(据置額より市場価格が低い)が起きたら自己負担ですか?
A3. 規定の走行距離と状態基準を満たして正規店に返却する場合は、市場相場が下がっていても追加請求は発生しません(据置保証型の場合)。
Q4. ローン期間中に事故で修復歴がついた場合はどうなりますか?
A4. 事故による修復歴は返却時に大きな減点対象となり、差額精算を請求されます。車両保険には「新価特約(新車特約)」を必ず付帯しておくことが重要です。
Q5. 個人事業主や法人の場合、リースとどちらが得ですか?
A5. 経費計上の処理方法や資産計上の有無によって異なりますが、全額経費処理とメンテナンス一括管理を重視するならレクサスオートリースが便利です。