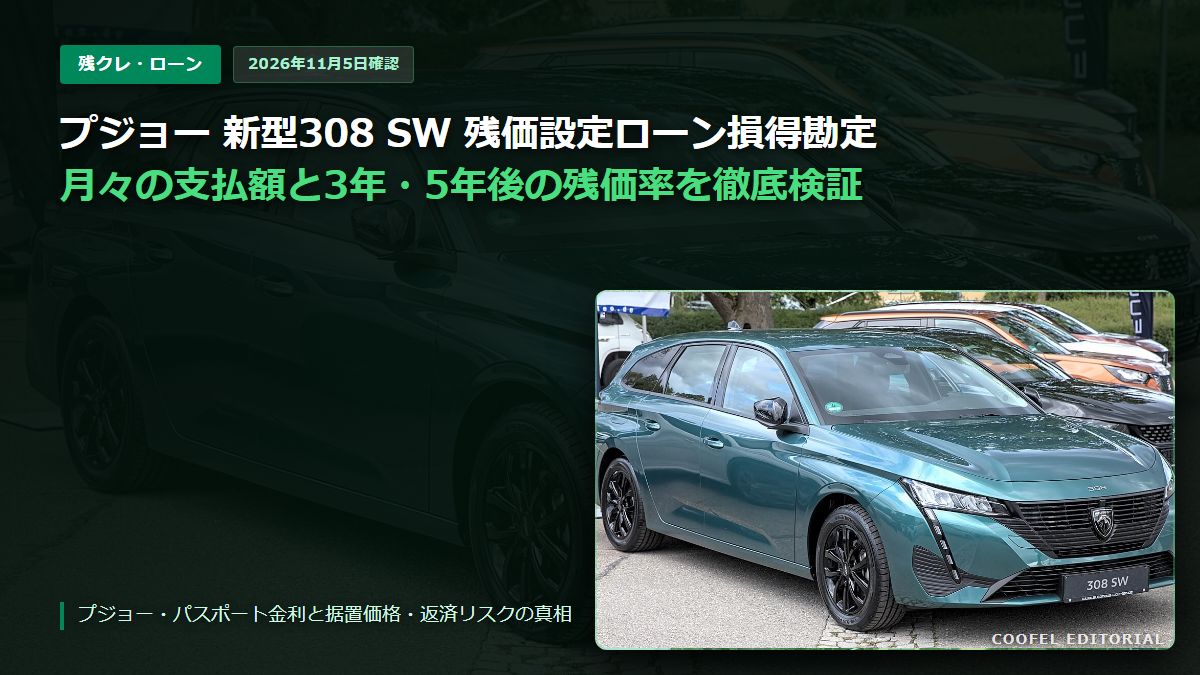
プジョー 新型308 SW 完全ガイド:新型308 SWの価格・値引き・内装・走行フィール・後悔ポイントを完全網羅した総合解説は「プジョー 新型308 SW 完全購入ガイド」をご覧ください。
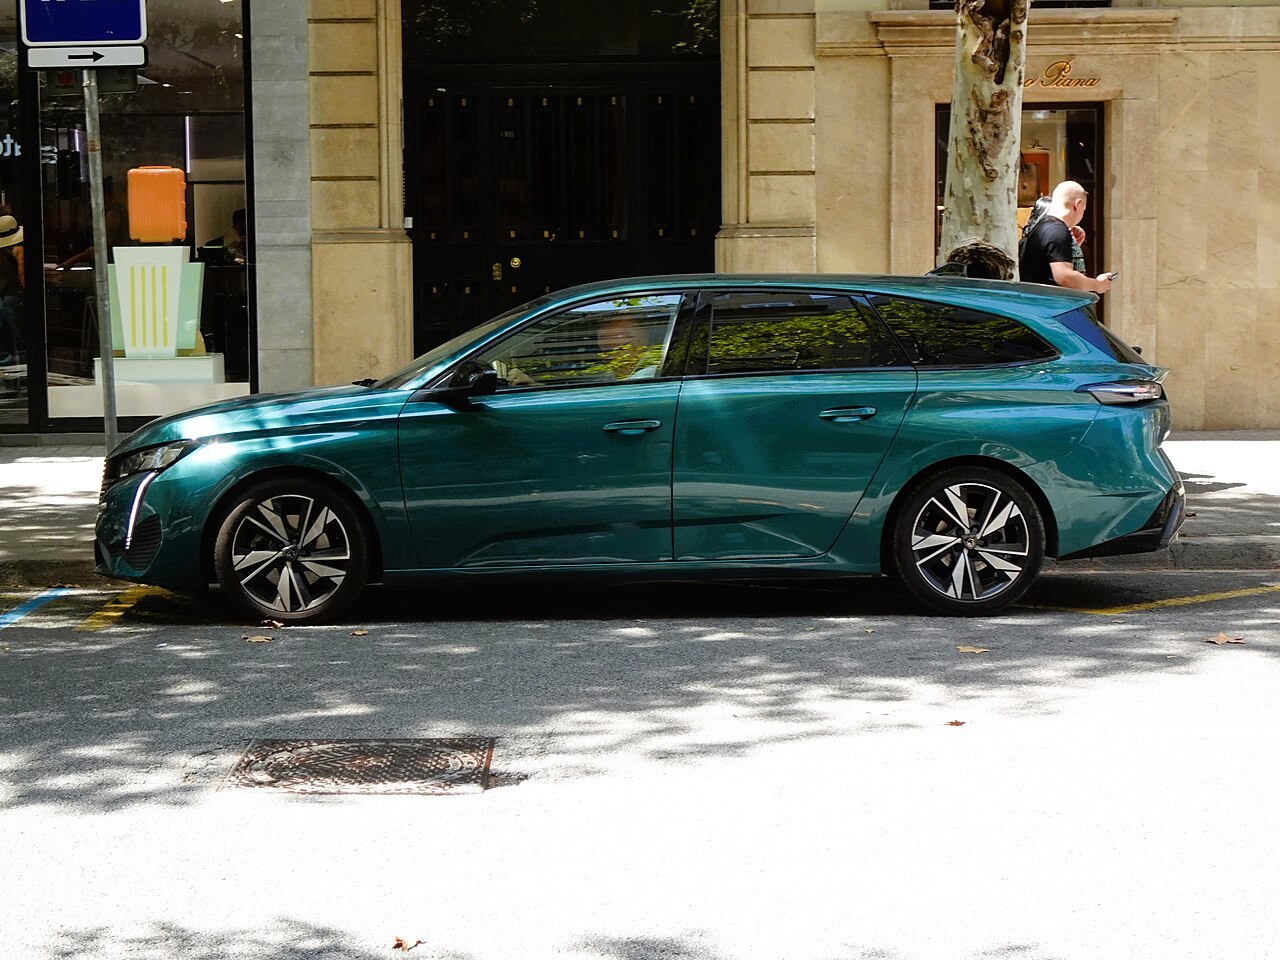
洗練されたデザインと優れた経済性を持つ「プジョー 新型308 SW」を手軽に乗る方法として、多くのユーザーが利用しているのが公式残価設定型ローン「プジョー・パスポート」です。車両本体価格の一部を最終回支払いに据え置くことで、頭金80万円・ボーナス払いなしでも月々3万〜4万円台での維持が可能になります。しかし、残価設定ローンには走行距離制限や金利負担、据置額の保証条件などの注意点もあります。本稿では具体的な試算シミュレーションをもとに損得を徹底検証します。
【30秒でわかる】プジョー 308 SW 残価設定ローン(3年/5年)試算サマリー
| プラン | 対象グレード | 据置残価率 | 頭金・ボーナス | 月々の支払額目安 |
|---|---|---|---|---|
| 3年プラン(36回) | Allure(374.5万円) | 約45〜50%(約180万円据置) | 頭金60万円 / ボーナス無 | 約36,000円/月 |
| 5年プラン(60回) | Allure(374.5万円) | 約30〜35%(約120万円据置) | 頭金60万円 / ボーナス無 | 約42,000円/月 |
| 3年プラン(36回) | GT BlueHDi(449.5万円) | 約48〜52%(約225万円据置) | 頭金80万円 / ボーナス無 | 約41,000円/月 |
| 5年プラン(60回) | GT BlueHDi(449.5万円) | 約32〜36%(約150万円据置) | 頭金80万円 / ボーナス無 | 約49,000円/月 |
1. プジョー・パスポートの仕組みと月々支払いの圧縮効果
1-1. 手元資金を残しながら憧れの輸入車ライフをスタート
残価設定ローンを利用すれば、新車購入時に数百万円の一括現金を支出する必要がありません。教育資金や投資用資金、万一の生活防衛資金を手元に残したまま、月々数万円の計画的なキャッシュフローで最新のフレンチワゴンに乗ることができます。
1-2. 特別低金利キャンペーン(1.99%〜2.39%)の活用
通常時のプジョー・ファイナンスの金利は3.5%〜4.0%前後ですが、決算フェアやモデルフェア時には「特別金利1.99%〜2.39%キャンペーン」が実施されます。据置残価分にも金利がかかる残クレにおいて、低金利キャンペーンを適用できるか否かは総支払利息に15万〜25万円の差を生みます。
2. 契約前に知るべきリスクと走行距離・減点ペナルティ
2-1. 据置額にかかる利息の仕組み
残価設定ローンは、据置した金額(例えば200万円)に対しても返済期間中ずっと利息が発生します。そのため、元金を毎月均等に減らしていく通常オートローンと比較して、支払利息の総額は割高になります。頭金をある程度入れるか、ボーナス払いを組み合わせることで利息負担を軽減できます。
2-2. 走行距離制限(年12,000km以内)と内外装の減点規定
ローン満了時に車両を返却して残価を相殺する場合、契約時に取り決めた走行距離(年間1万kmまたは1.2万km以内)を超過すると、1kmごとに所定の超過金(10円〜15円/km)が発生します。また、大きな擦り傷やシートの破れ、ペット臭・タバコ臭がある場合も原状回復費用が請求されます。
3. 満期時の3つの選択肢と最も賢い出口戦略
3-1. 「返却」「買い取り」「再ローン」の選択肢
満期(3年後または5年後)が到来した際、オーナーは以下の3つから自由に選択できます。
- 新車へ乗り換え・車両返却:残価と相殺し、追加金なしで最新プジョーへ乗り換え。
- 残価を一括精算して乗り続ける:据置額を現金一括で支払い、マイカーとして保有。
- 残価を再ローンで再分割:据置額をさらに2〜3年のローンに組み直して乗り続ける。
3-2. 一括査定で市場相場が据置額を上回れば「売却換金」が可能
据置額はあくまでディーラーの最低保証額です。もし中古車市場での308 SW(特にディーゼル仕様)の相場が高く、買取店の査定額が据置額(例:180万円)を上回る210万円だった場合、ディーラーにただ返却するのではなく、車を買い取って売却することで差額の30万円が現金として手元に戻ります。
よくある質問(FAQ)
Q1. プジョー 308 SWの3年後の据置残価率は何%くらいですか?
A. 3年36回払いで車両本体価格の約45〜50%前後が標準設定されます。5年プランでは約30〜35%が目安です。
Q2. 月々の支払いを3万円台に抑えることは可能ですか?
A. 「Allure」を選び、頭金を80万〜100万円入れるか、ボーナス加算(年2回各5万円)を設定すれば、月々3万円前後での運用が十分に可能です。
Q3. 残価設定ローン期間中に事故を起こした場合はどうなりますか?
A. 事故修復歴が付くと返却時の残価保証額が減額されるため、車両保険に「車両全損時特約」や「GAP特約」を付帯しておくことが強く推奨されます。
Q4. ガソリンとディーゼルで残価率に差はありますか?
A. ディーゼル(BlueHDi)の方が中古車市場での需要が高いため、3年後の残価率はガソリン車よりも2〜4%ほど高く設定される傾向があります。
Q5. 途中でローンを一括繰り上げ返済することはできますか?
A. 可能です。資金に余裕ができたタイミングで残債を一括清算でき、未経過分の分割払手数料は控除されます。