「車両本体544万円超の新型アコードを残クレ(残価設定型クレジット)で購入すると、月々の支払額はいくらになるのか?」「3年後・5年後の残価率は何パーセントに設定されているのか? セダンのリセール下落で残価割れのリスクはないのか?」――手元資金を大きく減らさずに最新のフラッグシップセダンを乗りこなす手法として、残クレは注目の的です。本稿では、頭金やボーナスの設定パターン、残クレのリアルな月額シミュレーション、そしてセダン特有の残価割れリスクを防ぐ防衛戦略を徹底解説します。
30秒でわかる新型アコードの残クレ試算(実質年率3.9%想定)
| プラン内容 | 据置残価額(率) | 頭金・ボーナス条件 | 月々支払額目安 |
|---|---|---|---|
| 3年36回払いプラン | 約272万円(50%) | 頭金100万円・ボーナス無 | 約62,800円 |
| 3年36回払いプラン | 約272万円(50%) | 頭金150万円・ボーナス8万 | 約38,500円 |
| 5年60回払いプラン | 約190万円(35%) | 頭金100万円・ボーナス無 | 約56,400円 |
| 5年60回払いプラン | 約190万円(35%) | 頭金150万円・ボーナス10万 | 約31,200円 |
| 頭金ゼロ・ボーナス無(5年) | 約190万円(35%) | 頭金0円・ボーナス無 | 約74,900円 |
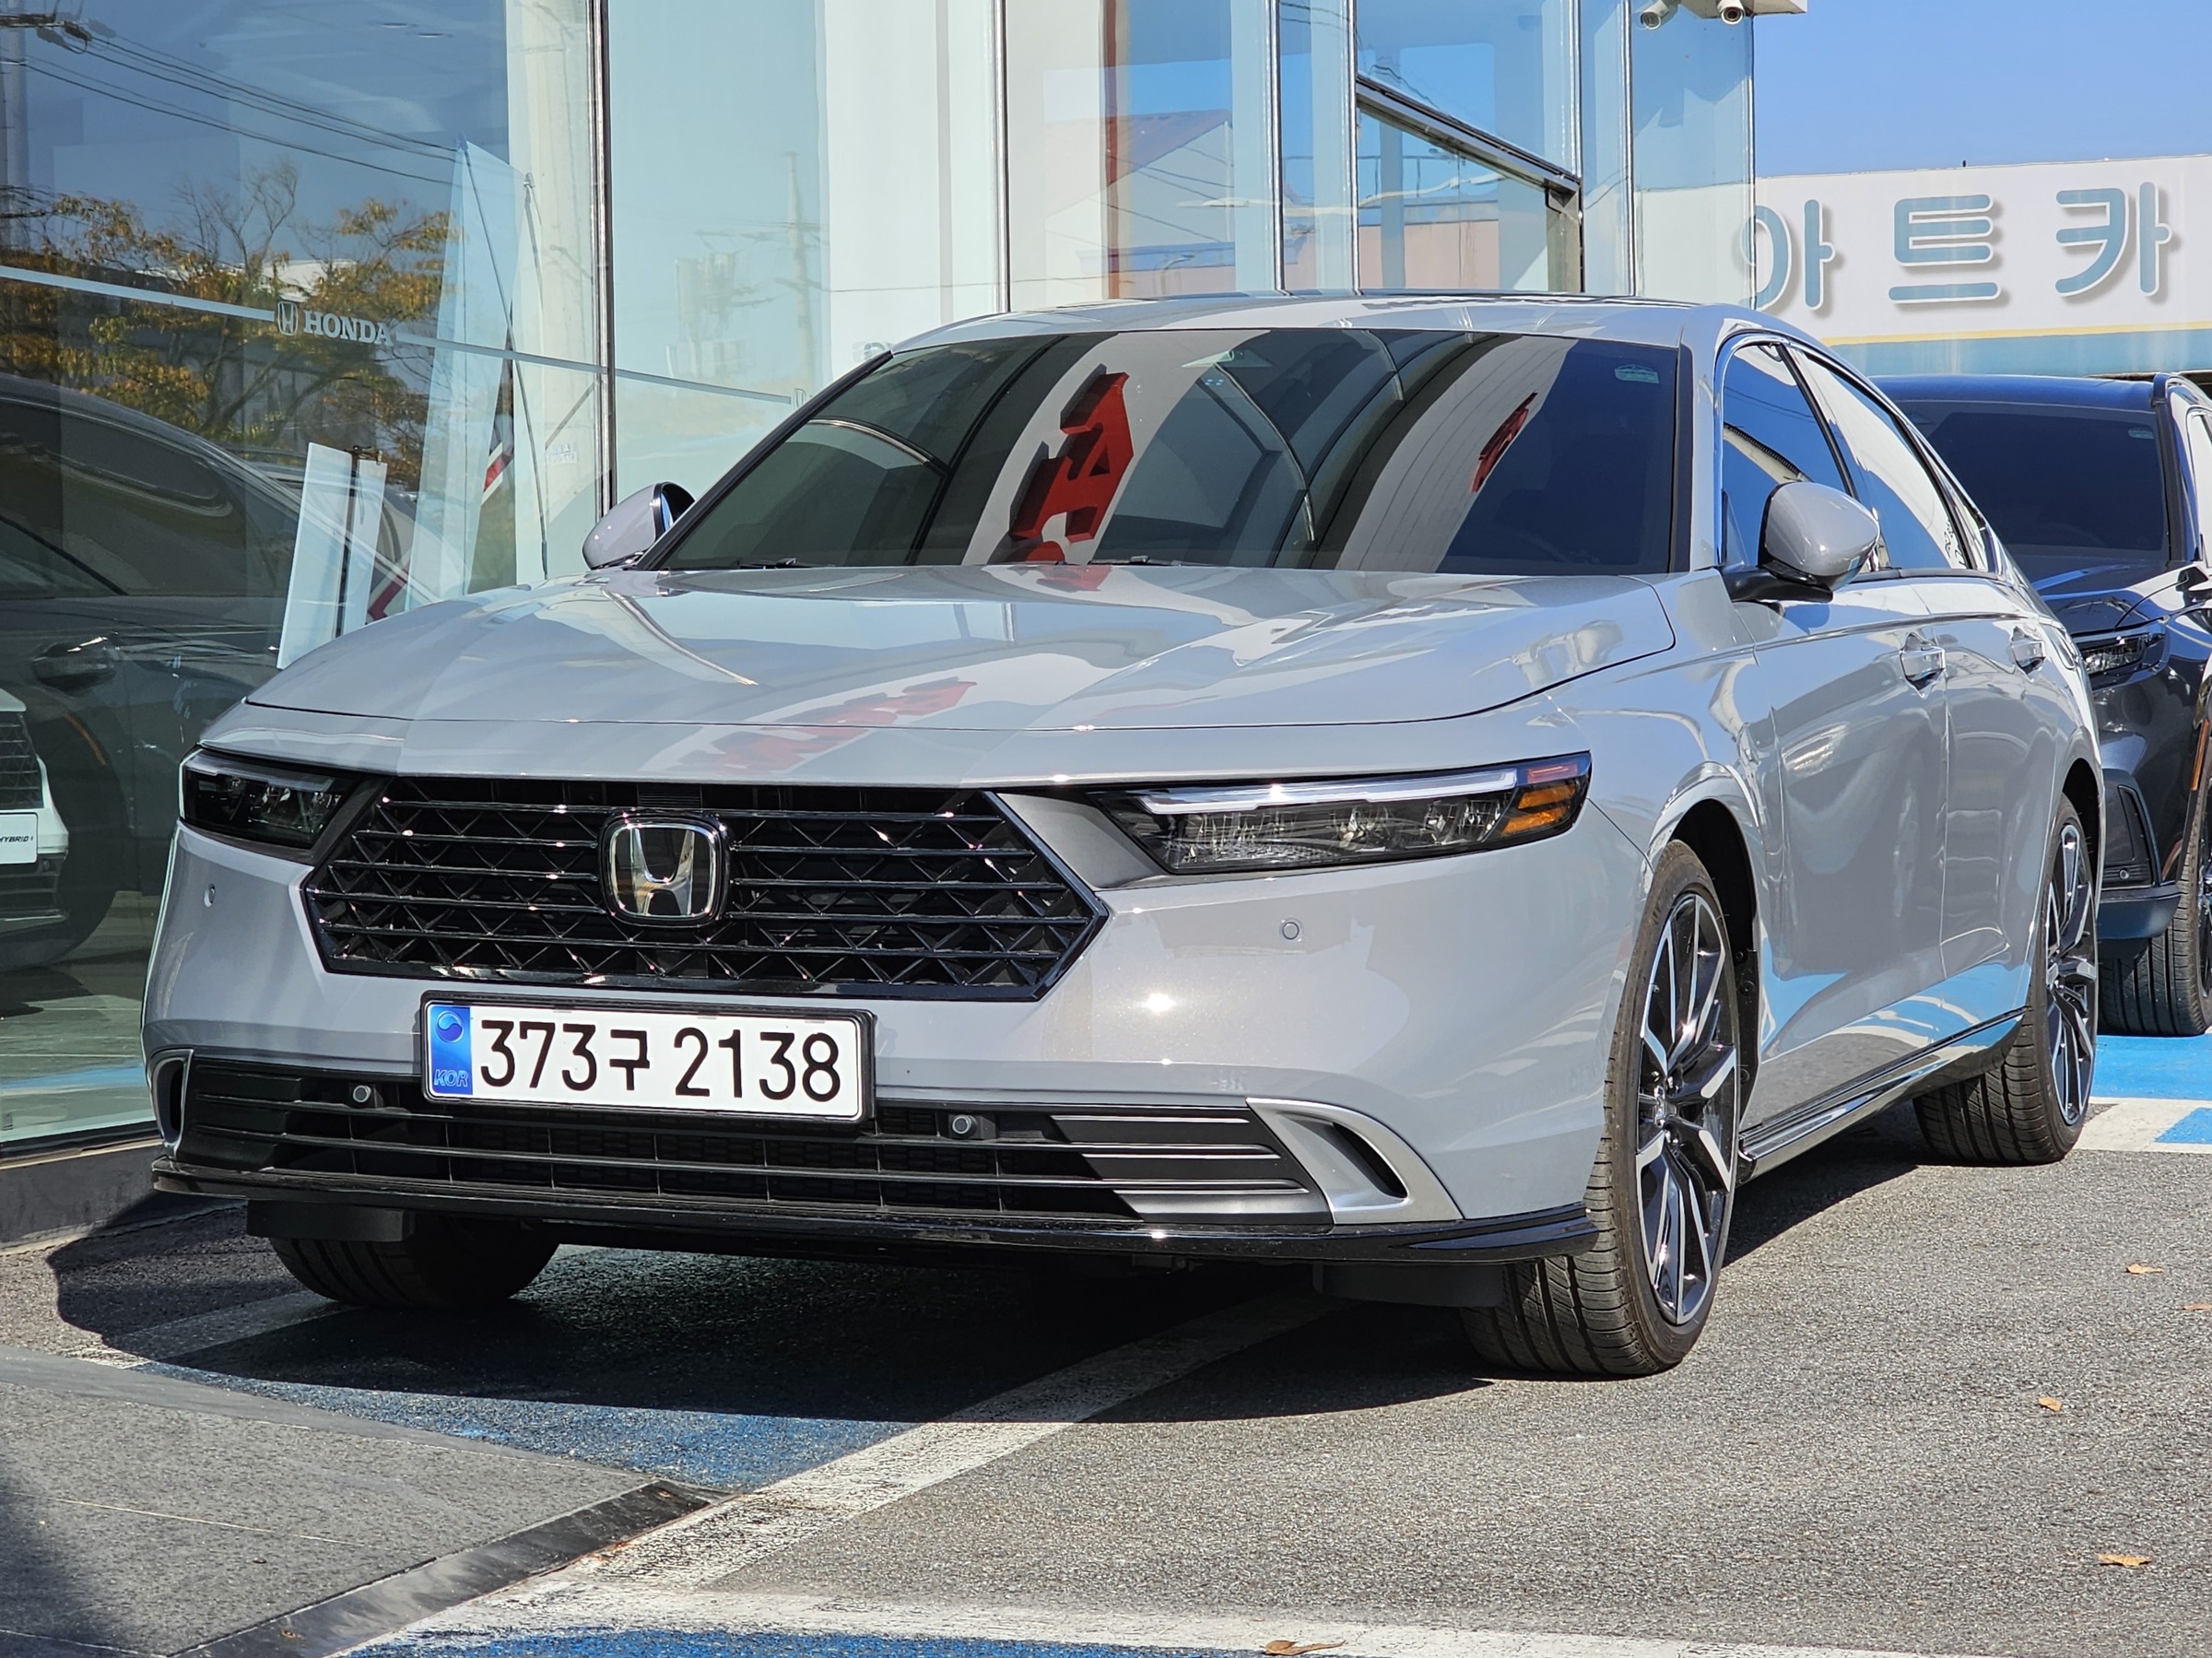
1. ホンダ残クレ(残価設定型クレジット)の基本構造と残価率の基準
ホンダファイナンスが提供する残価設定クレジットの仕組みとアコードの残価基準です。
(1)3年50%・5年35%前後の手堅い残価設定
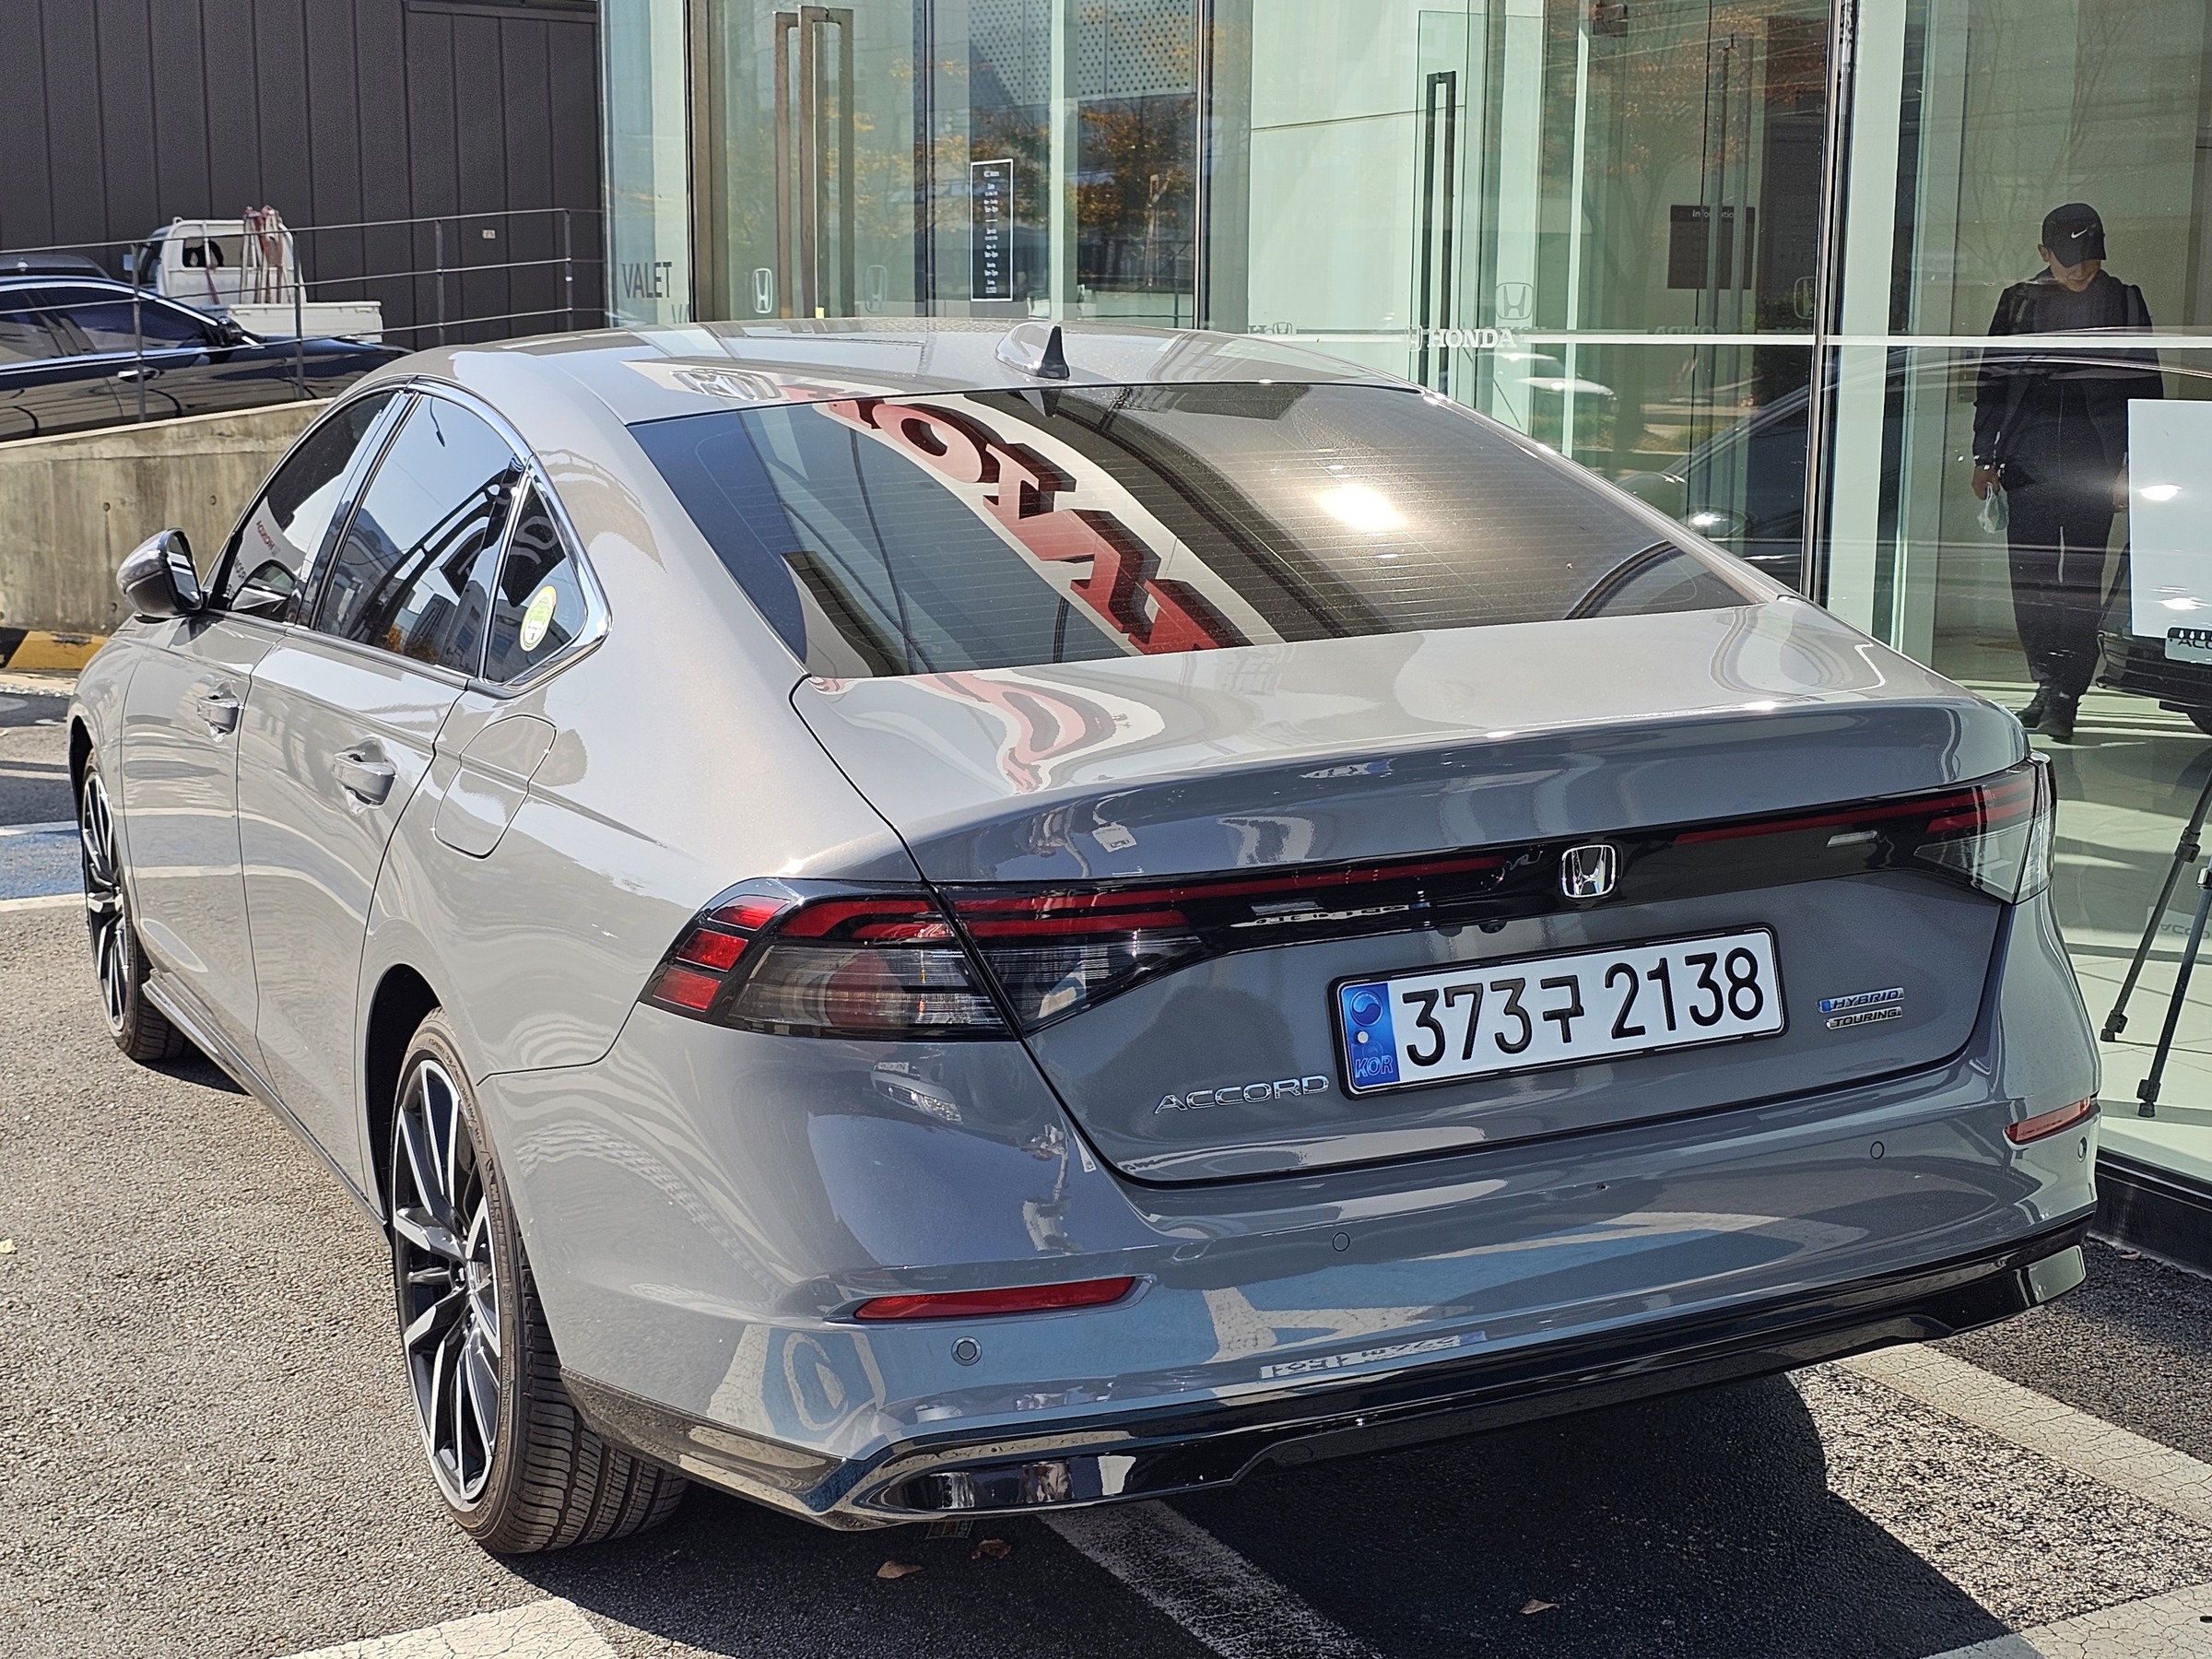
新型アコードの据置残価率は、月間走行距離1,000kmコースの場合、3年(36回)で車両本体価格の約48〜51%、5年(60回)で約33〜36%に設定されています。セダン不人気と言われる現代においても、ホンダの看板フラッグシップとして手堅い残価が保証されています。
(2)車両本体の約半分を据え置くことによる支払軽減効果
3年プランの場合、約270万円の支払いを最終回まで据え置くため、月々の返済元金を大幅に圧縮できます。500万円超のプレミアムカーでありながら、一般的なファミリーカー並みの月額負担で最新アコードの新車オーナーになれるのが最大の魅力です。
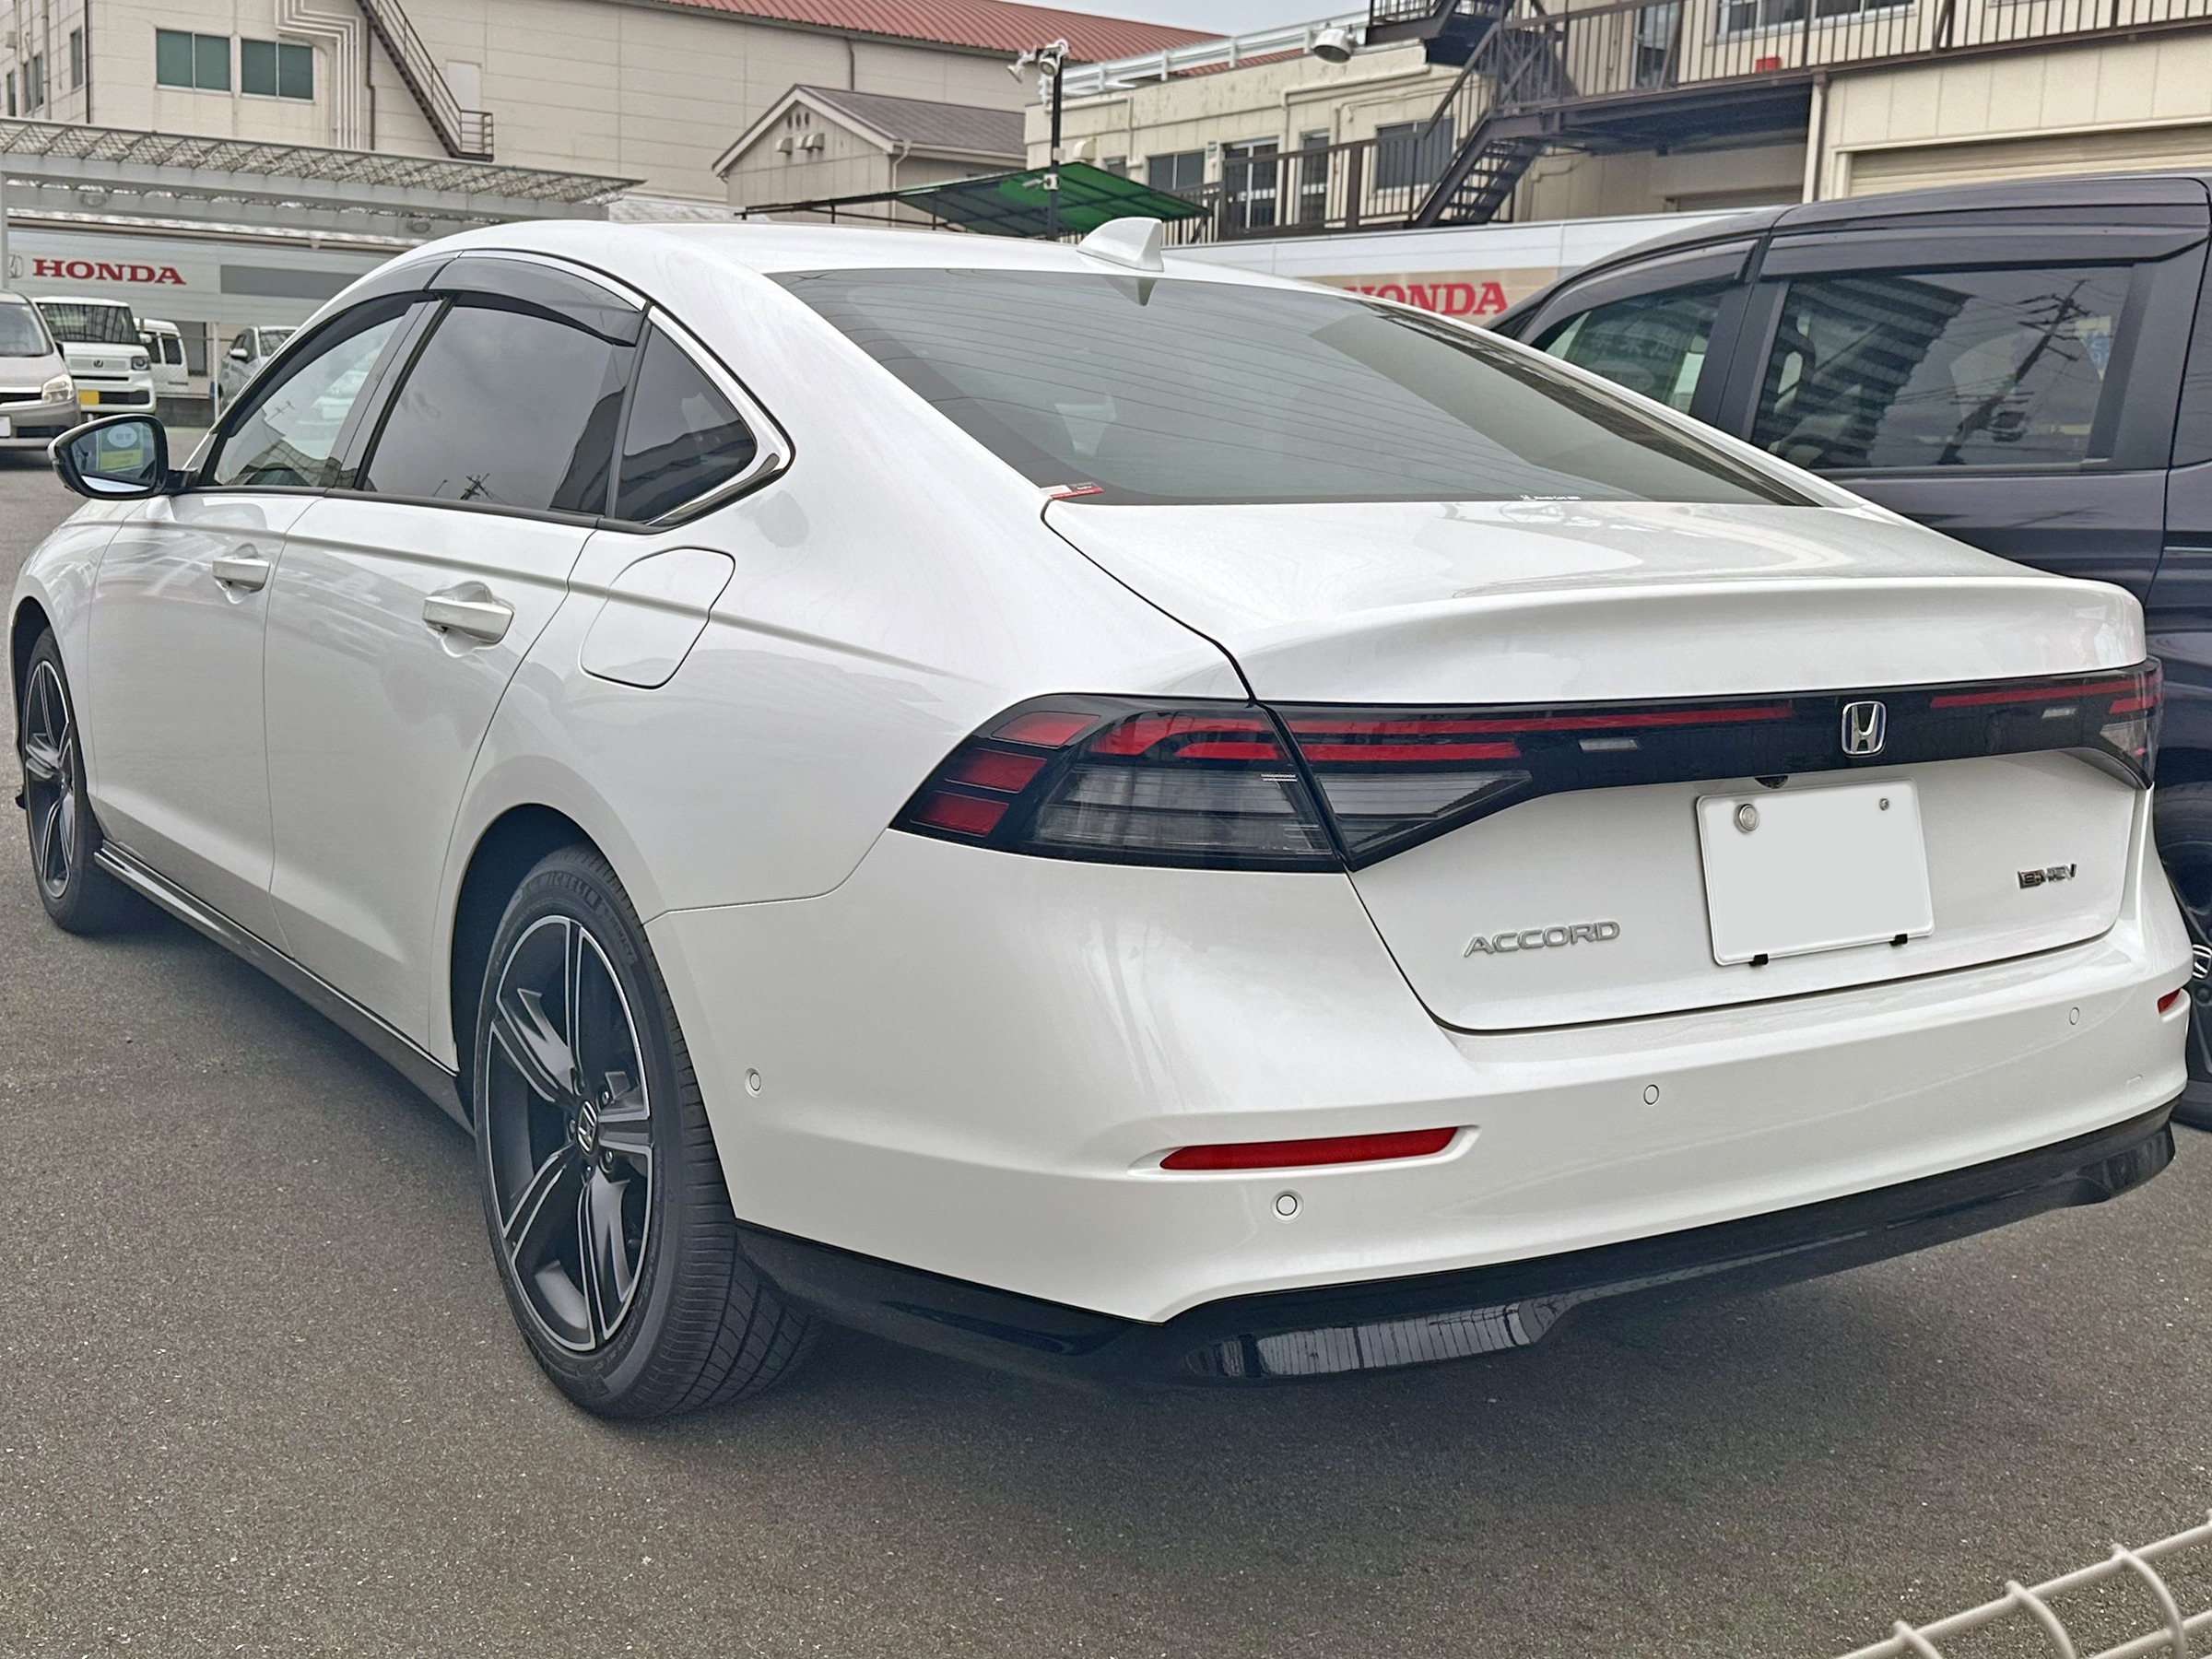
2. 頭金・ボーナス併用別のリアル月々返済シミュレーション
購入者の家計プランに合わせた現実的な返済プランを検証します。
(1)頭金100万円・ボーナスなしの安定返済プラン
乗り出し総額約580万円に対し、頭金100万円を投入した場合、3年プランなら月々約6.2万円、5年プランなら月々約5.6万円となります。ボーナス月に頼らず毎月の給与から無理なく支払いを継続できる堅実な設定です。
(2)愛車下取り150万円+ボーナス併用で月々3万円台を実現
前有車の売却益で頭金150万円を確保し、ボーナス加算(年2回・各8万〜10万円)を組み合わせれば、5年プランで月々3.1万円、3年プランでも月々3.8万円まで支払額を引き下げることができます。軽自動車やコンパクトカー並みの月々維持費でフラッグシップセダンを堪能できます。
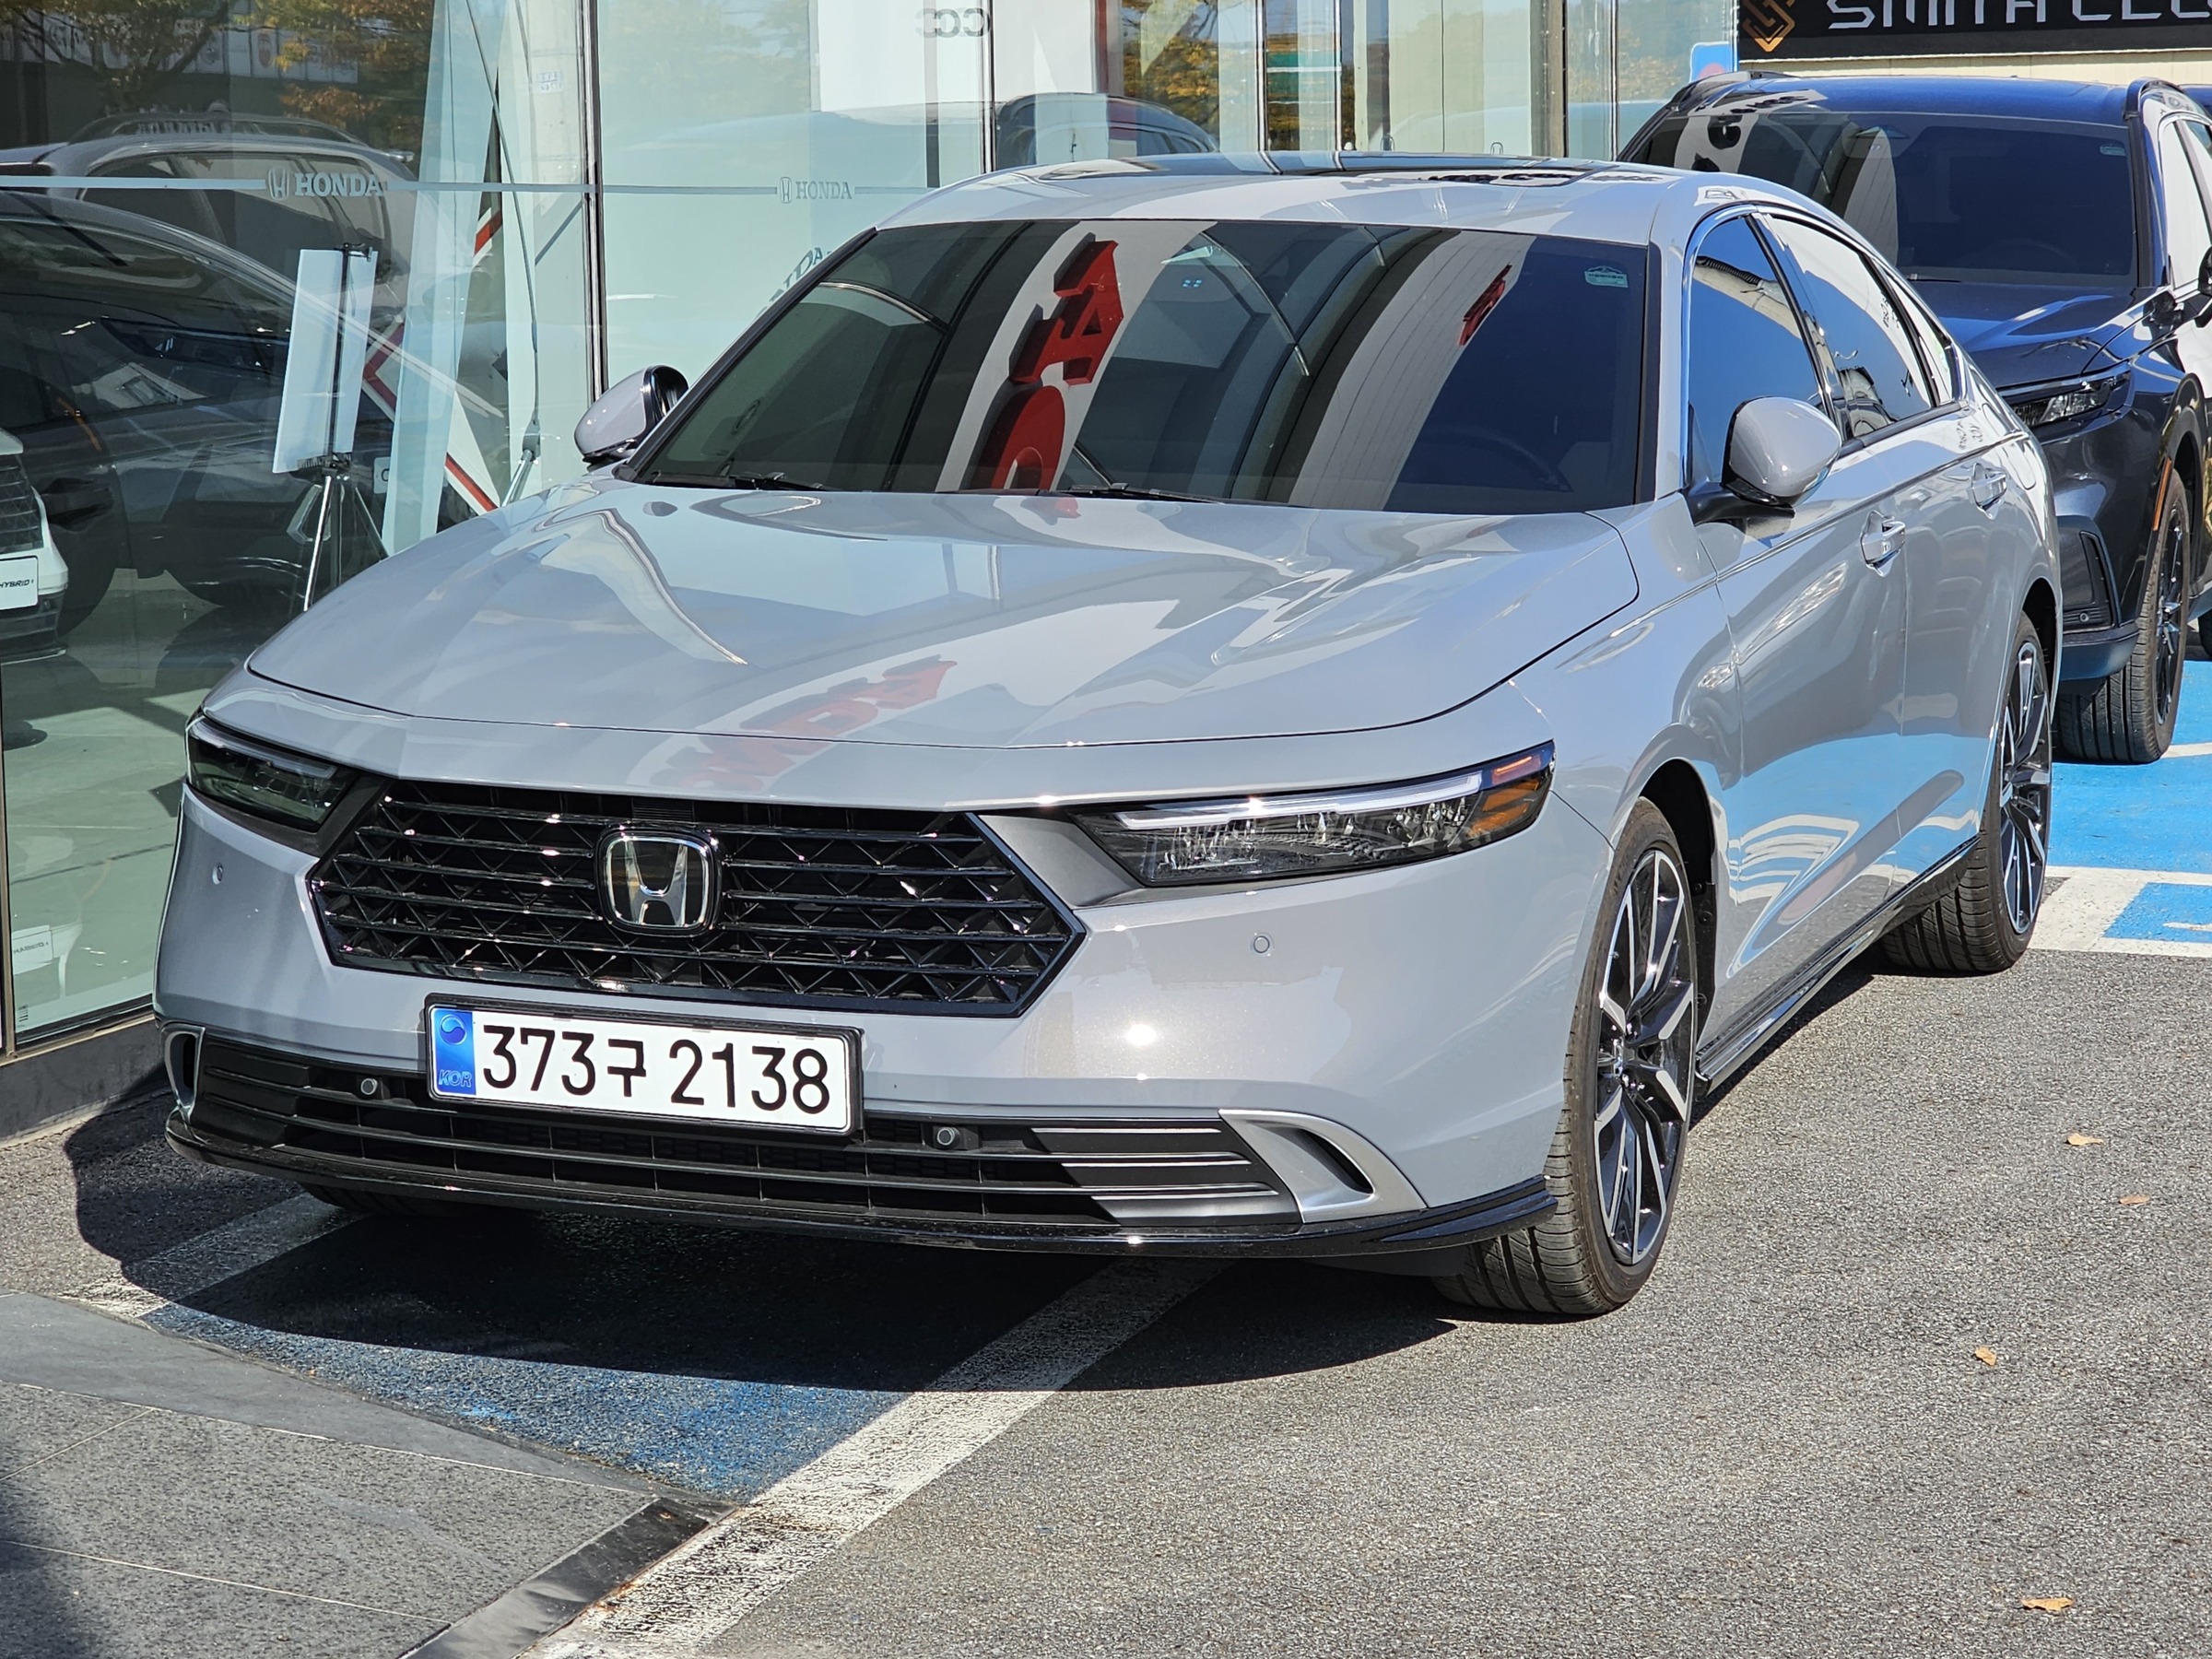
3. セダン特有の残価割れリスクと満期時の防衛策
残クレを利用する上で絶対に知っておくべき満期時のリスクと回避策です。
(1)走行距離オーバーと内外装の減点ペナルティ
契約時の規定走行距離(月1,000kmまたは1,500km)を超過すると、1kmあたり数円〜10円前後の精算金が発生します。また全長4,975mmの大きなボディによるバンパー擦り傷やアルミホイールのガリ傷、車内のシート汚れは返却時の減点査定となり、差額の追い金が発生する要因になります。
(2)満期時はディーラー返却だけでなく「一括買取査定」を必ず挟む
満期が近づいた際、そのままホンダディーラーへ車両を返却してしまうと、据置残価(約270万円)との差益は一切手元に残りません。中古車買取専門店で一括査定を行い、市場相場が据置残価を上回っていれば、買取店へ売却して差額(10万〜30万円前後)を現金キャッシュバックとして受け取るのが賢明な防衛策です。
4. 一括購入・銀行ローン・残クレの得失比較
3つの資金調達方法のメリット・デメリットを整理します。
(1)金利負担総額の比較と実質年率(2.5%〜3.9%)の注意点
残クレは据え置いた残価部分に対しても金利が計算されるため、支払金利の総額は銀行の低金利マイカーローン(年率1.5〜2.0%前後)よりも高くなります。定期的なホンダの「残クレ低金利キャンペーン(実質年率1.9%〜2.5%等)」の開催タイミングを狙うのが最もお得です。
(2)3〜5年で最新の安全運転支援・EV技術へ乗り換えたい人に最適
自動車の自動運転支援や電動化技術は日進月歩で進化しています。5年以上同じ車に乗り続けるつもりがなく、常に最新の安全技術(Honda SENSING 360等)に身を委ねたいドライバーにとって、残クレは極めて合理的で安心な選択肢となります。
新型アコードの残クレに関するよくある質問(FAQ)
Q1. 残クレ満期時に車を買い取ってそのまま乗り続けることはできますか?
A1. はい、最終回の据置残価を一括で現金精算するか、再度分割ローン(再クレジット)を組むことで愛車を自分のものとして乗り続けることができます。
Q2. 中古車相場が暴落して残価割れした場合、差額は請求されますか?
A2. 走行距離制限や車体の状態基準(内外装の大きな損傷や修復歴がないこと)を満たしてホンダディーラーに返却する場合、市場相場がどれだけ下落していても据置残価は保証されます。
Q3. 残クレの契約期間中に事故で全損した場合はどうなりますか?
A3. 残クレ残債と据置残価の全額を一括精算する必要があります。通常の自動車保険では残債をカバーしきれない恐れがあるため、「GAP特約(車両超過修理費用特約・新価特約)」への加入が必須です。
Q4. 個人事業主や法人の場合、残クレとカーリースのどちらが得ですか?
A4. 月々の支払いを全額経費処理し、車検や自動車税の支払い管理を一括化したい場合は「ホンダマンスリーオーナー」や法人向けメンテナンスリースが有利です。
Q5. 残クレの据置残価率は契約期間中に変更できますか?
A5. いいえ、契約時に設定された残価率および据置金額は満期まで固定されます。