この記事のポイント
- カローラ フィールダーは残価設定ローン(残クレ)より「通常オートローン」または「銀行マイカーローン」が圧倒的におすすめ
- 3年残価率は約45〜48%、5年残価率は約28〜32%と低めの設定(国内相場が低く見積もられるため)
- しかし実勢中古車市場・海外輸出市場では10年落ちでも超高価買取される「超高リセール車」
- ディーラー残クレの「車両返却」を選ぶと、海外輸出相場の恩恵を受けられず大損するリスク
月々の支払額を1万円〜2万円前後に抑えて新車に乗れる「残価設定ローン(残クレ)」。ディーラーの商談でも強く勧められる購入方法ですが、カローラ フィールダーにおいては「残クレを選ぶと大損する可能性が高い」という特殊な市場事情が存在します。なぜフィールダーでは残クレを避けるべきなのか。月々のシミュレーションと、リセールバリューを活かした最も賢い買い方を解明します。
1. カローラ フィールダーの残クレ返済シミュレーション
1-1. HYBRID EX(乗り出し255万円)の3年・5年残クレ試算
トヨタの一般的な残クレ金利(年利4.9%)、頭金30万円・ボーナス払いなしで試算した返済額です。
| プラン | 据置残価額(残価率) | 割賦元金 | 月々支払額 | 支払総額(据置込) |
|---|---|---|---|---|
| 3年(36回払い) | 約1,100,000円(約47%) | 約1,450,000円 | 約39,800円 | 約2,832,800円 |
| 5年(60回払い) | 約700,000円(約30%) | 約1,850,000円 | 約32,500円 | 約2,950,000円 |
月々の支払いは3万円台前半に抑えられますが、据置残価(70万〜110万円)に対しても5年間にわたって年利4.9%の金利がかかり続けるため、金利手数料だけで約35万〜40万円以上を余分に支払う計算になります。
1-2. 銀行マイカーローン(金利1.8%〜2.5%)との比較
地銀や信用金庫、ネット銀行のマイカーローン(金利2.0%前後)を利用して全額均等ローンを組んだ場合、5年間の利息負担は約13万円で済みます。ディーラー残クレと比べて利息差だけで20万〜25万円以上安くなるため、残クレで月々を低く見せるメリットは極めて薄いと言えます。
2. なぜフィールダーで残クレを組むと大損するのか?
2-1. 国内基準の残価率が「海外輸出の実勢買取相場」より低すぎる
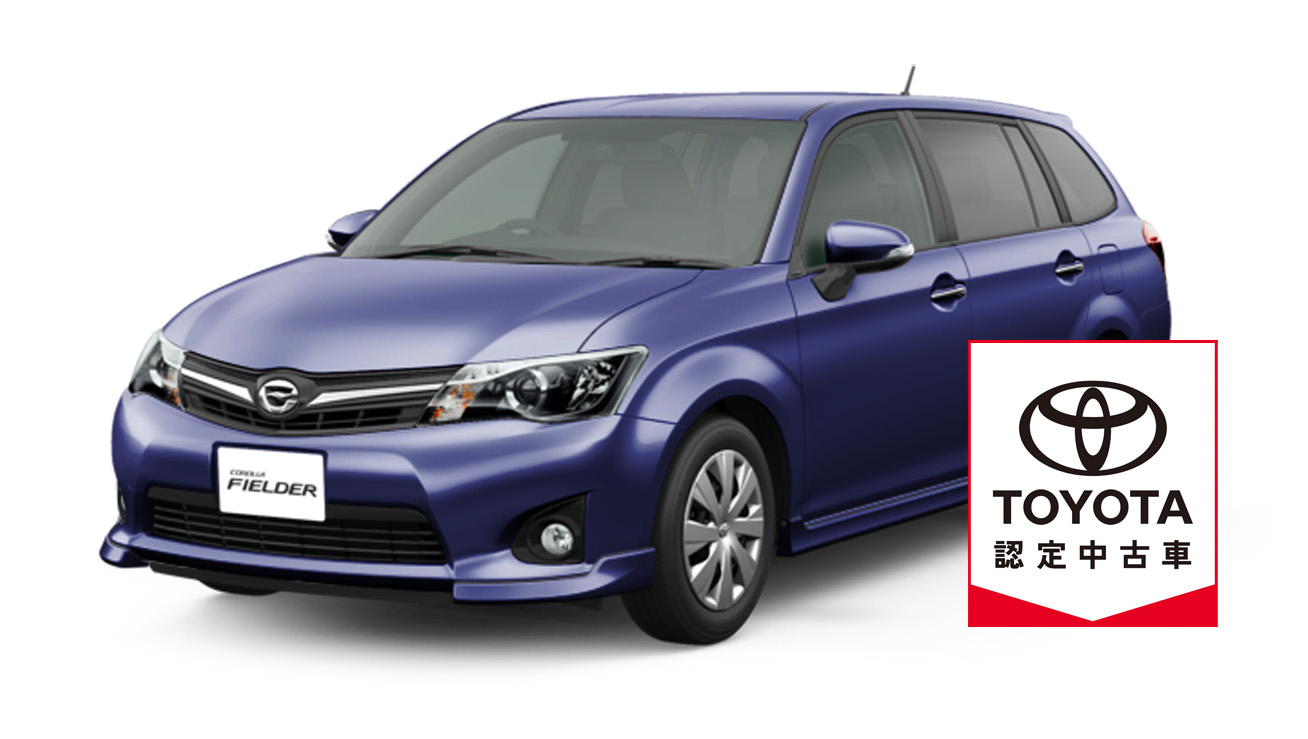
トヨタの残クレ残価設定は「国内の中古車流通データ」に基づいて保守的に設定されます。フィールダーの5年後残価率は約30%(約70万円)程度に抑えられています。しかし、カローラ フィールダーはアフリカ、中東、東南アジア、ロシアなどの海外市場で「壊れない実用車」として絶大な需要があり、5年落ち・走行7万〜8万kmでも中古車買取店で100万〜120万円以上の高値で買い取られるケースが多発します。
2-2. 残クレ満了時に「そのままディーラー返却」すると大損する仕組み
もし残クレで契約し、5年後に「据置額70万円」のままディーラーに車を返却してしまうと、実勢相場110万円との差額40万円をまるまる放棄することになります。どうしても残クレを使う場合でも、満了時はディーラーに返却せず、残債を精算した上で一般の買取専門店へ売却して差額を手元に戻す必要があります。
3. よくある質問(FAQ)
- Qフィールダーを頭金ゼロで月々1万円台で乗る方法はありますか?
- AEXガソリン5MT(乗り出し約190万円)を対象に、低金利(2.0%程度)の銀行マイカーローンで7年(84回払い)または8年ローンを組めば、頭金ゼロでも月々2万2,000円〜2万4,000円程度で乗ることは可能です。月々1万円台にするには頭金50万円程度を入れるのが現実的です。
- Q残クレ走行距離制限(月1,000km / 1,500km)を超えた場合のペナルティは?
- A1kmあたり5円〜10円の減点清算金が発生します。フィールダーは長距離の仕事や旅行・キャンプで距離が伸びやすいため、距離制限に縛られる残クレは車本来の使い方と相性が悪いと言えます。
まとめ:フィールダーは「低金利銀行ローン」または「現金購入」が圧倒的正解
世界的な需要に支えられ値崩れしないカローラ フィールダーだからこそ、不利な残価率と高い残クレ金利に縛られる必要はありません。銀行ローンや通常ローンで自分の資産として所有し、乗り換える際に高額売却するのが最も賢い買い方です。