「乗り出し550万円を超えるWRC直系モンスターマシンに乗りたいが、一括払いや通常ローンの月々8万〜10万円の支払いは重すぎる…」というユーザーから熱烈な支持を受けているのが、トヨタの残価設定型プラン(残クレ)です。数年後の車両据え置き残価を設定することで、新型GRヤリスに月々3万〜4万円台という手頃な返済額で乗ることが可能になります。しかし、残クレ特有の年間走行距離制限、内外装の査定減点リスク、最終回据置額にかかる金利負担など、契約前に知っておくべき盲点も存在します。損得の境界線を明快に判定します。
| GRヤリスの残価率目安(3年) | 3年(36回払い):新車本体価格の約55%〜60%(スポーツカー屈指の最高峰残価設定) |
|---|---|
| GRヤリスの残価率目安(5年) | 5年(60回払い):新車本体価格の約38%〜45%(一般的なヤリスとは別次元の資産価値) |
| 頭金100万円・3年プランの月々目安 | RZ High performance 6MT(総額560万円):月々返済額 約34,000円〜39,000円 |
| 残クレの最大のメリット | 月々の支払額を劇的に抑え、常に最新・新車保証期間内の最高のコンディションで楽しめる |
| 残クレの注意点・デメリット | ハードな改造やサーキット走行での減点リスク、走行距離超過ペナルティ、据置額金利 |
新型GRヤリスの全貌、グレード比較、実燃費、荷室実用性、見積もりシミュレーションをまとめた総合購入ガイドはこちらをご覧ください。
新型GRヤリス 完全購入ガイドを見る ▶トヨタ残クレの返済シミュレーション:RZ High performanceの月々試算
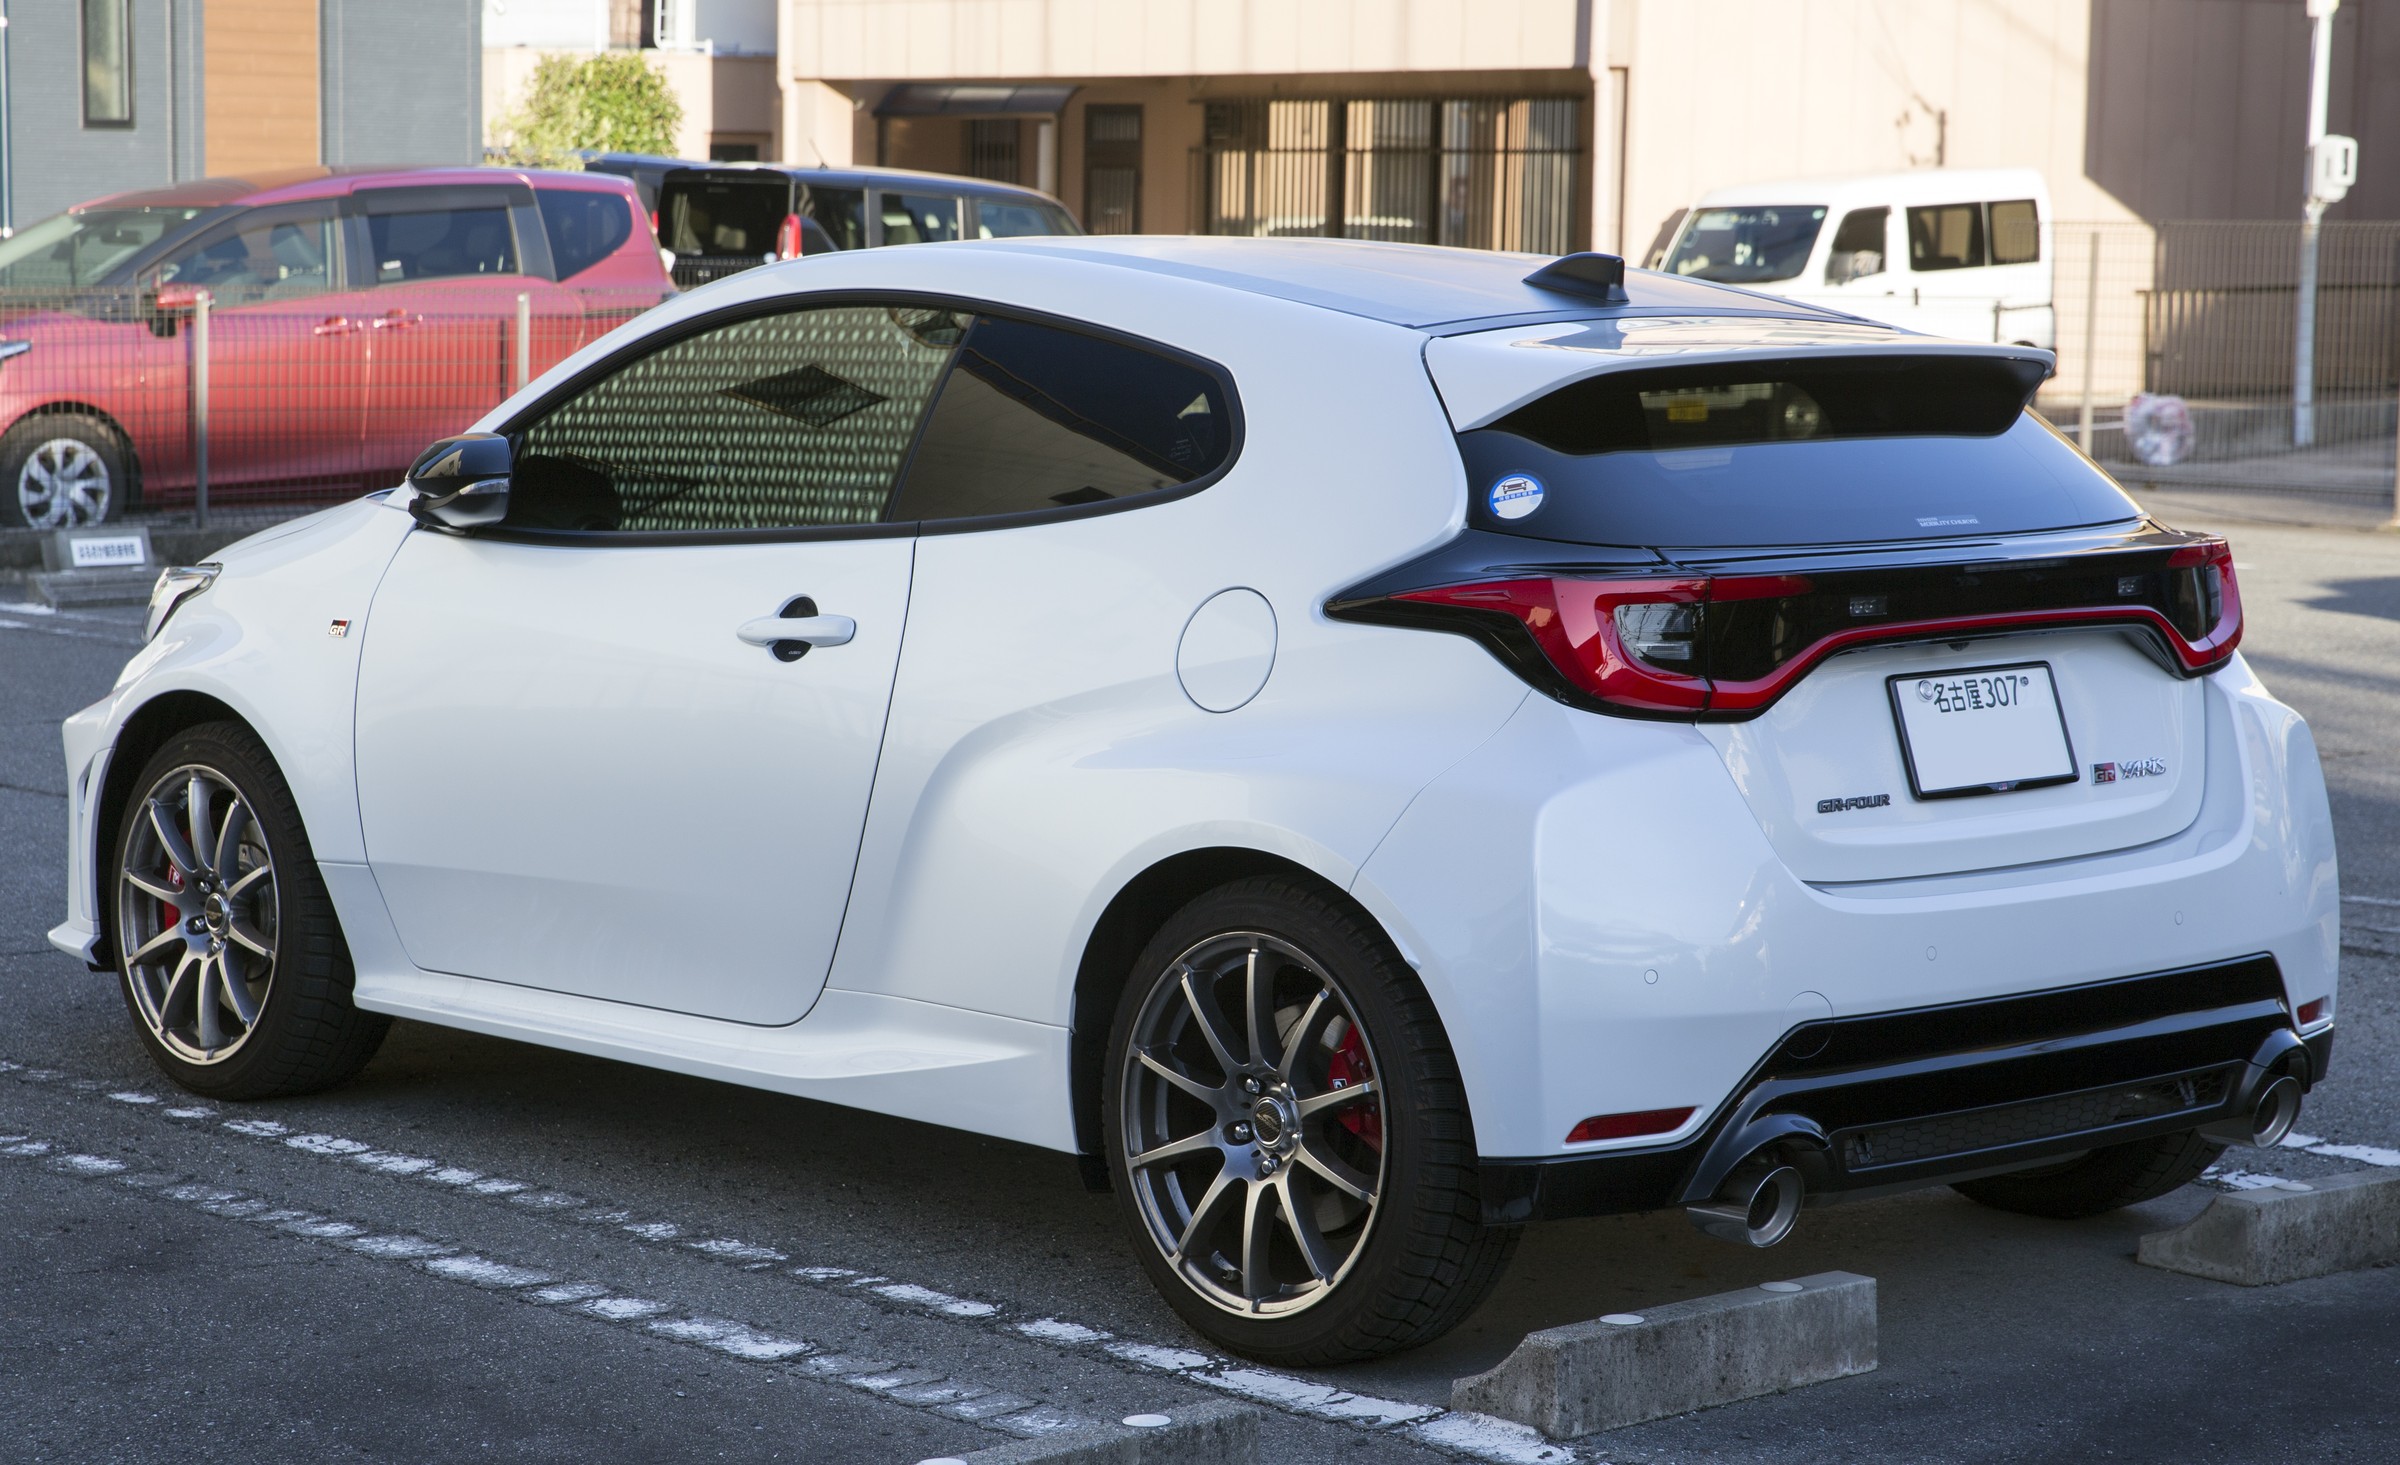
人気本命「RZ High performance 6MT(総額560万円)」の3年残クレ試算
乗り出し総額560万円に対し、頭金100万円を投入し、3年(36回払い・実質年率4.5%)で残価率58%(据置額約288万円)を設定した場合、月々の返済額は約35,000円〜38,000円(ボーナス併用なし)となります。月々3万円台で304馬力・四駆ターボのWRCホモロゲーションモデルを所有できます。
長期5年(60回)プランでの月々返済額と金利総額の落とし穴
同じく頭金100万円で5年(60回払い)を選択した場合、5年後残価は約42%(約209万円)となり、月々の返済額は約41,000円〜45,000円となります。ただし、5年間にわたって据え置かれる209万円に対しても年利4.5%の利息がかかり続けるため、3年プランに比べて金利支払総額が約25万〜35万円も増加する点に注意が必要です。
モータースポーツ直系車「GRヤリス」ならではの残クレ利用時の制約とリスク
サーキット走行やハードな社外チューニングに対する減点規定
残クレは契約満了時に車両をトヨタ販売店へ返却することが前提です。そのため、車高調による極端なローダウン、マフラー交換、ECU書き換え、ロールケージ装着などの改造は原則不可、または返却時に完全ノーマル状態へ戻す義務が生じます。また、サーキット走行やジムカーナで飛び石傷や下回りヒットがあると、返却時に数十万円の清算金を請求されるリスクがあります。
月間走行距離制限(1,000kmまたは1,500km/月)の制約
残クレ契約には走行距離上限(3年で36,000kmまたは54,000km)が定められています。ワインディングやロングツーリングを頻繁に楽しむオーナーの場合、上限を超過すると1kmオーバーにつき10円〜15円程度の清算ペナルティが発生するため、距離を気にして走るストレスが生まれます。
残クレを選ぶべき人と通常ローン・一括払いにすべき人の決定基準
残クレが向いているオーナーの条件
『改造せず完全ノーマルで綺麗に乗り、3年ごとに最新のスポーツカーや新型車へ乗り換えたい』『まとまった手元資金を投資や生活防衛資金に残しておきたい』『月々の固定費を4万円以下に抑えたい』という方には、残クレは非常に合理的で魅力的な買い方です。
通常ローン(銀行マイカーローン)や一括払いを選ぶべきオーナーの条件
『マフラーや車高調、ホイールを変えて自分色にカスタムしたい』『サーキットやダートコースを走行距離を気にせず思い切り走りたい』『純ガソリン四駆最後の名車として10年以上大切に乗り続けたい』という方は、低金利な銀行マイカーローンや一括払いを選ぶ方がトータルコストと精神的自由度で圧倒的に得をします。
新型GRヤリスに関するよくある質問(FAQ)
Q. GRヤリスの残クレ残価率は普通のヤリスと比べて高いですか?
全く別次元です。普通のコンパクトカー(ヤリス)は3年残価率45〜50%前後ですが、GRヤリスは希少価値と国内外の熱狂的需要により、3年55〜60%という超高水準の残価率が維持されています。
Q. 残クレ期間中に事故で修復歴がついた場合はどうなりますか?
事故で骨格部位に損傷が及び修復歴がつくと、返却時の査定評価が大きく下落し、保証残価との差額(数十万〜100万円以上)を一括で自己負担清算する必要があります。車両保険(新車特約付き)の加入が必須です。
Q. 残クレ満了時に据置額を一括で払って買い取ることはできますか?
可能です。据置額を一括で支払うか、再分割ローンを組むことで、車を自分の名義にして乗り続けることができます。
Q. 残クレの契約期間中に途中で車を売却できますか?
いつでも可能です。残債+据置額の合計を一括清算すれば、買取専門店等に売却できます。GRヤリスは相場が高いため、残債を上回る買取額が出て手元にお金が戻る事例も珍しくありません。
Q. トヨタディーラーの残クレ金利は交渉で下がりますか?
ディーラーローン金利(通常3.9%〜5.5%程度)は原則固定ですが、特別低金利キャンペーン時を狙うか、銀行のマイカーローン(金利1.5%〜2.0%前後)と比較検討するのが賢い方法です。
ディーラーの下取り査定額だけで満足せず、WEB一括査定で複数社の買取額を競わせることで、数十万円の上乗せ額を確実に獲得できます。