「乗り出し600万円近いGRカローラに、月々3万円台〜4万円台で乗れる残価設定ローン(残クレ)は本当に魅力的なのか?」「最終回で数百万円の一括清算や走行距離制限で大損しないのか?」――高価格帯スポーツカーの普及に伴い、残クレを利用してGRカローラを手に入れるユーザーが急増しています。しかし、残クレ特有の金利計算の仕組みやサーキット走行に伴う制約を理解せずに契約すると、手痛い損失を被ります。本稿では、GRカローラの残価設定ローンの損得勘定を完全解剖します。
30秒でわかる新型GRカローラ残クレ購入の損得結論
| 比較項目 | 残価設定ローン(3年/5年) | 銀行マイカーローン(通常均等) |
|---|---|---|
| 月々の支払額 | 約35,000円〜48,000円(少額で維持可能) | 約95,000円〜110,000円(月々の負担重い) |
| 適用実質年率 | 4.5%〜5.9%(ディーラー金利) | 1.8%〜2.8%(低金利で有利) |
| 総支払利息の差 | 利息総額が大きい(残価据置分にも利息付帯) | 利息を約25万〜40万円節約可能 |
| 車両カスタマイズ・サーキット | 原状回復義務・事故減点リスクあり | 完全自由(改造・全開走行も制限なし) |
| 総合おすすめ対象 | 3年ごとに最新スポーツに乗り換えたいライト層 | サーキット走行・チューニング・長期保有派 |
新型GRカローラの残価率設定と3年後・5年後の据置額
トヨタ公式残価率:3年後約55〜60%、5年後約35〜42%
トヨタ正規販売店が設定するGRカローラRZの据置残価率は、一般的な乗用車(3年後45〜50%、5年後25〜30%)と比較して極めて高水準に設定されています。これはGRブランドのプレミアム性と世界的な需要の強さが評価されているためです。
- 3年後(36回払い)据置残価額:車両本体価格の約58% = 約3,045,000円
- 5年後(60回払い)据置残価額:車両本体価格の約38% = 約1,995,000円
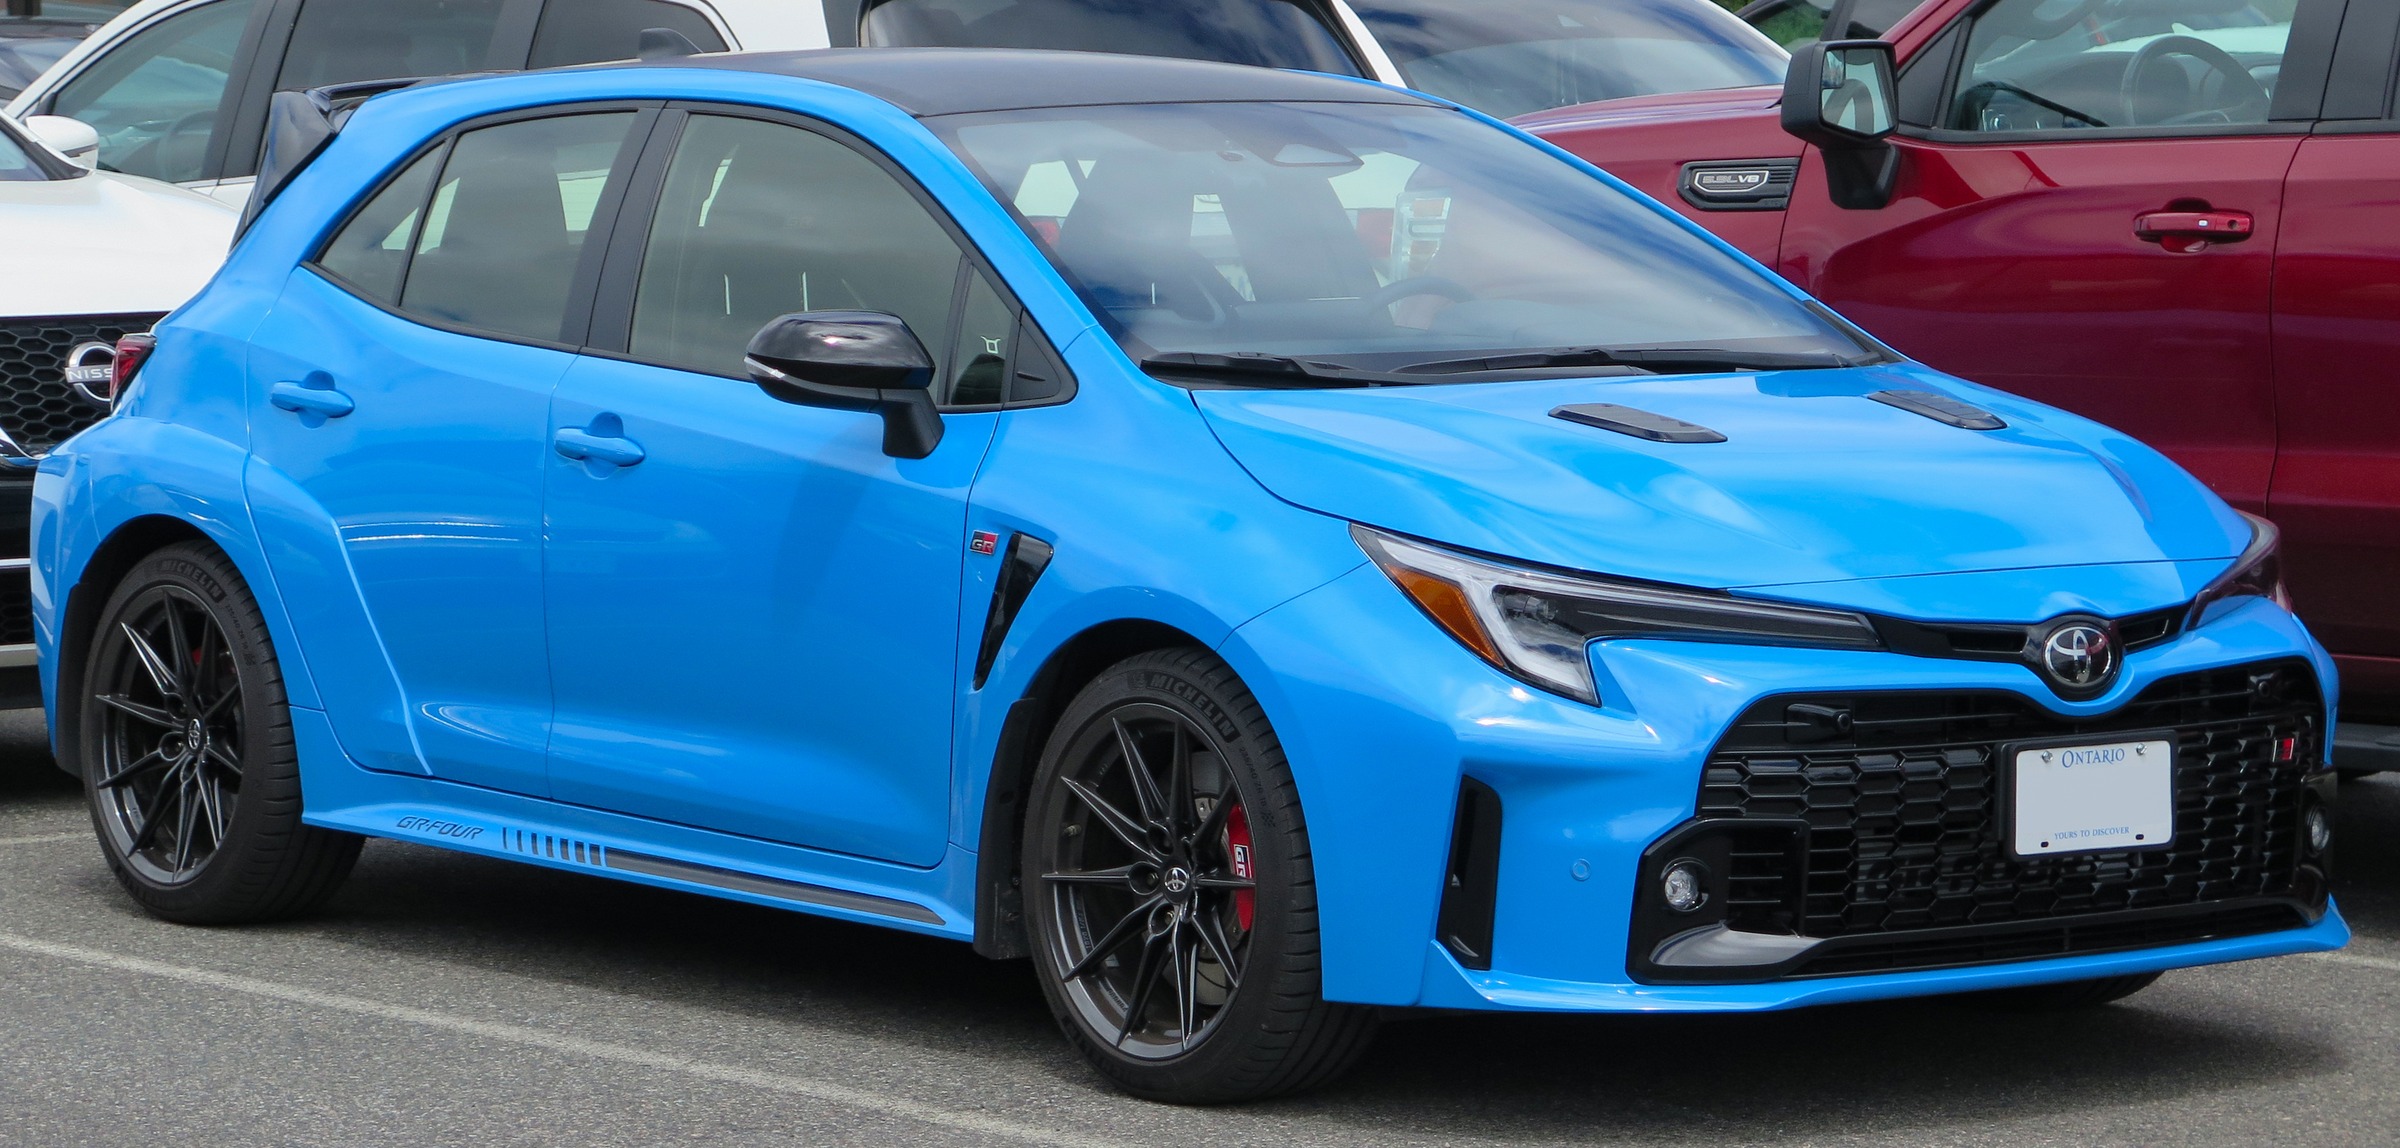
中古車市場のリアル実質残価率は公式数値を遥かに上回る
重要なのは、ディーラーの契約保証残価は「最悪の市況を想定した安全マージン込みの数値」であるという点です。GRカローラの実質中古車買取相場は、3年経過時点でも新車価格比75%〜85%超を維持する可能性が極めて高く、満期時にディーラーへ車両をそのまま返却するのではなく、買取店で清算売却すれば手元に数十万円から100万円超のプラスキャッシュが残る算段が立ちます。
月々の返済額シミュレーション:頭金別リアル試算
頭金100万円・ボーナスなしでの返済プラン
乗り出し総額580万円、金利4.9%での実質シミュレーションです。
| プラン区分 | 3年(36回)残クレ | 5年(60回)残クレ | 5年一般均等ローン |
|---|---|---|---|
| 頭金 | 1,000,000円 | 1,000,000円 | 1,000,000円 |
| 割賦元金 | 4,800,000円 | 4,800,000円 | 4,800,000円 |
| 据置残価額 | 3,045,000円 | 1,995,000円 | 0円 |
| 月々支払額 | 約58,400円 | 約49,800円 | 約90,400円 |
| 支払利息総額 | 約655,000円 | 約983,000円 | 約624,000円 |
GRカローラで残クレを選ぶ際の重大な3つの落とし穴
1. サーキット走行やクラッシュ時の原状回復リスク
残クレ契約の車両は、返却時に内外装の減点評価が行われます。GRカローラでサーキット走行を楽しみ、飛び石キズだらけになったり、万が一クラッシュして修復歴がついた場合、残価保証の対象から外れ、満期時に数十万円以上の追徴金を請求されるリスクがあります。
2. 残価据置分にも全期間金利がかかり続けるカラクリ
残クレは「据え置いた約300万円分を最後に払えばいい」ように見えますが、その300万円に対しても年利4.9%の利息が毎月課され続けています。そのため、借入金全体の金利負担は通常の均等ローンよりも割高になる構造を直視しなければなりません。
3. 月間走行距離制限(1,000kmまたは1,500km/月)
長距離のグランドツーリングや日常の通勤で過走行になると、1km超過あたり約5〜10円の減額ペナルティが発生します。年間走行距離が15,000kmを超えるヘビードライバーには残クレは不向きです。
新型GRカローラの残クレに関するよくある質問(FAQ)
Q1. 残クレ満期時に車を買い取ってそのまま乗り続けることはできますか?
A. 可能です。据置残価(約200万〜300万円)を一括キャッシュで支払うか、再クレジット(再分割ローン)を組むことで愛車を自分の名義にして乗り続けられます。
Q2. 途中で車を売却して一括清算することはできますか?
A. いつでも可能です。買取専門店に査定を依頼し、売却額でローン残債を一括清算すれば、残債を上回った差額分は全額ユーザーの利益となります。
Q3. トヨタのKINTO(サブスク)と残クレはどちらがお得ですか?
A. KINTOは任意保険や車検代が含まれるメリットがありますが、GRカローラのような超高リセールが期待できるスポーツカーでは、売却益が一切手元に残らないKINTOよりも、残クレや銀行ローンで購入した方がトータルコストで圧倒的に有利です。
Q4. ディーラーローンの金利を下げる交渉はできますか?
A. 一部の販売店では、キャンペーン期間中に特別低金利(2.9%〜3.9%)を提示することがあります。銀行ローンの事前審査票を持参して金利優遇を打診する価値は十分にあります。
Q5. モリゾウエディションでも残クレは組めましたか?
A. モリゾウエディションは限定70台の超希少モデルのため、多くの当選者は現金一括または通常の銀行ローンを選択しましたが、制度上は残クレの利用も可能でした。